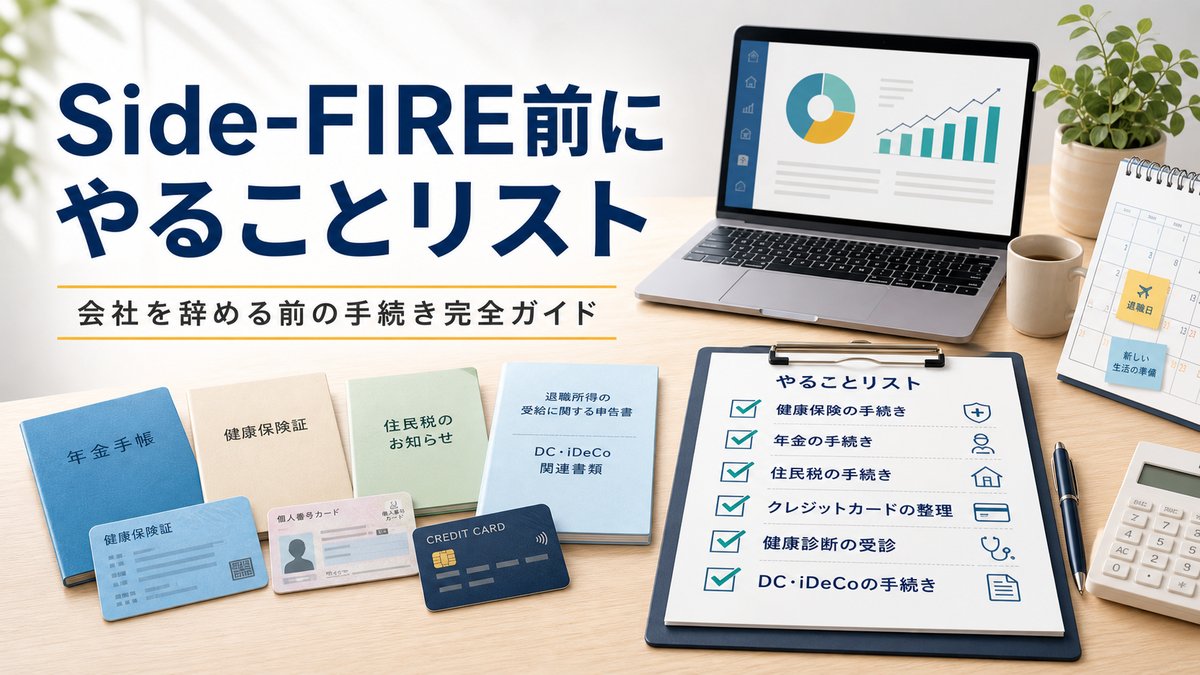
この記事の結論:主な期限は、退職日の翌日から数え始める。だから何を選ぶかは、在職中に決めておく。
はじめに
運用資産が約3,900万円、Side-FIREの目標まで残り約200万円。退職が現実味を帯びてきて、少し気は早いのですが、最近は「お金を増やすこと」より「辞めるための準備」を調べる時間のほうが増えました。私は2026年中にフルタイムの仕事を辞めるつもりでいます。
調べて分かったのは、辞めてからでは間に合わない、あるいは不利になる手続きが思ったより多いということでした。健康保険や住民税のように、退職後にまとまった請求が来て驚くものもあります。
そこで、自分用に整理した「会社を辞める前にやることリスト」を、いつまでにも含めて公開します。
そしてもうひとつ。この記事はもともと2026年6月に書いたものですが、公開しっぱなしにするのが気持ち悪かったので、書いた内容を制度の公式情報から全部確かめ直しました。出てきたのは、誤りが1つと、判断に効くのに書いていなかったことが3つ。どちらも本文に入れ、後者は第9章にまとめています。
制度の内容は2026年8月12日時点で、協会けんぽ・日本年金機構・厚生労働省・総務省の公開情報から確認したものです。金額や運用の細部は、勤務先の健康保険組合やお住まいの自治体で異なります。実際の手続きは必ず公式情報で確認してください。
なお「2026年中に退職する」というのは2026年8月時点の想定で、第5章の住民税の例はこれを前提に置いています。
1. まず押さえる「辞めると変わる4つのお金」
会社員をやめると、いままで会社がまとめて処理してくれていたものが、すべて自分の手元に降ってきます。特に効くのが次の4つです。
| 項目 | 在職中 | 退職後 |
|---|---|---|
| 健康保険 | 給与天引き(会社が半分負担) | 全額自己負担 or 任意継続 or 国保 |
| 年金 | 厚生年金(給与天引き) | 国民年金に切替(自分で納付) |
| 住民税 | 給与天引き | 前年所得に対し後から請求が来る |
| 税金の精算 | 年末調整 | 自分で確定申告 |
このうち住民税と健康保険は、退職後に「えっ、こんなに?」となりやすいところです。住民税は前年の所得に対してかかるため、収入がなくなった翌年でもしっかり請求が来ます。
2. 【在職中】辞める前にしか動けないもの
辞めてしまうと「会社員」という信用や立場が使えなくなります。だから在職中に済ませるものから片付けます。
2-1. クレジットカード・ローン
- 必要なクレジットカードは在職中に作る。無職になると審査が通りにくくなります
- 住宅ローンの借り換えや各種ローンの検討も、在職中に
2-2. 健康診断・歯科治療
- 会社の健康診断・人間ドックを受けておく。退職後は自費になりがちです
- 歯の治療など、先送りにしていた通院を済ませる
2-3. 退職金・企業年金・持株会
- 退職金の有無と金額、受け取り方法(一時金か年金か)を確認する
- 企業型の確定拠出年金(DC)の移換先を決めておく
- 持株会・財形貯蓄の精算方法を確認する
企業型DCについて、6月の記事では「iDeCoへの移換が必要」と書いていました。これは正確ではありませんでした。
加入者資格を失ったあと、移換先として選べるのはiDeCoだけではなく、転職先の企業型DC・確定給付企業年金・通算企業年金もあります。ここは選択肢を知らないと、そもそも比較ができません。
期限のほうは書いたとおりで、資格喪失から6ヶ月以内に移換または脱退一時金の手続きをしないと、資産は国民年金基金連合会へ自動移換されます。自動移換されると運用されないまま手数料だけが引かれますが、それ以上に効くのは、自動移換されていた期間が老齢給付金の受給要件となる通算加入者等期間に算入されないことです。受け取り始められる年齢そのものが後ろへずれます。
つまり在職中に決めておくのは「移換するかどうか」ではなく「どこへ移すか」のほうです。辞めてから6ヶ月を数えながら比較先を探すことになると、選択を誤ります。
3. 健康保険は3択。ただし「途中で乗り換える」も選べる
退職後の健康保険は、主に次の3つから選びます。
| 選択肢 | 特徴 | 期限 |
|---|---|---|
| 任意継続 | 会社の健康保険を最長2年継続。保険料は全額自己負担 | 資格喪失日から20日以内 |
| 国民健康保険 | 自治体の保険。前年所得で保険料が決まる | 自治体の定める期日まで |
| 家族の扶養に入る | 収入要件を満たせば保険料の負担なし | 都度確認 |
ここで、6月に書いたときには落としていた条件が3つあります。
ひとつ目は、任意継続には入るための資格要件があること。退職日までに、健康保険の被保険者期間が継続して2ヶ月以上あることが条件です。転職直後に辞める場合は、そもそも選べない可能性があります。
ふたつ目は、20日の起算日です。「退職後20日以内」と書きましたが、正しくは資格喪失日(退職日の翌日)から20日以内。20日目が土日祝なら翌営業日まで。1日ずれると選択肢が1つ消えるので、ここは正確に押さえておく必要があります。
三つ目が、保険料の上限です。任意継続の保険料は、退職時の標準報酬月額に保険料率をかけて計算しますが、この標準報酬月額には天井があります。2026年度(令和8年度)の上限は32万円。退職時の標準報酬月額がこれを超えていても、32万円で計算されます。しかも任意継続の保険料は、原則として2年間変わりません。
これは、私が6月に「シミュレーションしてみたら任意継続のほうが安そうだった」と書いた理由そのものでした。国民健康保険の保険料は前年所得をもとに決まるので、退職直後の1年目は現役時代の所得で計算されます。一方の任意継続には32万円という天井がある。所得が高かった人ほど、1年目は任意継続が有利になりやすい構造なわけです。
3-1. 「1年目は任意継続、2年目は国保」は、いつからできるようになったか
私が考えていたのは、退職後1年間は任意継続にして、2年目は国保に移るという乗り換えでした。2年目は前年の所得が下がっているので、国保のほうが安くなるからです。
これを調べ直して分かったのですが、この乗り換えができるようになったのは、そう古い話ではありません。
かつての任意継続は、いったん入ると原則2年間抜けられませんでした。保険料を滞納して強制的に資格を失うくらいしか、抜ける方法がなかったのです。それが2022年1月(令和4年1月)の健康保険法等の改正で、本人が申し出れば任意継続をやめられるようになりました。申出が受理された日の属する月の翌月1日が資格喪失日になります。
つまり私の計画は、法改正の上に成り立っています。改正前に書かれた記事を読んで同じ計画を立てると、前提が違うことになる。制度を調べるときは「できるか」だけでなく「いつからできるか」まで見ないといけない、というのが今回いちばん効いた学びでした。
4. 年金:14日以内。前年所得が高くても、免除の道はある
厚生年金から国民年金への切替は、退職日の翌日から14日以内。窓口は住所地の市区町村の国民年金担当か、年金事務所です。
そして、収入が少ない場合の保険料の免除・納付猶予について、6月には「検討できる」としか書いていませんでした。ここには退職者向けの特例があります。
通常の免除審査は前年所得で判定されるので、現役時代の所得が高いと通りません。ところが退職(失業)による特例免除では、退職した本人の前年所得を0として審査します。離職票など、退職の事実を確認できる書類が必要です。
ただし、審査の対象は本人だけではありません。世帯主や配偶者がいる場合は、その人の所得も審査対象に残ります。本人の所得を0扱いにしても、世帯側で所得要件を超えていれば通りません。
つまり道はあるが、世帯の状況で結論が変わる、というのが正確なところです。前年所得が高いというだけで諦める必要はない、けれど自分の世帯で通るかどうかは別に確かめる、という順番になります。
5. 住民税:辞めたあとに、現役時代の所得で1年5ヶ月分
退職後にいちばん重くのしかかるのが住民税だと思っています。前年の所得に対してかかるので、収入が止まったあとから請求が来るためです。
私は2026年中に辞めるつもりなので、そのつもりで並べてみます。
- 2027年1月〜5月:2026年度分の残り。退職前と同じ水準の税額が残ります
- 2027年6月〜2028年5月:2026年の所得に対する住民税
つまり収入が止まったあとに、現役時代の所得で計算された住民税を1年5ヶ月分払うことになります。ここは資産の増減とは無関係に出ていくお金なので、取り崩しの計画とは別に現金で確保しておく必要があります。
5-1. 徴収の方法は、正直よく分かっていません
もうひとつ、辞める月によって「どう払うことになるか」が変わるらしい、という話があります。ここは書けるところまでしか書きません。
調べた範囲では、年の後半(6〜12月)に辞めると残りは自分で納める普通徴収が原則で、申し出れば最後の給与や退職金からまとめて引いてもらえる。年明け(1〜5月)に辞めると申し出に関係なく一括徴収になる——という説明が出てきます。
ただし、この扱いだけは根拠となる条文の本文まで確認できませんでした。総務省のサイトにある記述をたどっただけで、原文には行き着いていません。この記事の他の項目は協会けんぽや日本年金機構の公式ページで直接読んで確かめていますが、ここだけ同じ強さで裏が取れていない、というのが正確なところです。
だから私は、どちらの徴収になるかを資金計画の前提には置かないことにしました。辞める月が決まった時点で、勤務先の給与担当と自治体の税務担当に直接聞きます。
ただし、払う総額のほうは変わりません。まとめて引かれるか、分けて払うかの違いです。だから前章の結論——1年5ヶ月分を取り崩しとは別に現金で用意しておく——は、どちらに転んでも動きません。確かめられていないのは払い方であって、金額ではない、と整理しています。
6. 失業給付:待たされる期間は、短くなっている
自己都合で辞めても、雇用保険の基本手当(いわゆる失業給付)の対象にはなり得ます。会社から離職票を受け取り、ハローワークで手続きします。私も受給するつもりでいます。
6月に書いた記事では、ここで給付制限期間にまったく触れていませんでした。自己都合の場合、手続きをしてもすぐには支給が始まらず、待期のあとに一定期間の給付制限がかかります。退職後の現金繰りを考えるうえで、これを知らないのはかなり困ります。
そして、この期間が最近変わっていました。
- 退職日が2025年(令和7年)4月1日以降なら、給付制限は原則1ヶ月(それ以前は原則2ヶ月)
- 退職日から遡って5年間に2回以上、正当な理由なく自己都合退職して受給資格決定を受けている場合は3ヶ月
- 自己の責めに帰すべき重大な理由による解雇(重責解雇)の場合も3ヶ月
- リ・スキリングのために教育訓練等を自ら受けた場合は、給付制限が解除されます(2025年4月以降に受講を開始したもの)
私のように2026年に辞める人は、原則1ヶ月のほうに当たります。2ヶ月のつもりで現金を用意していたなら、1ヶ月分は前提が変わることになります。
なお、基本手当は「働く意思と能力があるのに職に就けない」人のための給付です。6月の記事では、Side-FIREだと「就労の意思」が前提になる点は要確認、と書いて止めていました。
いまの整理はこうです。私が目指しているのは完全リタイアではなく、事業所得を続ける前提のSide-FIREなので、働く意思がないわけではありません。ただし該当するかどうかを決めるのは私ではないので、手続きのときにハローワークで確認します。ここは「たぶん大丈夫」で進めるところではないと思っています。
7. 【退職後】確定申告と、取り崩しの始動
7-1. 確定申告
年の途中で退職すると年末調整がされないため、翌年に自分で確定申告して払いすぎた税金を精算します。国民年金保険料・健康保険料・iDeCoの掛金は、いずれも控除の対象です。
7-2. 取り崩しルールの始動
ここから先は、増やす側ではなく減らす側の話になります。私は取り崩しの手順を先に決めてあるので、退職したらそれに沿って回すだけです。
- Side-FIRE後の私の取崩戦術|4,000万円で毎月12万円:年1回のリバランスと4%ルールで、月の手取りを決める手順
- Side-FIREの目標を4,125万円に決めた理由:そもそも、いくら貯まったら辞めるのかの設計
辞める手続きは、この2つの記事のあいだにある工程だと考えています。いくら貯まったら辞めるかを決め、辞めるための手続きを済ませ、そこから取り崩しを始める、という順番です。
8. 期限だけ一覧にすると、こうなる
手続きは項目ごとに散らばっていますが、期限だけ抜き出すと数はそれほど多くありません。
| 手続き | 期限 | 起算点・条件 |
|---|---|---|
| 健康保険の任意継続 | 20日以内 | 資格喪失日(退職日の翌日)から |
| 国民年金への切替 | 14日以内 | 退職日の翌日から |
| 企業型DCの移換 | 6ヶ月以内 | 加入者資格の喪失日から |
| 失業給付の給付制限 | 原則1ヶ月 | 離職日が2025年4月1日以降の場合 |
| 確定申告 | 翌年の申告期間 | 年の途中で退職した場合 |
国民健康保険の届出期限は自治体ごとに案内が異なるため、この表には入れていません。辞める月が決まった時点で、自分の自治体のページを見に行くのが確実です。
9. 6月に書いたあと、調べ直して分かった3点
制度を公式情報から取り直して、いちばん収穫だったのは誤りが見つかったことではなく、書いていなかった条件が見つかったことでした。判断に効いた順に3つ挙げます。
① 任意継続から国保への乗り換えは、2022年の改正があって初めて成立する。
2年間の途中で抜けられるようになったのは、そう昔の話ではありません。私の「1年目は任意継続、2年目は国保」という計画そのものは変わりませんが、それが何に支えられているかが分かりました。
② 任意継続の保険料には天井がある。
標準報酬月額の上限(2026年度は32万円)で頭打ちになります。前年所得で決まる国保に天井はありません。「私の場合は任意継続が安そうだった」の理由は、感覚ではなくこの構造でした。これも計画は変わらず、根拠が変わった側です。
③ 失業給付の給付制限は原則1ヶ月に短くなっている。
2025年4月1日以降の離職からです。3つのなかで、これだけは計画そのものが動きます。給付が始まるまでの期間の見積もりが、そのまま1ヶ月分変わるためです。
3つとも、制度が「いつから」そうなっているかを見に行かないと出てこない情報でした。手続きの記事を読むときは、書かれた日付を先に見たほうがいい。自分の記事も含めて、です。
10. まとめ
- 辞めると健康保険・年金・住民税・確定申告が、すべて自分ごとになる
- クレジットカード・健康診断・企業型DCの確認は、在職中に済ませる
- 健康保険は3択を比較する。任意継続には資格要件と保険料の上限があり、途中でやめることもできる
- 年金は14日以内。退職者向けの特例免除は、本人の前年所得を0として審査する
- 住民税は辞めたあとも現役並みの支払いが発生。取り崩しとは別に現金で用意する
- 失業給付の給付制限は、2025年4月以降の離職なら原則1ヶ月
辞めてから慌てないために、このリストを順に潰していきます。
数字の出どころ
この記事の制度の内容は、2026年8月12日時点で次の公式情報から確認しました。
- 協会けんぽ 任意継続の加入条件について/資格の喪失について/令和8年度の任意継続被保険者の標準報酬月額の上限について
- 日本年金機構 会社を退職したときの国民年金の手続き/国民年金保険料の免除制度・納付猶予制度
- 厚生労働省 令和7年4月以降に教育訓練等を受ける場合、給付制限が解除され、基本手当を受給できます/離職・転職時等の年金資産の持ち運び(ポータビリティ)
- iDeCo公式サイト 転職・退職された方へ
- 総務省 個人住民税
住民税の一括徴収の扱いだけは、根拠条文の本文まで到達できず、総務省の記述で確認しています。本文でもそのように書きました。
あわせて読みたい
■注意
本記事は制度の一般的な解説であり、税務・社会保険の正確性を保証するものではありません。
制度は改正されます。記載は2026年8月12日時点で確認した内容です。
手続きは必ず公式情報・自治体・勤務先でご確認ください。
最終判断は自己責任で!!
ではまた!!
コメント