
はじめまして、まるまる小松と申します
このブログは、Side-FIREを目指すひとりの会社員が、自分の資産運用の実データを隠さず公開する記録です。
30代の会社員で、本業はエンジニアをしています。特別な金融の資格も、業界の内部情報も持っていません。持っているのは、自分の口座の中身と、そこに至るまでの失敗の記録だけです。
このブログに書いてあるのは、その2つだけです。
いまの資産状況(すべて実額)
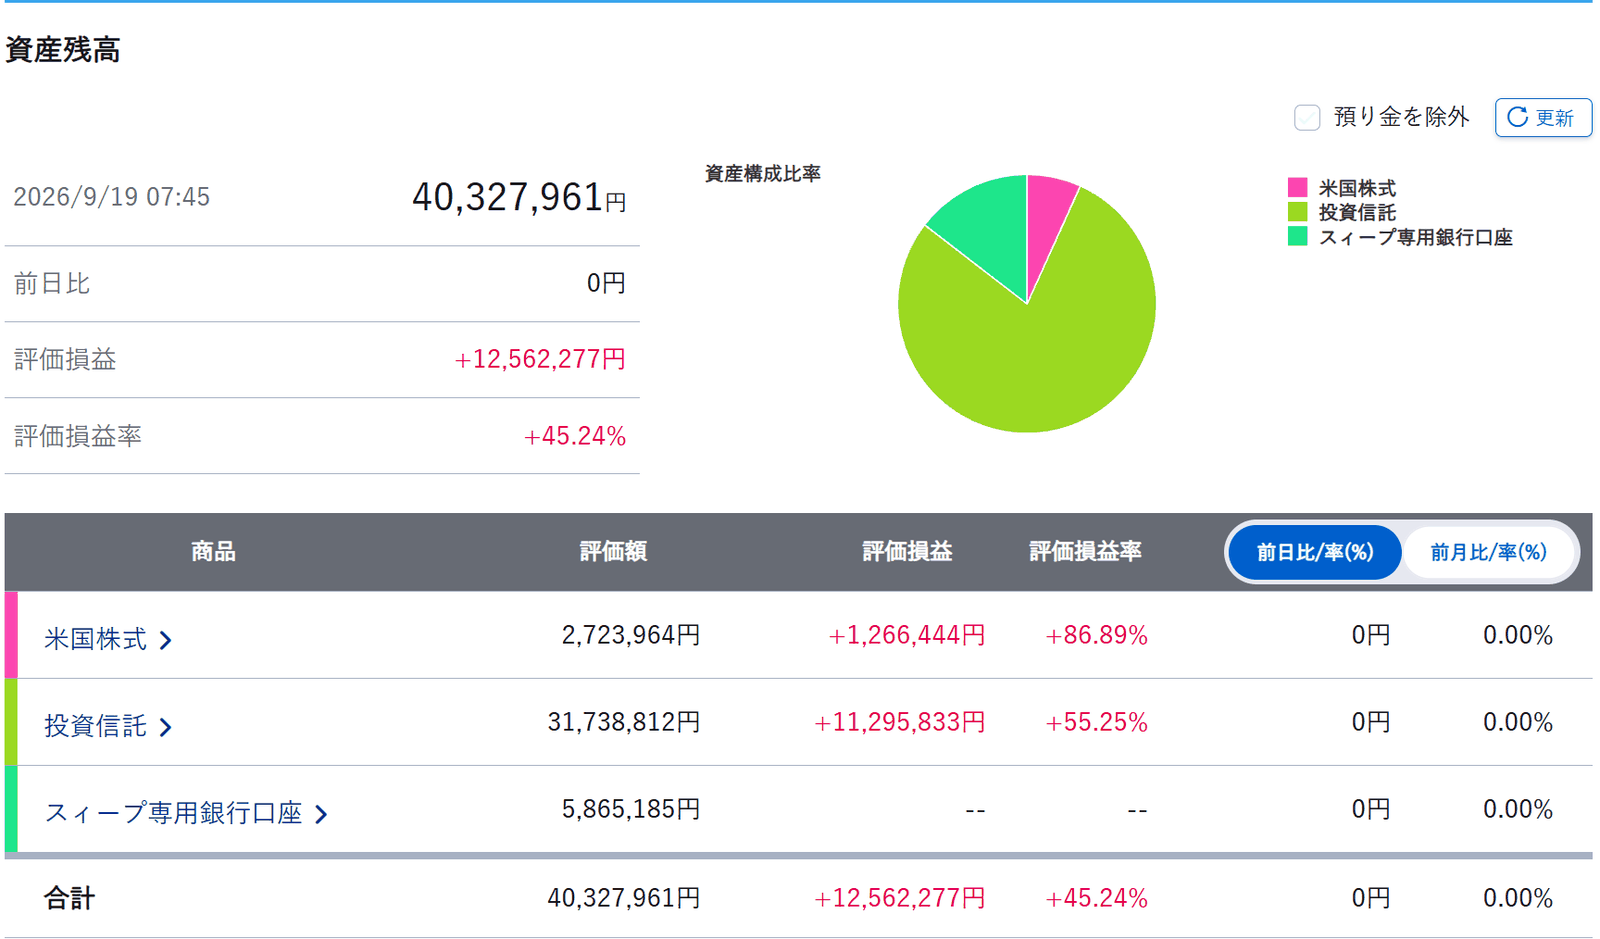
| 項目 | 数値 |
|---|---|
| 運用資産 | 40,327,961円(2026年9月19日時点) |
| 目標資産 | 41,250,000円(4,125万円) |
| 達成率 | 97.76% |
| 週次記録の開始 | 2025年8月/約2,915万円からスタート |
金額はすべて証券口座の実額です。週に一度、必ず記録して公開しています。増えた週も減った週も、同じ形で出しています。
目標の4,125万円は、月18万円の生活費から逆算した数字です。決め方と、その前提を自分で検証した結果を1本にまとめています。
-> 目標4,125万円はどう決めたか|Side-FIRE設計の全体像
2026年8月に一度到達し、その後の相場で下回っています。
なぜ実額を出すのか。 資産形成の情報を探しているとき、いちばん役に立たないのが「一般論」だと思っているからです。「長期・分散・積立が大事」——それはそのとおりですが、その先が知りたい。実際いくら増えたのか、下落局面で何%減ったのか、そのとき何を考えたのか。私が読み手として知りたかったことを、自分の数字で書いています。
下落局面で何%減ったのかは、週次の記録から数え直して1本にまとめました。
記録を始めてからの1年で下げは6回、いちばん深いときで-4.7%です。
-> インデックス下落時の心構え|1年で6回の下げを何もせずに通した記録
2020年、私は資産を半分以下にしました
信頼していただくために、いちばん都合の悪い話から書きます。
2020年のコロナショックで、私は運用資産を半分以下にしました。
原因は暴落ではありません。CFDでレバレッジをかけて一発逆転を狙った、私自身の判断です。当時の運用資産およそ600万円をまるごとCFD口座に移し、NYダウが史上最高値圏にあった29,000ドル台で「まだ上がる」と買い増しを続けました。数日で400万円以上を失い、2020年のトレード実績は-393万円でした。
そこから立て直せた理由は、相場観でも手法でもありません。レバレッジから完全に手を引き、節約して入金額を増やしただけです。それで2021年末に資産1,000万円に到達しました。
この経験から得た結論は2つです。
- レバレッジ取引には関わらない
- 資産形成の一番の近道は入金力
この失敗は、当時の約定履歴をすべて公開して1本の記事にまとめています。
-> CFDで-393万円。コロナショックで資産が半分以下になった話
いま4,000万円台にいるのは、うまく売買したからではありません。やらかした後に、退屈な方法へ切り替えたからです。
資産運用のルール
感情で判断しないために、先にルールを決めて書面化しています。エンジニアの仕事で「仕様を先に決める」のと同じ発想です。
運用ルール
- NISAに毎月30万円 (成長20万円+積立10万円) を淡々と投資する
- 直近高値から値頃感(-20%等)が出たら、NISA成長投資枠を一気に使い切る
- 特定口座でのスイングトレード用に、150万円を現金で確保しておく。
この3つは1本の記事として書き出してあります。判断の細かい目安と、
やりすぎないための歯止めもそちらに書いています。
-> 2026年の資産運用方針について
このうち、「値頃感で買い増す」ルールは2025年4月のトランプショックで実際に発動しました。
何を見て判断し、結果どうなったかは別記事にまとめています。
-> 新NISAに900万円投資した全記録|30ヶ月で1,373万円
取崩ルール
- 金融資産:運用現金 = 8:2 を維持する
- 取崩は 4%ルール を基準にする
- 取崩は 特定口座を優先する(NISA制度の改悪リスクを踏まえて)
- リバランスは年1回だけ。相場を見て動かさない
この4つに沿って、実際の口座残高で取崩の手順を設計しました。2026年8月時点の月の手取り見込みは約12.6万円です。この数字が、Side-FIREの生活設計の土台になっています。
年1回のリバランス計算と、翌年の月額の決め方、計算式そのものまで公開しています。
-> Side-FIRE後の私の取崩戦術|4,000万円で毎月12万円
使っている証券口座
ルールを実行している場所も書いておきます。メインはSBI証券です。上の運用ルールも取崩ルールも、すべてこの口座の中で動いています。
- NISA口座(成長投資枠20万円+つみたて投資枠10万円)
- 特定口座(新NISA開始前からの積立枠、現在は積立完了)
- 預り金(スイングトレード用に現金で置いてある150万円含む)
週に一度公開している資産額は、この3つを合計した金額です。ほかの証券会社の口座を足した数字ではありません。
このブログで大事にしていること
- 自分の数値でしか語らない。 他人の一般論を書き写すことはしません
- 検証してから書く。 証券会社の説明もAIの回答も、そのままは信じません。自分で計算して答え合わせした結果だけを載せます
- 失敗も同じ精度で書く。 減った週の記録を飛ばしません
- 本音を書く。 焦り、見栄、面倒くささも含めて残します
エンジニアとしての習慣は、この「検証してから書く」を支えるために使っています。技術的な話を読者の方に理解していただく必要はありません。知りたいのはお金の結論のはずだからです。
発信媒体
- ブログ(当サイト):詳しい検証と記録
- アメブロ(旧サイト) ameblo.jp/marumaru-komatsu
当ブログは資産運用を推奨する目的は一切ございません。投資は自己責任でお願いします。詳しくは免責事項をご覧ください。