Side-FIREプラン

Side-FIREプラン

1,000万円から4,000万円まで4年半|「毎月30万円・年9%」の試算に3年間は負けていました

1,000万円から4,000万円まで4年半でした。毎月10万円・30万円を年9%で積み立てた試算に自分の記録を重ねると、最初の3年は試算より下で、追い越したのは4年目です。2026年は年内進行中。
Side-FIREプラン

資産4,000万円台でサイドFIREの目標額に到達|株と現金の比率は設計どおりではなかった

2026年8月14日、資産4,000万円台でサイドFIREの目標額4,125万円に到達しました。ただし届いたのは総額だけで、資産構成は株85:現金15と、設計の8:2から外れていました。到達日の口座画面と、届いた後に残る作業を公開します。
Side-FIREプラン

退職前にやることリスト|会社を辞める前の手続きと期限

退職前にやることを、在職中・退職直後・退職後の時期と期限つきで一覧にしました。健康保険・年金・住民税・失業保険まで、公式情報で確かめ直した内容です。
Side-FIREプラン

サイドFIREにいくら必要か|生活費から逆算した私の4,125万円

サイドFIREに必要な資産は「(月の生活費−副収入)×12÷4%」で出せます。ただし4%ルールには順序リスクがあり、試算すると前提次第で必要額は大きく動きます。生活費18万円から逆算した私の4,125万円と、その確からしさを公開します。

新NISA実績

新NISA実績

特定口座からNISAへの移し替えは得か|税金と非課税運用の差

特定口座を売ってNISAへ移すと、含み益に税金がかかります。私の場合、残り780万円を移す税金はおよそ72万円。それでも移すほうが得かを、特定口座のまま持ち続けた場合と10〜30年後の手取りで比べ、判断の前提を整理しました。
新NISA実績

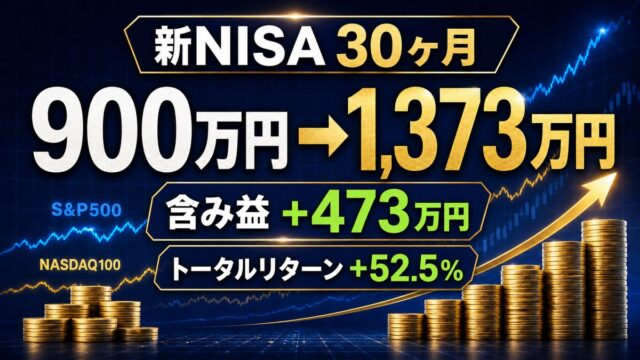
新NISAの運用実績と利回り|900万円が1,373万円、年率はおよそ35%

新NISAに2年半で900万円を投資した運用実績です。評価額は1,373万円、リターン+52.5%は年率に直すとおよそ35%。年率の計算方法と、2025年4月のスポット買いの中身を口座の画面から確かめます。
新NISA実績

投資信託の信託報酬、最安に乗り換えるべきか|SBI NASDAQ100で私がやった判断

NASDAQ100の投信を信託報酬0.2035%から0.1958%に乗り換えました。ただ運用報告書を読むと、公表値の差0.0077%より、信託報酬に載っていない費用のほうが大きい。実質コストで見直した話です。
新NISA実績

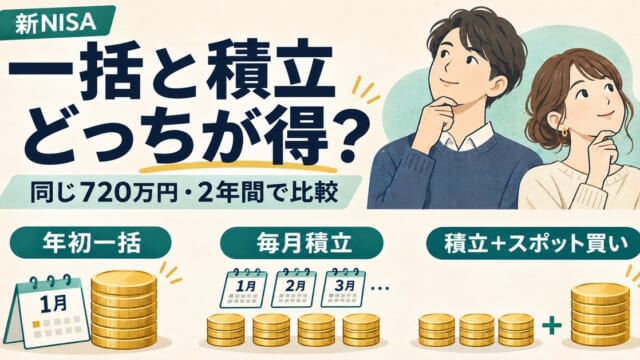
新NISAは一括と積立どっちが得か|2年間の実績で年初一括・毎月積立・私の手法を比べた

新NISAは一括と積立どっちが得か。同じ720万円を年初一括・毎月積立・私の手法(積立とスポット買いの併用)で2年間比べました。期待リターンは年初一括が有利、ただし2025年は毎月積立の勝ち。併用は年初一括に0.4ポイント差まで迫りました。

投資の考え方

投資の考え方

会社員の私がインデックス投資を選んだ3つの理由と注意点

私がインデックス投資を選んだ理由は、ほったらかしにできる・入金力と運用期間で勝負できる・現物なのでレバレッジがかからない、の3つです。CFDで資産を半分以下にした経験と運用記録から、選んだ理由と、引き受けた注意点を書きます。
投資の考え方

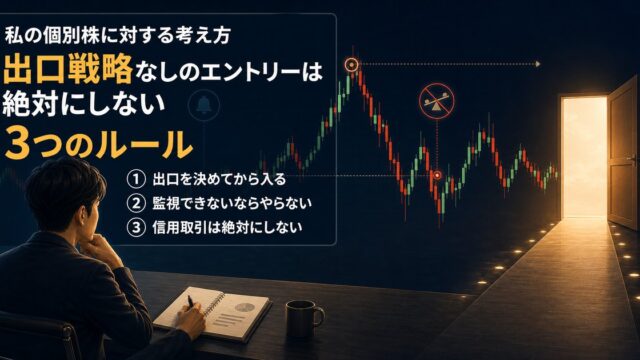
個別株の売買ルール|損切りに頼らず、利確の出口を決めてから買う

個別株の売買で私が守る3つのルールです。利確の出口を決めてから買い、損切りが要る銘柄と信用取引には入らない。2025年のQQQのスイング(およそ+28%)の約定履歴も載せています。
投資の考え方

CFDの失敗談|コロナショックのロスカットで-393万円、資産が半分以下に

CFDの失敗談です。2020年のコロナショックでNYダウCFD22枚がロスカットされ、400万円以上を失い年間-393万円。約定履歴をそのまま公開し、元本の見誤り・下落の速度・大損から立ち直るためにやったことを数字で書きます。
投資の考え方

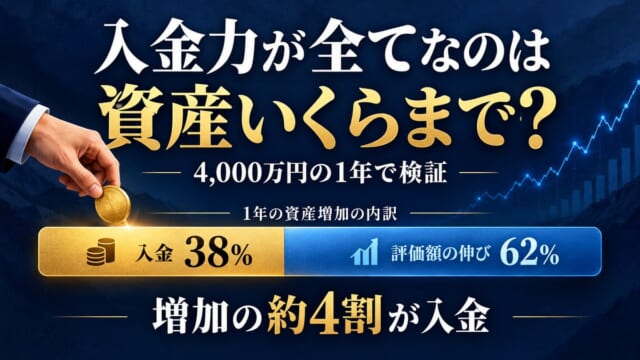
入金力が全てなのは資産いくらまでか|4,000万円の1年で入金は増加の約4割

入金力が全てなのは資産いくらまでか。年の入金額と年5%の伸びが並ぶ資産額を試算し、資産4,000万円の1年の記録で確かめました。増加1,077万円のうち入金は約4割。それでも最も資産が増えた週はボーナスの週でした。