サイドFIREに必要な資産は、(月の生活費−副収入)×12÷4% で出せます。私の場合は、月の生活費18万円、副収入(事業所得)5万円で、3,900万円です。
ただし、この4%は「この割合で取り崩せば必ずもつ」という保証ではありません。取り崩しを始めた直後に暴落が来ると、同じ平均リターンでも資産が先に尽きることがあります。これを順序リスクと呼びます。
この記事の結論は3つです。
- 一般式で出る必要額は「目安」。4%ルールを作ったベンゲン氏は、2025年に「いまの退職者なら5.25〜5.5%」とも述べていて、取崩率をいくつと置くかで必要額は1,000万円以上動く
- 順序リスクを入れて試算すると、成功率9割に必要な額は、株のリターンをどう見るかで約4,200万〜5,100万円(私の生活費・株8:現金2の場合)
- 私は目標を4,125万円に置き、2026年8月14日に到達した。この額で30年もつ確率は試算で8〜9割弱。足りない分は、Side-FIRE後も働けることで埋める
この記事では、まず一般式と4%ルールの根拠を確かめ、次に順序リスクを入れたシミュレーションで「その額で何割の確率でもつか」を見ます。判断の基準は30年間、資産が尽きずに取り崩し続けられる確率です。シミュレーションの数字はすべて試算で、前提は第5章と付録に書きました。
1. サイドFIREにはいくら必要か?
答えは、(月の生活費−副収入)×12÷取崩率 です。取崩率を4%と置くなら、年間の不足額を25倍すれば必要額になります。
考え方はシンプルです。Side-FIREでは生活費の一部を働いて稼ぎ、足りない分を資産から取り崩します。
毎月の生活費 ≦ 毎月の取崩額 + 副収入
私の数字を入れると、次のとおりです。
- 毎月の生活費:約18万円(家賃・食費・社会保険料など込み)
- 副収入(事業所得):月5〜10万円の見込み。安全側に下限の5万円で計算
18万円−5万円=月13万円、年156万円を資産から取り崩すことになります。これを4%で割ると、156万円÷0.04=3,900万円。これが一般式で出る私の必要額です。
生活費と副収入の組み合わせを変えると、必要額は次のように動きます(取崩率4%で計算した試算です)。
| 月の生活費 | 副収入 0円 | 副収入 月5万円 | 副収入 月10万円 |
|---|---|---|---|
| 15万円 | 4,500万円 | 3,000万円 | 1,500万円 |
| 20万円 | 6,000万円 | 4,500万円 | 3,000万円 |
| 25万円 | 7,500万円 | 6,000万円 | 4,500万円 |
| 30万円 | 9,000万円 | 7,500万円 | 6,000万円 |
副収入が月5万円増えるごとに、必要額は1,500万円減ります。資産を1,500万円積むのと、月5万円を稼ぎ続けるのが同じ効果ということです。サイドFIREが完全リタイアより少ない資産で成り立つのは、この差があるからです。
表を使うときの注意が3つあります。
- 夫婦なら、生活費も副収入も世帯の合計で入れます。式は同じです
- 特定口座から取り崩す場合は、売却益に約20%の税金がかかります。手取りで年156万円を使うには、取り崩す額を少し多めに見る必要があります(私の場合は年162万円ほど。付録)
- 取崩率4%は、取り崩す期間が30年の場合の目安です。30代・40代でサイドFIREすると期間がもっと長くなり、必要額は増えます(第6章)
2. 4%ルールの根拠は何か?
答えは、アメリカの過去の市場データで、「毎年4%ずつ取り崩しても30年間資産が尽きなかった」ことを確かめた研究です。
元になった研究は2つあります。
1つ目は、ファイナンシャル・プランナーのウィリアム・ベンゲン氏が1994年に発表したものです。株(S&P500)と中期の米国債を組み合わせ、退職した年ごとに「初年度に資産の何%を引き出し、翌年以降はインフレの分だけ増やしていく」と、何年もつかを調べました。過去のどの年に退職しても30年以上もった上限が、およそ4%でした。
2つ目は、1998年に米国の3人の教授が発表した、通称「トリニティ・スタディ」です(Cooley, Hubbard, Walz)。1926年から1995年までのアメリカの実データを使い、株式(S&P500)と長期の高格付け社債の比率を変えた5通り(株100%、75:25、50:50、25:75、社債100%)で同じことを確かめました。30年・4%の成功率は、株100%で約95%、株75%で約98%、50:50で100%です。
この2つの研究から読み取れることは3つあります。
- 4%ルールは、過去のデータで確かめた経験則です。将来も同じリターンが出ることを保証するものではありません
- 守りの資産は債券で、現金は検証の対象に入っていません。現金で守る場合は、そのまま当てはめられません(第7章)
- アメリカのデータで、ドル建ての話です。日本の投資家が円で生活する場合、為替の動きは検証に入っていません。私は長期的に円安方向と見ているので、この記事の試算には為替を入れていません
3. 4%より多く取り崩してもよいのか?
答えは、4%ルールを作ったベンゲン氏自身が、2025年に「いまの退職者なら5.25〜5.5%くらいを勧める」と述べています。ただし条件付きです。
ベンゲン氏は2025年に新著『A Richer Retirement: Supercharging the 4% Rule to Spend More and Enjoy More』を出しました。報道によると、内容は次のとおりです(AI調べ。出典は Money.com、2025年8月15日の記事)。
- 小型株や外国株などを加えて分散した資産で計算し直すと、過去の最悪のケースでも初年度4.7%まで取り崩せた。本人は4.7%を「最悪のケース」と呼び、慎重な出発点であって固定のルールではないとしている
- そのうえで、いまの退職者には「5.25%から5.5%くらいを勧める」と述べた。根拠は、最悪のケースではなく、いまの株価の水準とインフレの見通しを踏まえた計算
- 「インフレは退職者の最大の敵」とも述べ、人によって状況が違うので自分に合わせて調整するよう勧めている
5.5%で私の数字を割り戻すと、156万円÷0.055=約2,840万円です。4%の3,900万円より1,000万円以上少なくなります。
ただし、5.5%は「いまの相場環境なら」という条件付きの数字です。株価の水準やインフレの見通しが変われば、この数字も変わります。そして4.7%も5.5%も、アメリカの過去データと、取り崩す期間30年を前提にしています。
取崩率をいくつと置くかで、必要額は1,000万円以上動きます。そこで次の章から、取崩率を決める一番の要因である順序リスクを見ていきます。
4. 順序リスクとは何か?
答えは、平均リターンが同じでも、悪い年が取り崩しの初めに来るか終わりに来るかで、資産のもち方が大きく変わるリスクです。
取り崩しをしなければ、順序は結果に関係ありません。100万円が−25%、+10%と動いても、+10%、−25%と動いても、最後は同じ82.5万円です。
ところが毎年取り崩すと話が変わります。値下がりした年に取り崩すと、安い値段で多く売ることになります。売った分は、その後の回復に乗れません。取り崩しの初めに暴落が来ると、この損が残りの年数ずっと響きます。
具体的に試算してみます。私の一般解3,900万円から、毎年156万円を取り崩します。30年のうち3年は大きく下がる年(−25%、−15%、−10%)、残りの27年は毎年約7.8%上がる年です。30年の平均リターン(複利で増える率)は、どちらの並びでも実質5%で同じです。
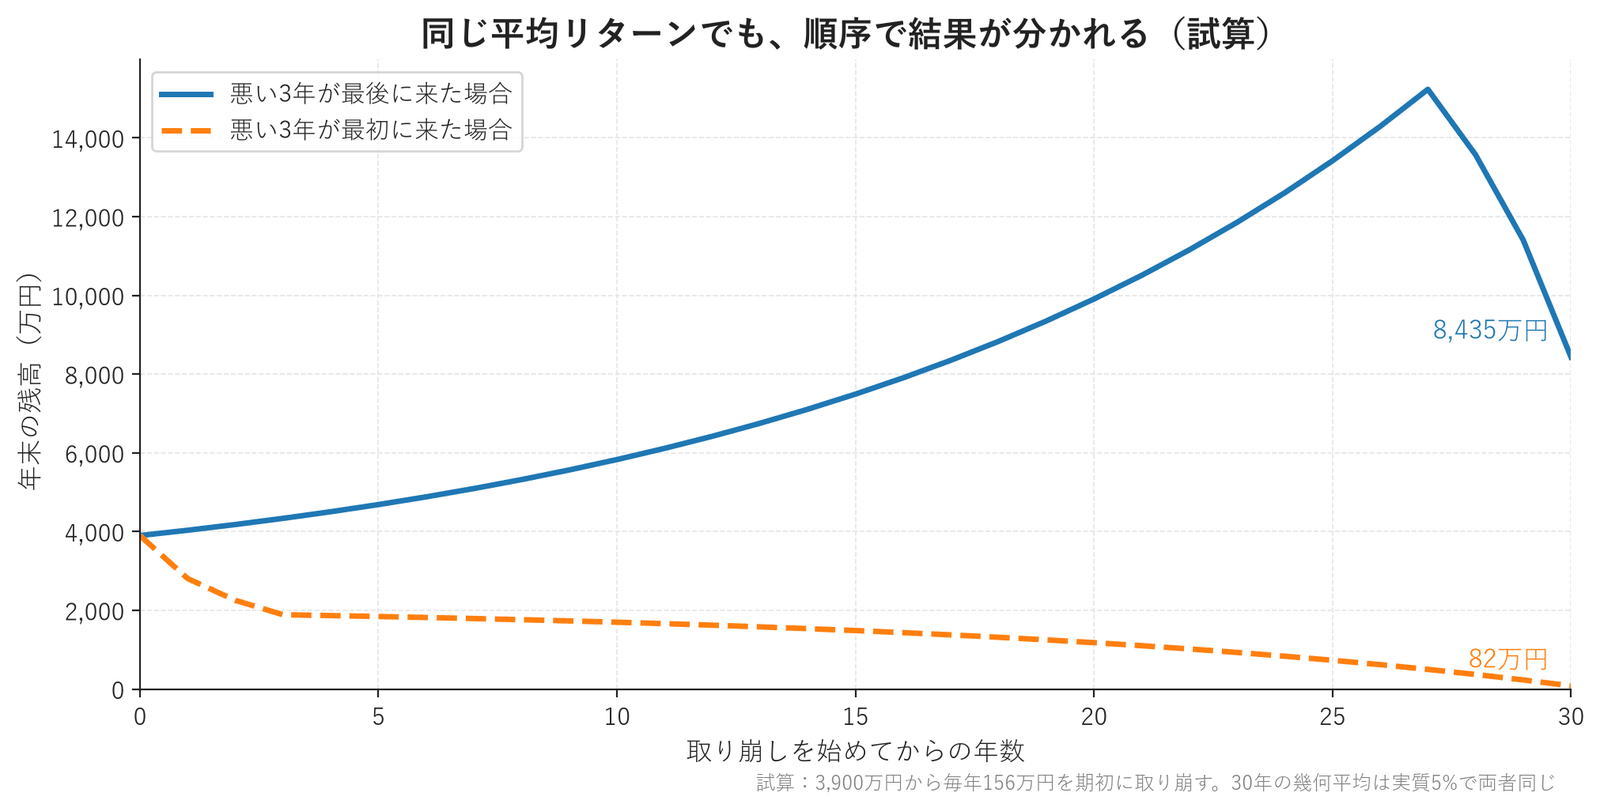
- 悪い3年が最初に来た場合:3年後の残高は約1,900万円まで減ります。その後は毎年7.8%で増えても取り崩しに追いつかず、30年後はほぼ尽きて約80万円です
- 悪い3年が最後に来た場合:3年後の残高は約4,300万円。30年後でも約8,400万円残ります
平均リターンも、取り崩す額も同じです。違うのは、悪い年がいつ来たかだけです。
4%ルールが「平均リターンが4%以上あれば4%取り崩せる」という話ではないのは、このためです。トリニティ・スタディもベンゲン氏も、悪い年が先に来た退職者を含めて「それでも30年もったか」を数えています。
5. 順序リスクを入れると、必要額はいくらになるか?
答えは、30年間もつ確率を9割にするなら、私の条件で約4,200万〜5,100万円です。株のリターンをどう見るかで、900万円ほどの幅が出ます。
第4章の例は、並びを1つずつ決めた計算でした。実際にどの並びが来るかは分かりません。そこで、株と守りの資産のリターンをランダムに並べた30年を4万通り作り、そのうち何割で資産が尽きなかったかを数えました(モンテカルロ・シミュレーション)。
前提は次のとおりです。すべてインフレを引いた後の実質の値で、試算です。
- 取り崩す額:年162万円(手取り156万円に、特定口座の売却益への税金を足した額)。毎年の初めに取り崩し、額は実質で一定
- 株:実質リターンを年5%・6%・7%の3通りで置く。値動きの大きさ(標準偏差)は年18%
- 守りの資産:現金は実質−2%(インフレ2%で利息0%)、債券は実質+2.5%・値動き年6%
- 年に1回、決めた比率へ戻す(リバランス)
株の実質リターンを3通りにしたのは、ここで答えが一番動くからです。トリニティ・スタディの時代のアメリカ株は実質7%前後でした。これからも同じだけ伸びるとは限らないので、5%と6%も並べました。
成功率9割に必要な額は、次のとおりです(100万円単位に丸めた試算)。
| 資産の組み方 | 株の実質5% | 株の実質6% | 株の実質7% |
|---|---|---|---|
| 株100% | 約5,100万円 | 約4,500万円 | 約4,000万円 |
| 株80%・現金20%(私の比率) | 約5,100万円 | 約4,600万円 | 約4,200万円 |
| 株75%・債券25% | 約4,400万円 | 約4,000万円 | 約3,700万円 |
同じ条件で、取崩率を固定したときの成功率も見ました。
- 取崩率4%:株80%・現金20%で、成功率は76〜88%。株75%・債券25%なら85〜94%。株を強気に見て債券と組めば、トリニティ・スタディに近い9割台になります
ベンゲン氏の5.5%も、このシミュレーションで確かめました。株のリターンを決め打ちして5.5%の成功率を見るのではなく、逆に「5.5%が成功率9割で成り立つには、株の実質リターンが何%必要か」を求めています。4%についても同じ計算をして並べました(試算)。
- 4%が成り立つのに要る株の実質リターン:株100%で約7%、株80%・現金20%で約7%、株75%・債券25%で約6%
- 5.5%が成り立つのに要る株の実質リターン:株100%で約10%、株80%・現金20%で約11%、株75%・債券25%で約10%
このモデルの中で取崩率を1.5ポイント上げるには、株が年3〜4ポイント多く伸びる必要がある、ということです。
ただし、ベンゲン氏が5.5%を勧める根拠は、株がこれまでより伸びることではありません。小型株や外国株まで分散したことと、いまの株価水準とインフレの見通しです。このシミュレーションは株を1つにまとめ、インフレも一定と置いているので、その根拠を入れられません。5.5%を採るかどうかは、このシミュレーションでは判断できないというのが答えです。
そのうえで参考として、株の実質リターンを5.5%が成り立つ水準(10%・11%)に置いたときの結果も載せます。成功率9割に必要な額です(100万円単位に丸めた試算)。
| 資産の組み方 | 株の実質10% | 株の実質11% |
|---|---|---|
| 株100% | 約2,900万円 | 約2,700万円 |
| 株80%・現金20%(私の比率) | 約3,200万円 | 約3,000万円 |
| 株75%・債券25% | 約2,900万円 | 約2,700万円 |
この前提なら、4,125万円で30年もつ確率は97〜99%です。
ただし、この表は正確な比較ではありません。ベンゲン氏の根拠(分散・株価水準・インフレの見通し)を、株の伸びに置き換えて近似したものだからです。トリニティ・スタディの時代のアメリカ株でも実質7%前後なので、実質10%を超える伸びが30年続くと置くのはかなり強気な前提です。「5.5%で取り崩すなら、このモデルではここまで株が伸びる必要がある」という目安として見てください。
必要額は1点では決まりません。決めるのは「株がどれくらい伸びると見るか」と「どれくらいの確率でもってほしいか」です。
6. 若くしてサイドFIREすると、必要額はどう変わるか?
答えは、取り崩す期間が長くなるぶん、必要額は増えます。30年を40年にすると約1.2倍、50年にすると約1.3〜1.4倍です(試算)。
4%ルールも第5章の試算も、取り崩す期間は30年です。60歳で退職すれば90歳までですが、40歳でサイドFIREすると30年では足りません。
株80%・現金20%、成功率9割で、期間だけを延ばしました(100万円単位に丸めた試算)。
| 取り崩す期間 | 株の実質5% | 株の実質6% | 株の実質7% |
|---|---|---|---|
| 30年 | 約5,100万円 | 約4,600万円 | 約4,200万円 |
| 40年 | 約6,300万円 | 約5,500万円 | 約4,900万円 |
| 50年 | 約7,300万円 | 約6,200万円 | 約5,400万円 |
取崩率に直すと、株の実質6%で30年なら約3.5%、50年なら約2.6%です。若くしてサイドFIREするほど、取崩率は4%より低く見ておく必要があります。
なお、この試算には公的年金を入れていません。年金を受け取り始めれば取り崩す額は減るので、実際の必要額はこれより少なくなります。年金をいくら見込むかは人によって違うので、ここでは入れずに上限側の数字として見てください。
7. 守りの資産は、現金と債券のどちらがよいか?
答えは、必要額を下げたいなら債券です。現金は増やしても必要額が下がりませんでした(試算)。
株の実質リターンを5%と置き、守りの資産の割合を0%から40%まで変えて、成功率9割に必要な額を比べました(全結果は付録)。
- 現金で守る場合:0%で約5,100万円、20%でも約5,100万円、40%では約5,300万円に増えます。値動きを抑える効果と、インフレで目減りする効果が打ち消し合うためです
- 債券で守る場合:割合を増やすほど必要額が下がり、40%で約4,100万円です。利息を生みながら値動きを抑えるからです
第2章で見たとおり、トリニティ・スタディが守りに使ったのは社債で、現金ではありません。同じ2割を空けるにしても、そこに何を置くかで必要額は600万円ほど変わります。
私のルールでは、守りの2割は現金です(第8章)。この試算のとおり、現金のままでは必要額は下がりません。
8. 私はなぜ4,125万円を目標にしたのか?
答えは、3,900万円の一般解を、自分の口座と「株8:現金2」のルールに当てはめ直した結果です。安全のために上乗せした額ではありません。
設計したのは2025年8月です。株の期待リターンを5%、現金を0%と見て、加重平均で年4%になる比率として、株8:現金2を決めました(0.05×0.8=0.04)。この比率は、いまも明文化したルールとして持っています。
そのうえで、株の部分を口座に割り当てました。
- 特定口座:1,500万円(設計した2025年8月の残高)
- NISA口座:1,800万円(生涯投資枠)
- 株の合計:3,300万円
株が全体の8割なので、全体は3,300万円÷0.8=4,125万円、現金は825万円(全体の2割)になります。年156万円を4,125万円から取り崩すと、取崩率は約3.8%です。
ただし、この比率の決め方は平均リターンから組み立てたもので、第4章の順序リスクは入っていません。第5章と同じ条件で4,125万円を試算すると、30年もつ確率は株の実質リターン5%で約78%、6%で約84%、7%で約89%でした。株を強気に見ても、成功率9割にはわずかに届きません。9割を求めるなら、5%と見た場合は約5,100万円が必要です。
それでも、目標は4,125万円のままにしました。理由はSide-FIREだからです。
- 相場が悪い年は、少し多めに働けます。月5万円の事業所得を前提にしていますが、暴落の年に稼働を増やし、支出を絞れば、取り崩す額を減らせます。シミュレーションは取り崩す額を毎年一定と置いているので、こうした調整は入っていません。失敗パターンの多くは、この調整で踏みとどまれると考えています
- 働けることは、数式に入らない安全弁です。ガチガチに固めるなら5,000万円台を積む必要がありますが、4,125万円を当面の目標に置いて、差は稼ぐ柔軟性で埋めることにしました
- 余裕を持ちすぎないためでもあります。フルタイムの仕事を辞めたあと、間違ってFat-FIREしてしまったら、堕落した生活になるのが目に見えています
Side-FIREなのだから、いざとなったら働けばいいんです。
もっと安心を買いたい人は、目標金額に安全マージンを設けるか、守りを債券にして確度を上げる方法があります。どこまで働く気があるかで、選択肢は変わります。
この4,125万円には、2026年8月14日に到達しました。ただ、届いたのは総額だけで、株と現金の比率は設計どおりになっていませんでした。その記録は別の記事にまとめています。
-> 資産4,000万円台でサイドFIREの目標額に到達|株と現金の比率は設計どおりではなかった
9. まとめ
- サイドFIREの必要額は(月の生活費−副収入)×12÷4%で出せる。私は生活費18万円・副収入5万円で3,900万円。副収入が月5万円増えるごとに必要額は1,500万円減る
- 4%ルールはアメリカの過去データで確かめた経験則。ベンゲン氏は2025年に「いまなら5.25〜5.5%」とも述べたが、相場環境に左右される条件付きの数字
- 順序リスクを入れて試算すると、成功率9割の必要額は株の見立て次第で約4,200万〜5,100万円。若くして辞めて取り崩す期間が延びれば、さらに増える
- 私は4,125万円を目標にした。試算で足りない分は、Side-FIRE後も働けることで埋める
必要額は計算式で1つに決まるものではなく、「どの前提で、どれくらいの確率でもってほしいか」で決まります。式で目安を出し、順序リスクで幅を知り、足りない分をどう埋めるかまで決めておくのが、サイドFIREの目標額の決め方だと思っています。
付録:試算の前提と結果
ここから先は資料です。本文の試算の前提と、本文に載せなかった結果を置いています。
前提
- モンテカルロ・シミュレーション:4万通りの30年(第6章は40年・50年も)。毎年のリターンは対数正規分布で作り、複利で増える率(幾何平均)が置いた値になるようにしています
- 取り崩す額:年161.7万円(税込み)を毎年の初めに。手取り156万円に、特定口座の売却益にかかる20.315%を足した額です。含み益の割合で動くため、年160万円前後の幅として見ています
- 株:実質5%・6%・7%、値動きの大きさ年18%
- 現金:実質−2%(インフレ2%・利息0%)、値動きなし
- 債券:実質+2.5%、値動き年6%
- 株と守りの資産の値動きは無関係(相関0)と置き、年1回リバランス
- 確認として、株75%・債券25%(株の実質7%)で4%を取り崩すと、成功率が9割台に乗ることを確かめています
取崩率4%の成功率(30年)
| 資産の組み方 | 株の実質5% | 株の実質6% | 株の実質7% |
|---|---|---|---|
| 株100% | 80% | 86% | 90% |
| 株80%・現金20% | 76% | 83% | 88% |
| 株75%・債券25% | 85% | 90% | 94% |
4%・5.5%が成功率9割で成り立つのに要る株の実質リターン(30年)
| 資産の組み方 | 取崩率4% | 取崩率5.5% |
|---|---|---|
| 株100% | 約6.9% | 約10.0% |
| 株80%・現金20% | 約7.4% | 約11.1% |
| 株75%・債券25% | 約5.9% | 約9.9% |
守りの資産の割合と必要額(株の実質5%・成功率9割・30年)
| 守りの割合 | 現金で守る | 債券で守る |
|---|---|---|
| 0% | 約5,120万円 | 約5,120万円 |
| 10% | 約5,120万円 | 約4,800万円 |
| 20% | 約5,140万円 | 約4,520万円 |
| 30% | 約5,180万円 | 約4,300万円 |
| 40% | 約5,270万円 | 約4,130万円 |
乱数の並びを変えると、必要額は±20万円ほど動きます。本文では100万円単位に丸めました。
出典
- Bengen, W. P. (1994). Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning
- Cooley, P. L., Hubbard, C. M., & Walz, D. T. (1998). Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable. AAII Journal
- Money.com「The Popular 4% Rule for Retirees Just Got an Update」(2025年8月15日):https://money.com/4-rule-retirement-withdrawal-rate-update/
あわせて読みたい
- 資産4,000万円台でサイドFIREの目標額に到達|株と現金の比率は設計どおりではなかった — この目標額に届いた日の記録
- FIREの取り崩し方と税金の計算|資産3,900万円で月12万円 — 目標に届いたら、どう取り崩すか
- 新NISAの運用ルール|毎月30万円の積立と、成長投資枠を一括で使うタイミング — 増やす側で決めてあるルール
- 新NISAの運用実績と利回り — 目標額の中身になっている運用実績
- 退職前にやることリスト|会社を辞める前の手続きと期限 — 会社を辞める前の手続きと期限
- 運営者プロフィール・資産推移の全公開
■注意
当ブログは資産運用を推奨する目的は一切ございません。
投資は自己責任で!!
ではまた!!
コメント