この記事の結論:インデックス投資を長く続けるなら、暴落は避けられません。避けられないものだと先に知っておき、どこまで下げ得るかの感覚と、明文化した運用ルールを用意しておけば、下落時も売らずに持ち続けられます。
株価が大きく下げると、「このまま持っていて大丈夫なのか」と不安になります。
この記事では、まずインデックス投資がそもそも暴落を避けられない投資であることと、過去の大きな暴落がどのくらいの間隔で来たかを確認します。そのうえで、私が下落時に売らずに持ち続けるために守っている2つのポイントを、自分の口座の記録と合わせて紹介します。
1. インデックス投資は、すべての暴落を受け止める投資
インデックス投資は、市場全体をまるごと買って、15〜20年以上持ち続ける投資です。
市場全体を持つということは、市場が上げたぶんをそのまま受け取る代わりに、市場が下げたぶんもそのまま受け止めるということです。個別株のように「下がりそうな銘柄だけ避ける」ことはできません。
そして、15〜20年という期間は、暴落を1回もやり過ごせるほど短くありません。次の章で見るとおり、大きな暴落は数年おきに来ています。長く持つほど、暴落に出会うのは「もしも」ではなく「いつか必ず」になります。
つまり、インデックス投資で問われるのは、暴落を避ける方法ではありません。暴落が来たときに、売らずに持ち続けられるかどうかです。この記事は、そのための準備の話です。
暴落を受け入れる必要があるのに、私がインデックス投資を続けている理由は下記の記事にまとめています。
-> 会社員の私がインデックス投資を選んだ3つの理由と注意点
2. 大きな暴落は、どのくらいの間隔で来たか
2000年以降のS&P500で、大きな暴落を4つ並べます(AI調べ)。
| 暴落 | 高値 → 底 | 下落率 | 高値を取り戻すまで |
|---|---|---|---|
| ITバブル崩壊 | 2000年3月 → 2002年10月 | 約-49% | 約7年2ヶ月(2007年5月) |
| リーマンショック | 2007年10月 → 2009年3月 | 約-57% | 約5年5ヶ月(2013年3月) |
| コロナショック | 2020年2月 → 2020年3月 | 約-34% | 約6ヶ月(2020年8月) |
| 2022年の下落(ロシアのウクライナ侵攻) | 2022年1月 → 2022年10月 | 約-25% | 約2年(2024年1月) |
出典:History of Market、Yardeni Research。S&P500の終値(ドル建て)で、高値を取り戻すまでの期間は前の高値から数えています。円で持っている場合は為替の動きも加わるので、下げ方は同じにはなりません。
2022年は、急な利上げにロシアのウクライナ侵攻が重なった下げです。
この表から読めることは3つあります。
ひとつは、間隔がばらばらだということです。リーマンショックからコロナショックまでは12年ほど空きましたが、コロナショックから2022年の下落までは2年ほどでした。次がいつ来るかは、過去の間隔からは分かりません。
ふたつ目は、それでも数としては一定の割合で来ていることです。2000年から2025年までのおよそ26年で4回、6〜7年に1回の計算になります。これを当てはめると、15年持てば2回強、20年持てば3回ほど、こうした暴落に出会うことになります(過去の回数から割り出した試算で、将来の回数を示すものではありません)。
みっつ目は、4回とも、持ち続けた人は高値を取り戻していることです。ただし、取り戻すまでの期間は半年から7年まで幅があります。暴落の最中に「いつ戻るか」を当てることはできませんが、「いつか来るもの」として織り込んでおくことはできます。
3. 暴落の理由やいつまで続くかは、調べても行動が決まらない
下げるとニュースには必ず理由が並びます。「強い雇用統計で利上げ観測が強まった」「AI関連の過熱に調整が入った」——この手の説明を、私はほとんど信じていません。
材料は、どちらに転んでも後から付けられるからです。
- 雇用統計が強ければ →「景気過熱で利上げ懸念、だから下落」
- 雇用統計が弱ければ →「景気失速の不安、だから下落」
- 上げた日は →「利下げ期待で上昇」「景気拡大で上昇」
理由探しは、次のアクションに結びつきません。「なぜ下げたか」が分かったところで、買うのか売るのか何もしないのかは決まらない。原因不明の現象にそれっぽい理由が付けられるだけです。それによって自分の不安が強まったり薄まったりし、精神のふらつきが生まれてしまいます。
「いつまで続くか」も同じです。前の章の表のとおり、高値を取り戻すまでの期間は半年のこともあれば7年のこともありました。下げている最中に、どちらになるかは分かりません。
不安を薄めたいなら、理由や期間を当てにいくより、次の章の準備をしておくほうが早いと考えています。
4. 下落時に売らずに持ち続ける2つのポイント
ポイント1:どこまで下げ得るか、値幅の感覚を持っておく
値幅の感覚は、下げてから作っても間に合いません。下げている最中に考えたことは、たいてい恐怖に引っ張られます。だから上げているうちに、「ここまでは想定内」という線を引いておくようにしています。
私の場合、S&P500では7,000ポイントを目安にしています。チャートで見るとこうです。
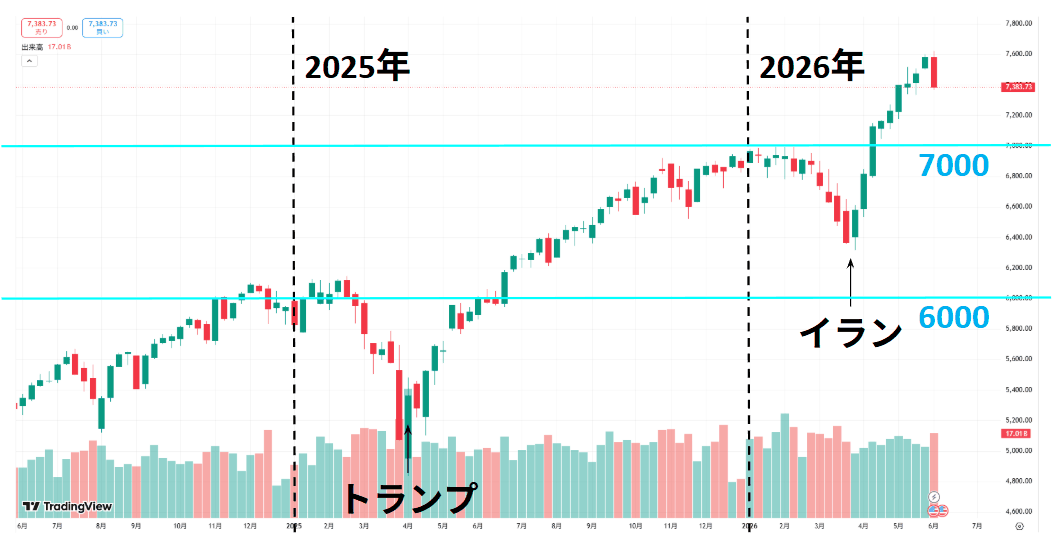
出典:TradingView
7,000は、2025年の終わりから2026年にかけて何度も触れている水準です。上抜けるまで時間がかかり、下げたときも一度そこで止まっている。こういったレジスタンス・サポートライン(何度も止まった上値・下値の節目)があれば、「ここまでの調整は想定内」と言える根拠になります。
チャートに書き込んだ「トランプ」(2025年4月)と「イラン」(2026年3月)は、どちらもニュースで名前が付いた急落でした。ただし、ニュースではいつこの急落が回復するかは教えてくれません。急落の中で分かることは、どのくらいの期間でどこまで下げているかだけです。だから、見通しの材料になる線を上げているうちに引いておきます。
数字そのものは、その時々の相場で変わります。大事なのは形のほうです。線を1本引いておくと、そこに届くまでは何も考えなくてよくなります。不安は「予想外」から生まれるので、あらかじめ織り込んでおけば、同じ下落でも動揺は減り、狼狽売りも減らせると思っています。
ポイント2:明文化した運用ルールに従う
下落時にいちばん怖いのは、相場の動きより自分の感情です。「もっと下がる前に売ろうか」「いや、今が買い場では」——この揺れに従った売買が、長期では一番リターンを削ると考えています。
なので答えはいつも同じで、当日の気分ではなく、先に明文化した運用ルールだけに従うようにしています。私の運用ルールのうち、下落時に関わるのはこの4つです。
- 毎月の積立は止めない:下げても止めず、増やしもしない(私の場合は新NISAに毎月30万円)
- 高値圏では焦って買い増ししない
- 値頃感が出たら、温存している現金で買い増す:あくまで目安として、直近高値から-20%ほど
- 取崩の開始までは、利確・狼狽売りはしない
1と4が「売らずに持ち続ける」ためのルール、2と3が「いつ買い増すか」のルールです。
3の-20%は、そこに届いたら自動的に買う発動条件ではなく、判断の目安です。2025年4月の下げでは、このルールで実際に買い増しています。判断の目安と、やりすぎないための歯止めは1本の記事に書き出してあります。
-> 新NISAの運用ルール|毎月30万円の積立と、成長投資枠を一括で使うタイミング
そして、このルールを支えているのは現金です。2026年10月31日時点で、現金は567万円、運用資産の約14%あります。生活防衛資金とは別に、こうした下落局面で使うために意図的に残している現金です。
下げを「嫌なもの」ではなく「現金を使う機会」として迎えられるのは、精神力ではなく、事前に余力を用意してあるからです。
5. 下落率と回復期間:自分の口座で数えた8回
ここまでは準備の話です。では実際に、ルールに従って持ち続けた口座はどれくらい揺れたのか。
私は2025年8月から、週に一度、運用資産の実額を記録しています。2026年10月31日までの63週分から、前の高値から1.5%以上下げた局面をすべて拾い出しました。高値を更新したところで1回の下げが終わったと数えています。
| 下げ始め | 底 | 高値からの下げ幅 | 底から高値更新まで |
|---|---|---|---|
| 2025年10月 | 10/18 | 約-83万円(-2.7%) | 1週 |
| 2025年11月 | 11/22 | 約-54万円(-1.7%) | 1週 |
| 2026年1〜3月 | 3/28 | 約-165万円(-4.7%) | 2週 |
| 2026年6月上旬 | 6/13 | 約-75万円(-1.9%) | 1週 |
| 2026年6月下旬 | 6/27 | 約-65万円(-1.7%) | 2週 |
| 2026年7〜8月 | 8/1 | 約-100万円(-2.4%) | 2週 |
| 2026年8〜9月 | 9/12 | 約-189万円(-4.6%) | 4週 |
| 2026年10月〜 | 10/24(暫定) | 約-131万円(-3.1%) | 継続中 |
63週で8回(うち1回は継続中)。いちばん深い下げでも-4.7%で、底を打ってから高値を更新するまでは、長くても4週間でした。
いちばん長かったのは2026年1〜3月です。1月中旬の3,485万円から2ヶ月半かけてじりじり下げ、3月末に3,320万円で底を打ちました。下げるのに10週かかって、戻すのに2週。下げている最中は長く感じますが、記録に残るのはこの非対称性です。
この数字は、指数の下落率より小さく出ている
ひとつ断っておくことがあります。この表は指数ではなく私の口座残高の増減です。下げの最中も毎月の積立が入っているので、下げ幅は指数より小さく出ます。
さきほどの1〜3月で確かめてみます。同じ期間のS&P500は6,940から6,369へ、およそ-8%。私の資産は-4.7%でした。差の3ポイントぶんは、この間に入れた積立と、資産の2割弱を占める現金が下げなかったぶんです。
つまりこの表は「相場がどれだけ下げたか」ではなく、「自分の資産がどれだけ揺れたか」の記録です。心構えの話をするうえでは、むしろこちらのほうが実感に近い。日々見ているのは指数ではなく口座残高だからです。
そのうえで、この63週には、2章の表のような暴落は来ていません。2章の暴落が来れば、下げ幅は桁が変わります。この表で言えるのは「普段の下げはこの範囲だった」までです。
それでも、この表を持っているかどうかで下落時の受け止め方は変わります。普段の下げが感覚ではなく数字になるからです。記録を始めた2025年8月の2,915万円から、8回の下げを挟んで、2026年10月31日には4,082万円まで来ました。通り抜けてしまえば、どの下げも過去の出来事です。
6. 持ち続けられなかった一度:コロナショックとレバレッジ
ここまで「売らずに持ち続ければいい」と書いてきましたが、私はこれを守れなかったことがあります。2章の表にもある、2020年のコロナショックです。
このとき、私は運用資産を半分以下にしました。
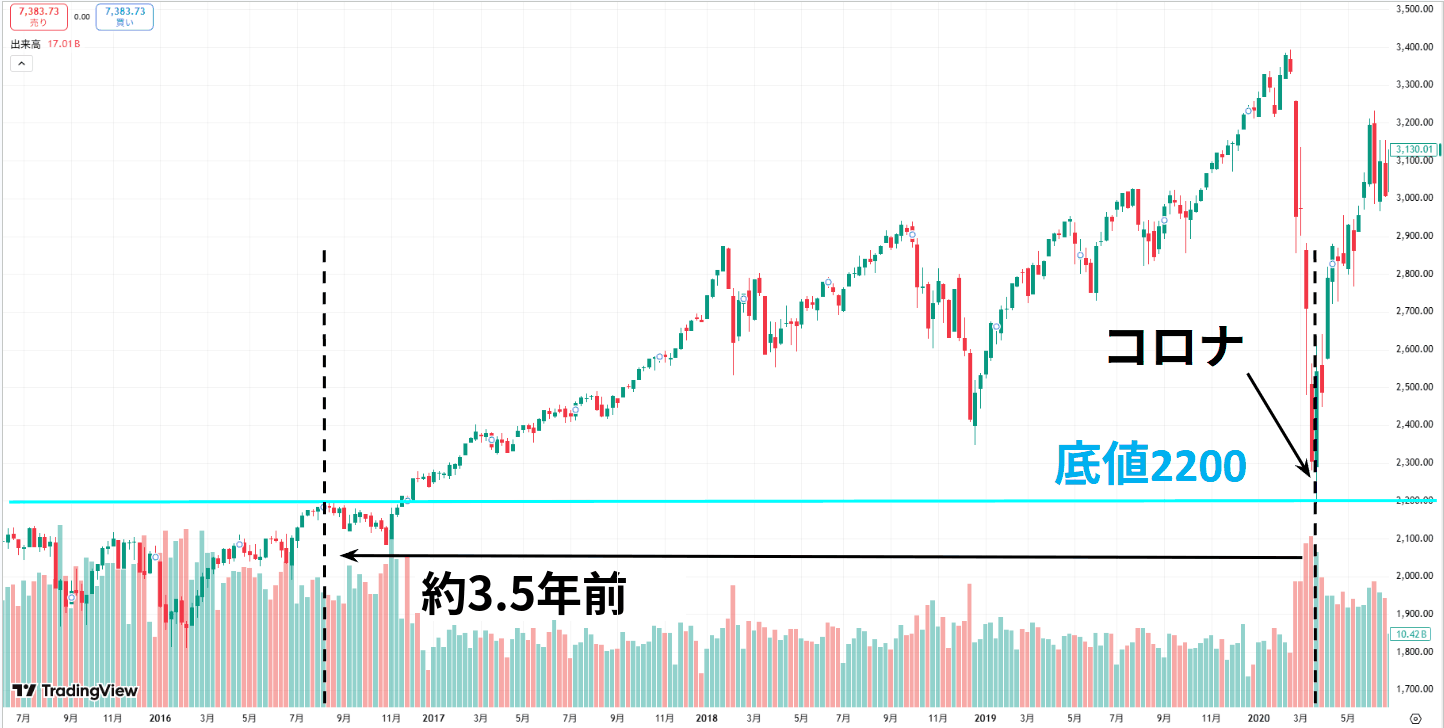
出典:TradingView
チャートで見ると、コロナショックの底2,200ポイントは、約3年半前の水準です。1〜2年ぶんの上昇が巻き戻ることはインデックス投資でもよくありますが、3年半となると当時の私の想定にはありませんでした。値幅を読み違えたのです。
ただ、本当の敗因は値幅の読み違いではありません。レバレッジをかけたCFDで持っていたことです。
現物のインデックス投資なら、この期間は何もしないで通過できました。2章の表のとおり、S&P500は同じ年の8月に高値を取り戻しています。待てる人にとって、コロナショックは半年の出来事でした。
しかしレバレッジ取引にはロスカットがあります。証拠金維持率が先に底を割るので、「戻りを待つ」という選択肢そのものが消える。私が失ったのはお金だけでなく、暴落を受け入れる権利でもありました。
以来、ロスカットのある取引からは完全に足を洗い、現物だけにしています。当時の約定履歴と年間の数字は、すべて公開して1本にまとめました。
-> CFDの失敗談|コロナショックのロスカットで-393万円、資産が半分以下に
「売らずに持ち続ける」は、持ち続けられる持ち方をしている人にだけ許される選択肢です。ここが、この記事でいちばん書いておきたかったところです。
7. まとめ
- インデックス投資は市場全体を長く持つ投資なので、暴落は避けられない
- 2000年以降の大きな暴落は4回。15〜20年持てば2〜3回は出会う計算で、4回とも持ち続けた人は高値を取り戻している
- 暴落の理由やいつまで続くかは、調べても行動が決まらない
- 下落時に売らずに持ち続けるポイントは2つ。値幅の感覚を持っておくことと、明文化した運用ルールに従うこと
- 私の口座の普段の下げは、63週で8回、最大-4.7%、回復は長くても4週だった
- ただし「持ち続ける」は、ロスカットのない現物で持っている人だけの選択肢。レバレッジをかけると暴落を受け入れる権利すら失う
暴落が来ても、私のやることは変わりません。慌てず、ルール通りに淡々と続ける。それだけです。
あわせて読みたい
- 新NISAの運用ルール|毎月30万円の積立と、成長投資枠を一括で使うタイミング
- CFDの失敗談|コロナショックのロスカットで-393万円、資産が半分以下に
- FIREの取り崩し方と税金の計算|資産3,900万円で月12万円
■注意
当ブログは資産運用を推奨する目的は一切ございません。
投資は自己責任で!!
ではまた!!
コメント