この記事の結論:買う前に利確の出口を決める。損切りが必要になる銘柄と信用取引には、そもそも入らない。
はじめに
私は投資信託でのインデックス投資がメインです。それでも、個別株やETFを短期で売買するときに守っているルールが3つあります。
この記事では、その3つのルールと、ルールどおりに動いた私の売買記録を紹介します。記録は3つです。2025年に特定口座でQQQ(NASDAQ100のETF)を値頃感で買って利確した約定履歴、投資1年目に高配当株で損切りした経験、2020年にCFDで-393万円を出した失敗です。
ルールをまとめたきっかけは、2026年7月のキオクシア(285A)でした。連日のように前日比±10%超で動き、SNSは「高値掴みした」「押し目だ」「もう終わりだ」で埋まっていました。その光景を見て、自分の考え方を一度まとめておこうと思いました。なお、私はキオクシアを保有していません。
1. 結論:個別株の売買で私が守る3つのルール
- ルール①:買う前に利確の出口を決める(損切りが必要になる銘柄には入らない)
- ルール②:トレード期間中は値動きを監視する。監視できないなら指値で出口を置く
- ルール③:信用取引(レバレッジ)はやらない
2. ルール①:買う前に決めるのは利確の出口
個別株は「永久に持つもの」ではない
大前提として、私は個別株をインデックスのように永久保有するものだとは考えていません。
個別株には不正・粉飾といった企業固有のリスクがあり、個人投資家にはこれをヘッジする術がないからです。インデックスなら1社が退場しても、指数が銘柄を入れ替えて吸収してくれます。しかし個別株は、その1社に資産が乗っています。「いつか戻る」が通用しない世界です。
だから、買う前に「どこで降りるか」を決めておきます。出口を決めずに入ると、上がれば「もっと上がるかも」、下がれば「戻るまで待とう」と、その場の感情で判断することになります。高値掴みと塩漬けの典型パターンです。
損切りラインより先に、損切りが要る株を買わない
個別株のルールというと、まず損切りラインを思い浮かべる方が多いと思います。ただ、何%で切るのが正しいかは、資金の大きさや銘柄、トレーダーの性格によって変わります。ここでは私の決め方を一つの正解として示すことはしません。
私がしているのは、その手前で選ぶものを絞ることです。損切りしなければならないのは、たとえば倒産の可能性がある小型株や、信用取引のように下落で強制的に退場させられる取引です。私はそこに入らないので、現物で買ったものは損切りせず持ち続けることがほとんどです。
投資初心者の頃は、泣く泣く損切りすることが多かったです。投資1年目で、配当利回りが不自然に高い株を買ったのですが、その利回りは業績の悪化で株価が下がった結果でした。株価は半額以下になり、更に減配されたため、損切りせざるを得ませんでした。その株は2026年のいまも下降トレンドのままです。
株主還元に積極的だから配当利回りが高いのではなく、業績が悪化して株価が下がった結果、利回りが高く見えることがあるのだと、そのとき初めて学びました。フルタイムの会社員が色々調べてトレードの腕を磨くよりも、損切りが必要になる投資対象を最初から選ばないほうが、私としては楽だと思っています。
実例:2025年のQQQは、値頃感で買って高値更新で利確した
今となってはインデックス投資ばかりですが、昨年はトレードもしたことがあります。2025年のトランプショックのときです。個別株ではなくETFですが、特定口座で短期の売買をした記録なので、同じルールで動いています。
2025年4月のトランプショックで、S&P500は直近高値から20%ほど下げ、2022年年初の水準まで戻りました。値頃感があると判断して4月7日と8日に買い、直近高値を更新し始めた7月16日に全部売りました。
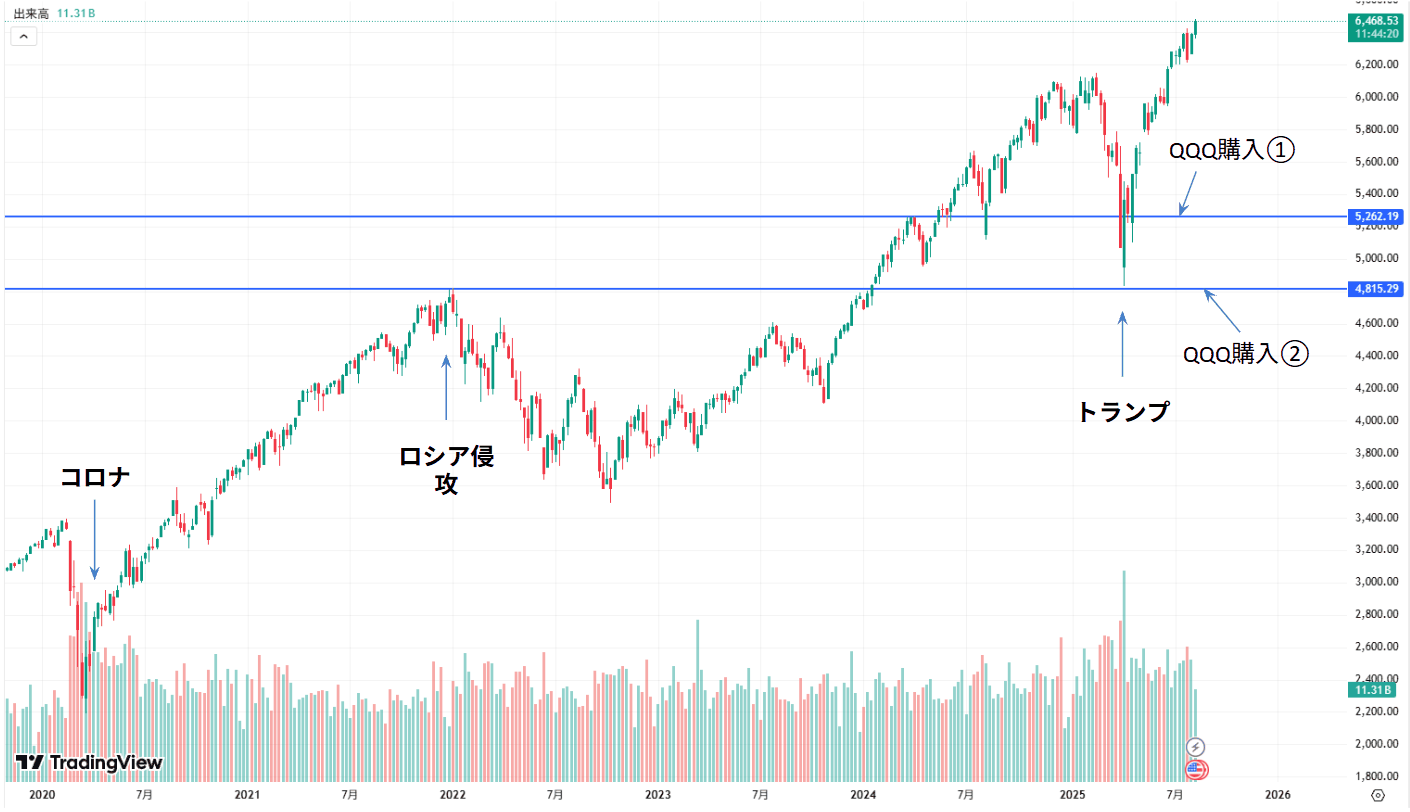
チャートの2本の横線は、QQQを買ったときのS&P500の水準です。①が4月7日、②が4月8日の買付のときです。
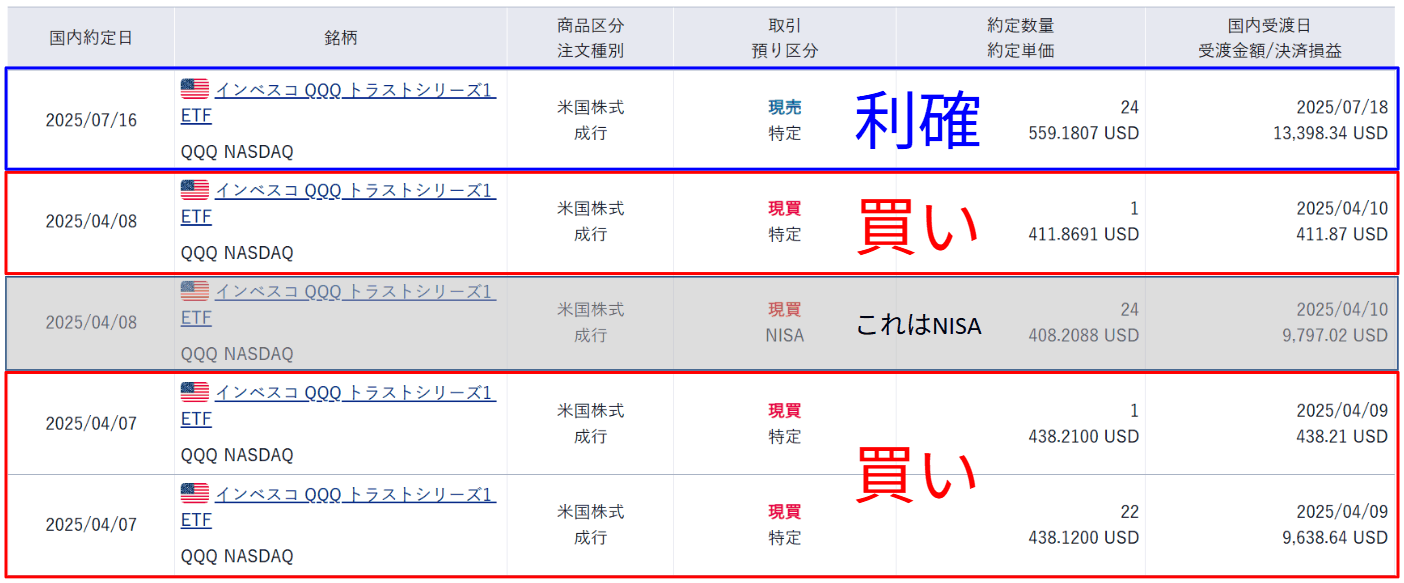
| 日付 | 数量 | 受渡金額 | |
|---|---|---|---|
| 買い | 2025年4月7日・8日 | 24口 | およそ10,500ドル |
| 売り | 2025年7月16日 | 24口 | およそ13,400ドル |
| 差 | 100日 | ― | およそ+2,900ドル(+28%ほど) |
金額は約定履歴の受渡金額(ドル建て)です。履歴の灰色の行は同じ日にNISAの成長投資枠で買ったインデックス投資用のQQQで、こちらは売らずに運用を続けています(新NISAの運用実績と利回り)。
このとき、損切りのルールは設けていませんでした。買ったのはNASDAQ100という指数に連動するETFで、1社の倒産で価値がなくなるものではありません。下がっても持ち続けられる対象を選んでいたので、決めておいたのは上の出口、つまり「高値を更新したら降りる」だけでした。
3. ルール②:指値と逆指値で出口を置く
監視できないなら、出口を注文にしておく
前日比10%超が頻発する銘柄では、一瞬で目標の値段に届くことがあります。デイトレにせよスイングにせよ、トレード期間中は値動きを監視するのが私の考え方です。
監視できないなら、決めた出口をあらかじめ注文として置いておきます。出口を決めただけでは足りず、それを執行する仕組みが要るということです。使う注文は、出口の種類で変わります(以下はAI調べで、注文方法の一般的な説明です)。
- 指値(さしね)の売り:「この値段以上になったら売る」。利確の出口に使う
- 逆指値(ぎゃくさしね)の売り:「この値段以下になったら売る」。下がったときに降りる出口に使う
- 成行(なりゆき):値段を指定せず、その時点の価格で売買する
2025年のQQQは、買いも売りも成行で注文しています(約定履歴の「注文種別」)。指数に連動するETFは個別株ほど急には動かないので、毎日は値動きを見ていませんでした。直近高値を更新したのを確かめてから、成行で売っています。
会社員に個別株は向いているか
正直に言うと、この管理はかなり面倒です。日中に値動きを見られないフルタイムの会社員にとって、個別株投資はそもそも構造的に不利だと思っています。
- 場中に急騰・急落しても対応できない
- 指値の設定と見直しの手間が積み上がる
- 仕事中に株価が気になり、本業にも支障が出る
「監視も指値の管理もできない」なら個別株はやらない、という判断も立派な戦略です。私がインデックス投資をメインにしているのは、この管理コストを払いたくないからでもあります。
4. ルール③:信用取引はやらない方がいい理由
3つ目は、私にとって最も強いルールです。信用取引はやりません。
理由は2つあります。
- レバレッジをかけると、投機的な値動きでロスカットされる。方向性が合っていても、途中の乱高下で強制退場させられる
- 冷静な判断ができなくなる。含み損が証拠金を削っていく状況で、ルールどおりに動ける人はほぼいない
これは一般論として書いているのではありません。私自身が2020年にやって、実際にそうなりました。
コロナショックの初動で、私はNYダウのCFDを22枚持っていました。建値ベースの想定元本はおよそ6,600万円です。2020年2月25日、その22枚がすべてロスカットされ、この日だけで400万円あまりを失いました。年間の実績は-393万円です。
当時の私が見ていたのは、口座画面の証拠金維持率というパーセンテージだけでした。自分が6,600万円を動かしていることを、一度も計算していませんでした。
前日比±10%が日常の銘柄に信用取引で入るのは、私に言わせれば同じ道です。現物なら持ち続けられる下落も、レバレッジは持ち続けさせてくれません。2章で「損切りが要る取引に入らない」と書いたのは、この経験があるからです。
このときの約定履歴は22枚ぶんすべて別の記事に公開しています。
5. 補足:高配当株ポートフォリオは別物
高配当株投資として個別株のポートフォリオを持つのは、ここで言う個別株の売買とは考え方が異なります。
高配当株投資は値ざやではなく配当を目的とし、分散したポートフォリオで長期保有するスタイルです。出口や値動きの監視といったルールは、値ざやを取りに行く売買を前提にしたもので、高配当株投資にはあてはまりません。
ただ、2章の私の損切りのように、利回りの高さだけで1銘柄を選ぶのは、分散した高配当株投資とは別物です。
6. まとめ
- 個別株は企業固有のリスクをヘッジできないので、永久保有するものではない。買う前に利確の出口を決める
- 損切りの基準は人それぞれ。私は損切りが必要になる銘柄と取引に入らないことで、現物は持ち続けられるようにしている。2025年のQQQは値頃感で買い、高値更新で利確して、100日でおよそ+28%だった
- 監視できないなら、出口を注文にしておく。利確は指値、下がったときに降りるなら逆指値
- 信用取引(レバレッジ)はやらない。私は2020年にNYダウのCFDを22枚(想定元本およそ6,600万円)持ち、1年で-393万円を出した
改めて整理してみましたが、フルタイムの会社員に個別株投資はかなりしんどい気がします。私としてはインデックス投資のほうが楽なのではと思います。
-> 会社員の私がインデックス投資を選んだ3つの理由と注意点
エントリーの前に、まず出口を。
数字の出どころ
- QQQの売買:SBI証券の約定履歴(私の口座)
- S&P500のチャート:TradingView
- キオクシアの値動き:キオクシアホールディングス(285A)株価時系列(Yahoo!ファイナンス)
- CFDの数字:当時の約定履歴をそのまま公開している自分の記事
あわせて読みたい
■注意
当ブログは特定の銘柄や資産運用を推奨する目的は一切ございません。
本記事に出てくる数値は執筆時点のものです。
投資は自己責任で!!
ではまた!!

コメント