この記事の結論:1年でいちばん資産が増えた週をつくったのは、相場ではなく賞与でした。
はじめに
資産が増えるほど、毎月の入金は小さく見えてきます。
1日で数十万円動く口座を眺めていると、月30万円の積立は値動きに埋もれた誤差のように思えてきます。私も4,000万円に近づいたころ、「この規模になったら、増えるも減るも相場次第だろう」とどこかで思い始めていました。
2026年7月10日に、その見方が崩れました。1ヶ月半ほとんど動かなかった資産が、1日で4,000万円を超えたからです。押し上げたのは相場の上昇ではなく、夏の賞与を証券口座へ振り替えた自分の操作でした。
そのときは実感として書いただけだったので、あとから週次の記録51週分を数え直しました。実感は、記録でも裏が取れました。
1. 結論
- この1年で最も資産が増えた週は、相場が最も上げた週ではなく、賞与を振り替えた週だった
- 相場が1位(S&P500 +4.54%)だった週の増加は約113万円。賞与の週は約173万円で、約60万円上回る
- S&P500がマイナスだった週にも、年間5位の増加が起きている。冬の賞与の週
- ただし1年の総額で見れば、入金は増加の約38%。主役は評価額の伸び。それでも入金404万円の約半分は、この2回の賞与でできている(第6章)
2. 4,000万円の壁の前で、5週間ほとんど動かなかった
まず、何が起きていたかから書きます。
6月の中頃には、大台まであと41万円ほどのところに来ていました。ところがそこからが長かった。上がっては下がり、下がっては戻る。「来週こそ突破か」というところまで伸びて、翌週にはするっと戻される。
| 記録日 | 運用資産 | 前週比 | S&P500 週次 |
|---|---|---|---|
| 2026/5/30 | 39,138,934円 | +701,199円 | +1.43% |
| 2026/6/6 | 39,366,854円 | +227,920円 | -2.59% |
| 2026/6/13 | 38,614,260円 | -752,594円 | +0.65% |
| 2026/6/20 | 39,592,526円 | +978,266円 | +0.93% |
| 2026/6/27 | 38,938,313円 | -654,213円 | -1.95% |
| 2026/7/4 | 39,188,747円 | +250,434円 | +1.76% |
| 2026/7/11 | 40,922,282円 | +1,733,535円 | +1.23% |
※金額はすべて証券口座の実額です。記録は毎週土曜の朝、米国市場が金曜の取引を終えたあとに取っています。
5月30日から7月4日までの5週間で、資産は49,813円しか増えていません。その間も週ごとには最大98万円動いています。止まっていたのではなく、往復して同じ場所に戻っていたということです。
S&P500の列を見ると、この5週間に相場は下げも上げもしています。上下はしたが、壁は壊さなかった。節目の手前で足踏みが続くのは、想像以上にやきもきしました。週末に記録をつける手も、正直重くなっていました。
3. 壁を壊したのは、朝の振替だった
7月10日に壁を壊したのは、待っていた相場の上昇ではありませんでした。
意外に思われるかもしれませんが、この日に驚きはありませんでした。受け取る額は前の晩には分かっていて、そこからどれだけを口座へ回せば大台に届くのかも、すでに出してあったからです。節目を通過するのは、前夜のうちに決まっていたことになります。
翌朝、いつもの手順どおりに先取りぶんを移しました。大台を越えたのは、その反映が入った瞬間です。11ヶ月追いかけた数字を動かしたのは相場ではなく、私が画面で操作を確定させたことでした。
その日の口座画面がこれです。
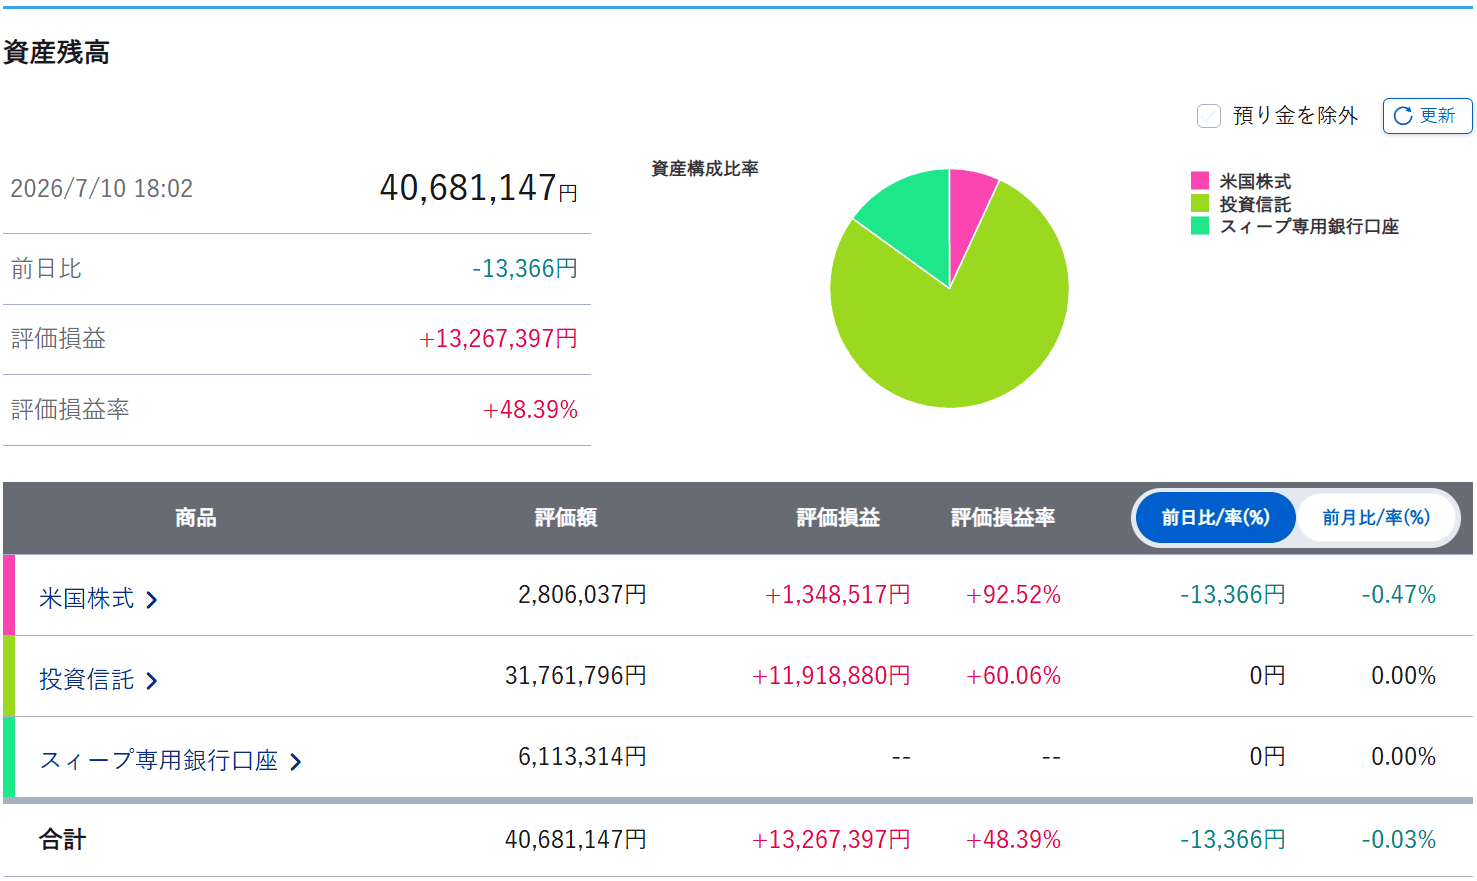
画面は7月10日の時点、週次の記録はその翌日です。記録にはこう残っています。
- この週の総資産の増加:+1,733,535円
- そのうち、現金として口座に入った額:+1,100,000円
増加のおよそ6割が、相場とは無関係に入ってきたお金でした。残りのおよそ63万円は評価額の変動です。この週のS&P500は+1.23%なので、悪くはないけれど、突出した週でもありません。
胸が高鳴るような場面ではなく、「読みどおりに来たな」と受け止めただけでした。
4. 最も資産が増えた週は、相場が最も上げた週ではなかった
ここからが、記事にしたあとで数え直して分かったことです。
週次の記録から、資産の増加額が大きかった週を上から並べました。
| 順位 | 記録日 | 前週比 | うち現金の増加 | S&P500 週次(50回中の順位) |
|---|---|---|---|---|
| 1 | 2026/7/11 | +1,733,535円 | +1,100,000円 (夏の賞与) | +1.23%(13位) |
| 2 | 2026/4/18 | +1,129,453円 | +17円 | +4.54%(1位) |
| 3 | 2025/10/11 | +1,119,267円 | +118円 | -2.43%(49位) |
| 4 | 2026/4/11 | +1,116,690円 | -200,027円 | +3.56%(4位) |
| 5 | 2025/12/13 | +1,066,921円 | +833,638円 (冬の賞与) | -0.63%(39位) |
※S&P500の週次は金曜終値どうしの比較で、「相場が良かった週かどうか」の目安として載せています。私の資産にはNASDAQ100も為替の影響も含まれるため、両者の動きは一致しません。順位は、51週の記録から得られる週ごとの変化50回の中でのものです。
1位と5位が、夏と冬の賞与の週です。
2位の4月18日は、S&P500がこの1年で最も上げた週です。+4.54%。それでも増加は約113万円でした。
1位の7月11日は、S&P500では50回中13位の平凡な週です。それでも約173万円増えています。相場が1年でいちばん良い週を出しても、賞与1回ぶんには60万円届きませんでした。
これが、4,000万円台での入金の大きさです。「値動きの前では誤差」という感覚のほうが、記録と合っていませんでした。
5. 相場がマイナスの週にも、年間5位の増加が起きている
もうひとつ、表の5行目を見てください。
2025年12月13日。この週の増加は約107万円で、50回のうち5番目です。ところがこの週のS&P500はマイナス(-0.63%)で、相場の順位は50回中39位。決して良い週ではありません。
現金は+833,638円増えています。冬の賞与を振り替えた週でした。
つまり、7月10日は一度きりの出来事ではありません。入金の効き方は、相場が上げているか下げているかと関係がない。同じことが夏と冬の2回、記録に残っています。
評価額は上がったり下がったりして、しばしば元の場所に戻ります。第2章の5週間がまさにそれでした。入金は戻りません。一方通行で積み上がるので、相場が動かない期間でも、そのぶんだけ前に進みます。
そして、そこに置くお金を用意したのは相場ではありません。毎月の積立も、賞与も、使うぶんを除いて先取りで入れる。この地味な手続きを1年間止めなかったことが、上の表の1位と5位をつくっています。
6. 1年で見ると、入金は増加の約38%でした
ここまでは「1週間」について言えることです。1年ではどうかを分けて書きます。
手元に入金額の記録がありました。2025年8月から2026年7月までの1年間で、証券口座へ入れた金額は 4,046,549円 です。
同じ期間に運用資産は 10,775,129円 増えました(2025年8月16日の29,147,433円 → 2026年8月1日の39,922,562円)。
増えた1,077万円の内訳は、入金が404万円で約38%、残りの約673万円が評価額の伸びで約62%ということになります。
1年という単位で見れば、主役は相場です。入金だけでは400万円で、1,000万円を超える増加は説明できません。第4章と第5章の話を「だから入金がすべて」と読むのは、間違いです。
そのうえで、もうひとつの数字を並べます。
入金404万円のうち、約48%にあたる193万円が、賞与2回分です。夏の110万円と冬の83万円。第4章の表で1位と5位に並んでいた、あの2週です。
つまり1年を通してみると、こうなります。
- 資産を増やした主役は、相場
- 入金の主役は、賞与。毎月の積み上げではなく、年2回のまとまった振替が半分を作っている
※入金額の集計は2025年8月から2026年7月まで、資産の記録は2025年8月16日から2026年8月1日までで、期間の端が完全には揃っていません。割合を「約」で書いているのはそのためです。
7. 1,000万円までと、4,000万円台で、入金の役割は変わりました
以前、CFDで大負けしたあとの立て直しについて書いたときは、「資産1,000万円までは、リターンより入金力がすべて」という結論でした。資産300万円に年5%がついても増えるのは年15万円、月5万円入金すれば年60万円。桁が違うので、比べるまでもありません。
4,000万円台では、この関係が逆転します。
| 入金 | 相場 | |
|---|---|---|
| 資産300万円のころ(試算) | 月5万円=年60万円 | 年5%=年15万円 |
| 資産4,000万円台(実データ) | 1年で404万円=週あたり約8万円 | 週の変動額は平均で約52万円 |
※上段は考え方を示すための試算で、当時の週次記録は残していません。下段は実額で、週の変動額は直近25週に絞ると約59万円に上がります。
週あたり約8万円の入金に対して、相場は平均52万円動く。入金はもう、資産を増やす主役ではありません。
変わったのは役割です。
- 1,000万円まで:入金は、資産を増やす主な手段だった
- 4,000万円台:入金は、相場が前に進めてくれない期間に、唯一確実に前へ進む手段になった
第2章の5週間が、その実例です。相場は上下して同じ場所に資産を戻し、5週間で増えたのは5万円でした。あの期間に前へ進んでいたのは積立だけで、最後に壁を壊したのは賞与でした。
8. この記録が残した宿題:入金エンジンを降りたあと
最後に、ここまで書いていて自分に返ってきた話を書きます。
壁を壊してくれたのは、給与所得者としての賞与でした。Side-FIREは、その入金エンジンを自分から降ろす選択です。辞めれば賞与はありません。毎月の先取り入金もなくなります。
第2章のような停滞は、これからも必ず来ます。そのとき、いまの私には積立と賞与という手がありましたが、辞めたあとの私にはそれがない。「降りたあとに、何で前へ進むのか」という問いが残りました。
その答えは、取り崩しの設計のほうにあります。
-> Side-FIRE後の私の取崩戦術|4,000万円で毎月12万円
そして目標の4,125万円まではもう目と鼻の先です。数字の準備は最終盤に入りました。
-> 目標4,125万円はどう決めたか|Side-FIRE設計の全体像
まとめ
- 4,000万円の壁の前で、資産は5週間で5万円しか増えなかった。相場は上下したが壁は壊さなかった
- 壁を壊したのは朝の振替。その週の増加173万円のうち、110万円は相場と無関係に入った現金だった
- 1年で最も資産が増えた週は、相場が最も上げた週ではなく賞与の週。その差は約60万円
- S&P500がマイナスの週にも年間5位の増加が起きている。入金の効き方は相場の方向と関係がない
- ただし1年で見れば入金は増加の約38%で、主役は評価額の伸び。その入金404万円の約半分は賞与2回
- 4,000万円台で入金は主役ではなくなった。相場が動かない期間に唯一確実に前へ進む手段に変わった
あわせて読みたい
- CFDで-393万円。コロナショックで資産が半分以下になった話
- Side-FIRE後の私の取崩戦術|4,000万円で毎月12万円
- 目標4,125万円はどう決めたか|Side-FIRE設計の全体像
- 運営者プロフィール・資産推移の全公開
■注意
当ブログは資産運用を推奨する目的は一切ございません。
記載の数値は筆者個人の記録であり、将来の成果を保証するものではありません。
投資は自己責任で!!
ではまた!!

コメント