
この記事の結論:レバレッジ取引には絶対に関わらない。資産1,000万円への一番の近道は、運用リターンではなく入金力。
CFDが危ないと私が考える理由は2つです。自分が何千万円を動かしているのかが画面に出ないこと。そして、ロスカットのせいで「戻りを待つ」という選択肢を奪われることです。
- はじめに——「押し目だ、今こそレバレッジで」と思ったときの話
- 1. 結論
- 2. 大負けの前——損切りだけが積み上がる「ガチャガチャトレード」の日々
- 3. 運用資産の全額をCFDへ——実際に建てていたポジションの中身
- 4. 2020年2月25日——22枚すべてがロスカットされるまで
- 5. 下落のベロシティ——「押し目買い」が成立しない速度だった
- 6. 大損の後に立ち直れなかった10か月——チルト状態
- 7. 2020年の年間成績:-3,934,827円
- 8. 大損から立ち直るためにやったこと——入金力への全面切り替え
- 9. 教訓1:レバレッジをかけたトレードは、絶対にやらない・関わらない
- 10. 教訓2:資産1,000万円までは、リターンより入金力がすべて
- 11. いま下落局面にいる人へ
- 12. まとめ
- あわせて読みたい
はじめに——「押し目だ、今こそレバレッジで」と思ったときの話
相場が大きく下げたとき、頭に浮かぶ考えは大きく2つ。「怖い、逃げたい」と、「安く買えるチャンスだ!」。
後者でレバレッジをかけて一気に取り返そうとし、退場寸前に追い込まれたことがあります。
2020年のコロナショックで、私は運用資産を半分以下にしました。
原因は暴落そのものではなく、CFDでレバレッジをかけて一発逆転を狙った私自身の判断です。「この価格帯で下げ止まるはず!」と根拠なく思い込んで枚数を積み、わずか数日で400万円以上を失いました。
この記事では、当時の約定履歴をそのまま公開します。何枚をいくらで建て、いくらで刈られたのか。元本をどう見誤っていたのか。そこからどう資産1,000万円まで戻したのか。
精神論ではなく、数字で書きます。下落局面で同じ轍を踏む人が一人でも減れば幸いです。
1. 結論
- 2020年のコロナショック初動で400万円以上の損失、CFD年間実績は -393万円。ロスカットにより運用資産は半分以下に
- 建てていたのは NYダウCFD 22枚・建値ベースの元本はおよそ6,600万円。数日でその全ポジションが強制決済された(追証や借金はなく、含み損が確定しただけ)
- 立ち直りの手段はトレードの改善ではなく入金力の強化。2021年末に資産1,000万円へ到達し、その延長線上に現在の資産4,000万円超がある
2. 大負けの前——損切りだけが積み上がる「ガチャガチャトレード」の日々
コロナショック以前の私は、利回りが不当に高い高配当個別株をスケベ買いして暴落で損したり、SPXL/SPXS(S&P500の3倍レバレッジETF)を短期で売買して往復ビンタを食らうなど、失敗例の典型のようなことをしていました。いわゆる「ガチャガチャトレード」です。
上がりそうなら買い、下がれば怖くなって損切り。その繰り返しで、損切りの回数ばかりが積み上がり、資産は一向に増えませんでした。明確なルールも何もなく、感情で売買していたのですから当然です。
問題は、私がこの結果を「運が悪い/資金が足りない」と解釈したことです。
本当の問題は「ルールがないこと」だったのに、他責志向で考えてしまった。この誤診が、レバレッジという処方箋を選ばせます。 大負けの原因は、暴落の当日ではなく、この時点で確定していました。
3. 運用資産の全額をCFDへ——実際に建てていたポジションの中身
「現物で少額を回しても増えない。ならばレバレッジをかければいい」
そう考えて、運用資産のほぼ全額をCFD口座に移し、NYダウのCFDでレバレッジをかけたトレードを始めました。狙いは一発逆転。少ない値幅でも枚数を積めば大きく取れる——うまくいけば、の話です。
2020年2月中旬、NYダウは29,000ドル台の史上最高値圏。私は「まだ上がる」と考え、高値圏で買い枚数を積み増していきました。
当時の約定履歴がこれです。
| 約定日 | 売買 | 枚数 | 約定価格(ドル) |
|---|---|---|---|
| 2020/02/13 | 買 | 10 | 29,450 |
| 2020/02/13 | 買 | 2 | 29,275 |
| 2020/02/19 | 買 | 4 | 29,271 |
| 2020/02/20 | 買 | 2 | 29,130 |
| 2020/02/24 | 買 | 2 | 28,480 |
| 2020/02/24 | 買 | 2 | 28,100 |
| 合計 | 22枚 |
注目してほしいのは下2行です。価格が下がり始めた2月20日と24日にも、「押し目だ」と買い増しています。
元本とレバレッジを金額で計算する
この22枚で、いくらを動かしていたのか。決済履歴から逆算すると、このCFDは1枚あたり1ポイント=100円です。
建値ベースの元本は次のとおりです。
- 10枚 × 29,450 + 2枚 × 29,275 + 4枚 × 29,271 + 2枚 × 29,130 + 2枚 × 28,480 + 2枚 × 28,100
- = 661,554ポイント × 100円 = 約6,616万円
当時の私は、この6,616万円という数字を全く把握していませんでした。 見ていたのは口座画面の「証拠金維持率」というパーセンテージだけです。
当時CFD口座にいくら入れていたかは記録が残っていません。 記憶では600万円台ですが、裏を取れないので、レバレッジが何倍だったかは分かりません。
確実に言えるのは仕組みの話です。株価指数CFDの証拠金率は一般に10%なので(AI調べ)、6,616万円のポジションが660万円程度の証拠金で持ててしまいます。
それこそがレバレッジの本質だと思っています。手元資金の何倍かを意識しなくても、ポジションは建ってしまう。 画面に出るのは維持率(%)で、自分が何千万円を動かしているのかはどこにも表示されません。
自分がいくら動かしているのかを把握しないままポジションを持つ——これが1つ目の致命傷でした。
💡 補足:CFD(差金決済取引)は、証拠金にレバレッジをかけて取引する商品です。証拠金維持率が一定を下回ると、自分の意思とは関係なくポジションが強制決済される「ロスカット」が発生します。現物株や投資信託と決定的に違うのは、「待つ」という選択肢が奪われる点です。
4. 2020年2月25日——22枚すべてがロスカットされるまで
枚数をある程度入れきったところで、コロナショックの初動が始まりました。
コロナのニュースは出ていたものの、大騒ぎする雰囲気はなく、相場の動きも小さい。「いつもの調整だろう」という空気でした。そこから数日で、相場は一変します。
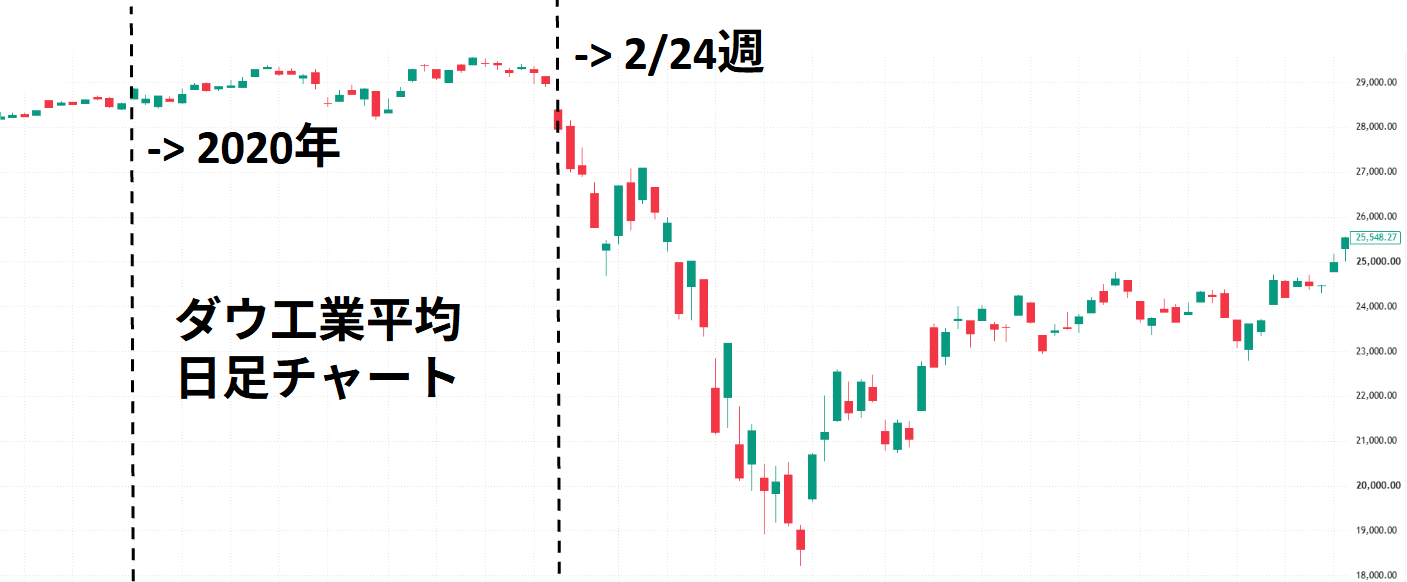
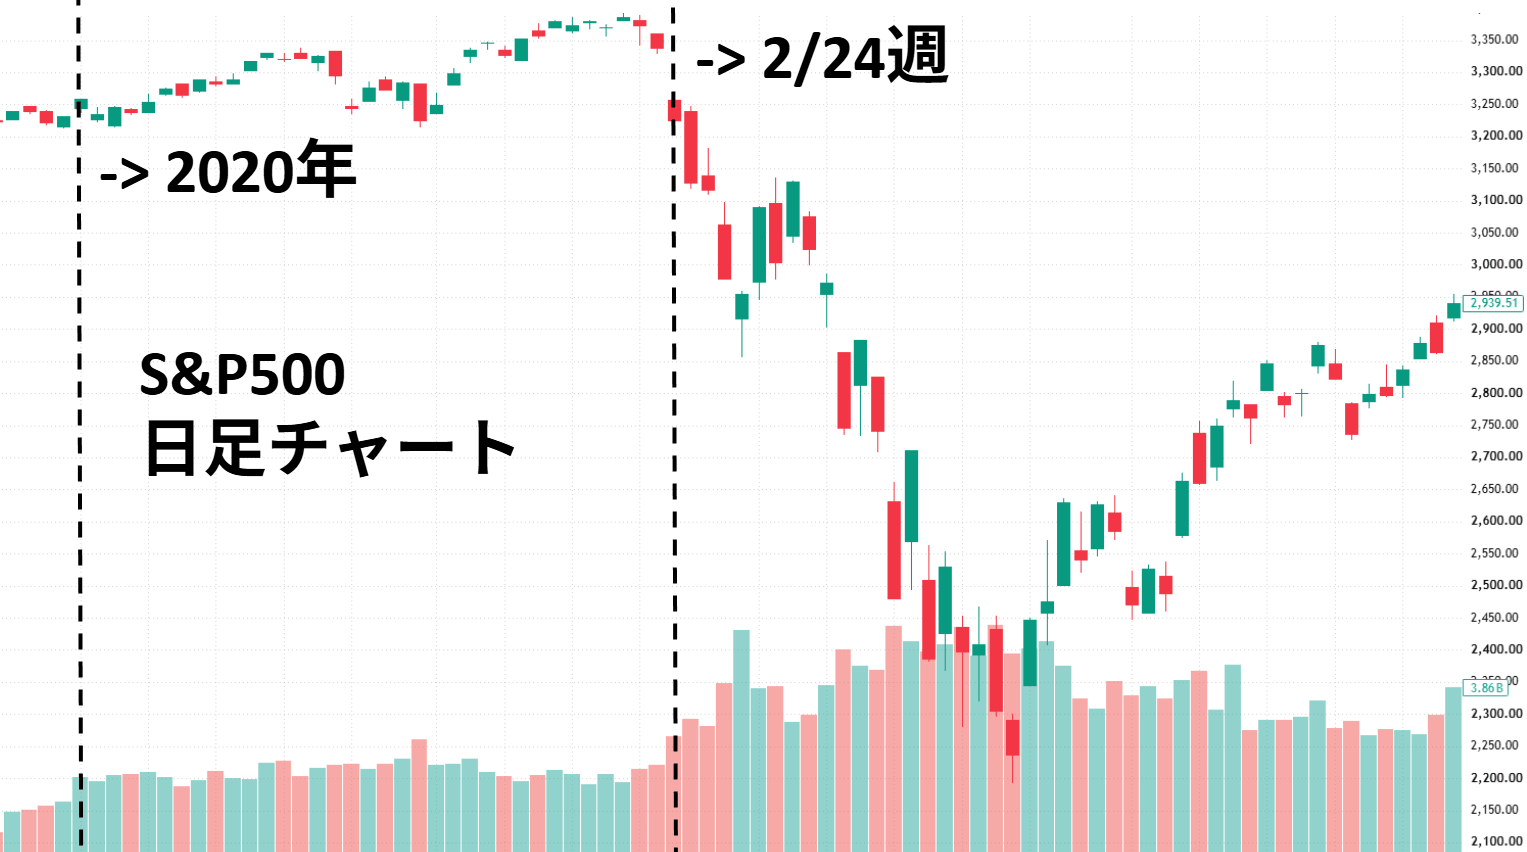
2月24日の週から、ダウもS&P500もNASDAQ100も急落し、NYダウは連日1,000ドル超の下げを繰り返しました。
高値圏で積んだ買いポジションは一瞬で含み損になり、証拠金維持率が急低下。2020年2月25日、私のポジションは次々にロスカットされました。
その約定履歴です。
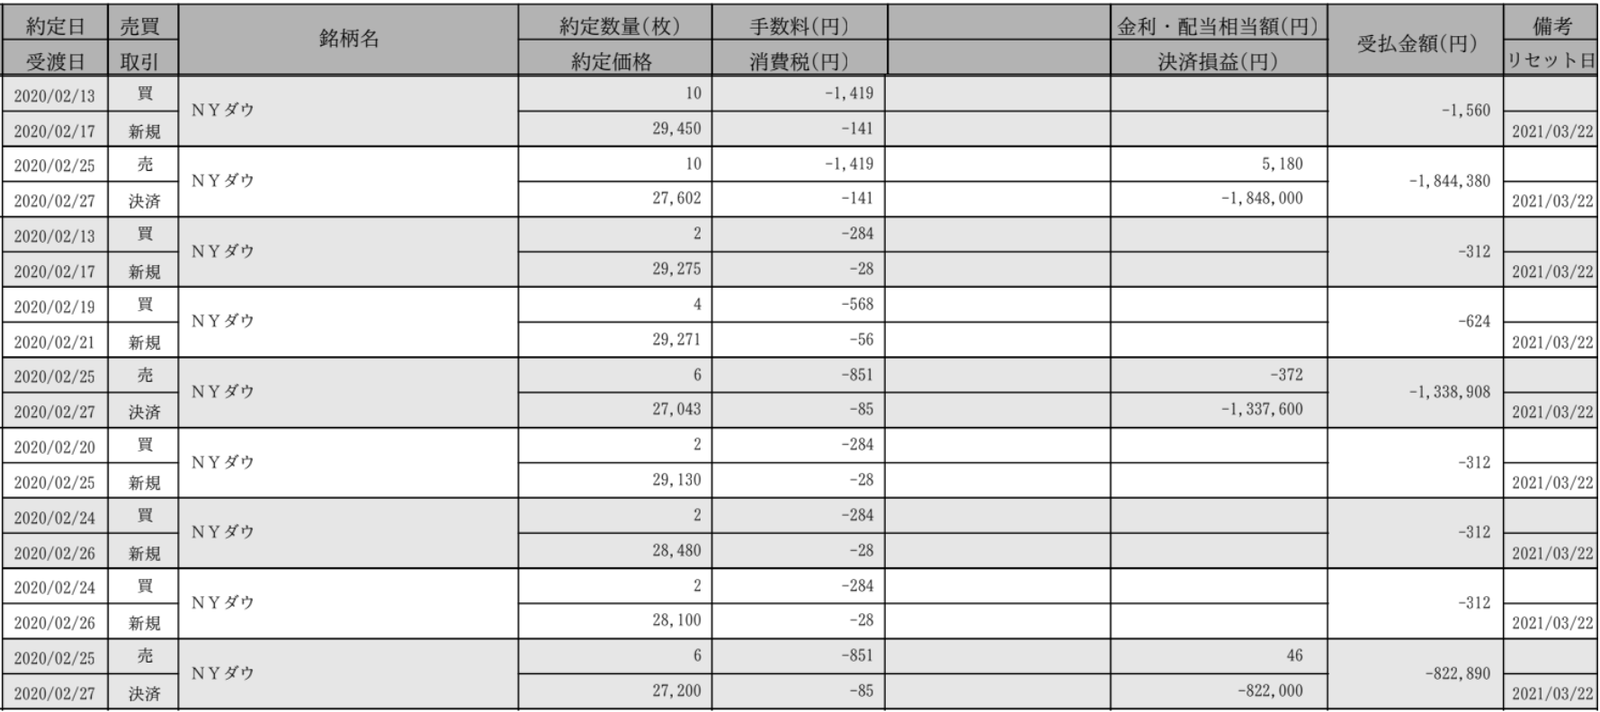
| 決済日 | 枚数 | 建値 | 決済価格 | 決済損益 |
|---|---|---|---|---|
| 2020/02/25 | 10 | 29,450 | 27,602 | -1,848,000円 |
| 2020/02/25 | 6 | 29,275/29,271 | 27,043 | -1,337,600円 |
| 2020/02/25 | 6 | 29,130/28,480/28,100 | 27,200 | -822,000円 |
| 合計 | 22 | -4,007,600円 |
この日だけで400万円以上が消え、およそ600万円あった運用資産は一瞬で半分以下になりました。米市場が終わり、朝目覚めてCFD口座の残金を見たとき、心臓が締め付けられる思いをしたのを今も覚えています。
ポジションを維持できなくなり、強制決済されたのがこの日です。追証や借金はありません。含み損がそのまま損失として確定しただけです。
「少し下げたら買い増せばいい」という読みが、なぜ通用しなかったのか。次章の数字で分かります。
5. 下落のベロシティ——「押し目買い」が成立しない速度だった
暴落を語るとき、多くの人は下落率を見ます。しかしレバレッジ取引で人を殺すのは、下落率ではなく下落率÷時間、つまり速度(ベロシティ)です。
コロナショックの記録はこうです(AI調べ)。
| 項目 | 数字 |
|---|---|
| S&P500の高値 | 2020年2月19日 |
| S&P500の安値 | 2020年3月23日 |
| 下落率 | 約 -34% |
| 要した営業日 | わずか 23営業日 |
| 高値から-20%(弱気相場入り)まで | 16営業日(当時、史上最速) |
| 米国市場のサーキットブレーカー | 2020年3月だけで 4回発動 |
1か月で3分の1が消えるという速度です。
現物のインデックス投資なら、この期間は何もせずに通過できます。S&P500は2020年8月に最高値を更新しました。待てる人にとって、コロナショックは半年の出来事でした。
しかしレバレッジをかけていると、話が違います。
- 押し目買いの資金を用意する時間がない(数日で終わる)
- 買い増した瞬間にさらに下げる(私の2/20・2/24の建玉がまさにこれ)
- 証拠金維持率が先に底を割るので、「戻り」を待つ権利そのものを失う
私が失ったのは400万円だけではありません。「保有し続ける」という現物の最大の武器を、自分で放棄していたのです。
6. 大損の後に立ち直れなかった10か月——チルト状態
恐ろしいのはここからでした。
400万円を失った私は、完全にチルト状態(冷静さを失い、正常な判断ができなくなる状態)に陥りました。「取り返さなければ」という焦りだけでエントリーし、生活防衛資金数百万円まで引っ張り出してトレード資金に投入しています。当時は「ここでやめたら負けが確定する」としか考えられませんでした。
約定履歴は2020年12月まで残っています。ロスカットのあと何枚を、どんな頻度で売買し、いくら勝ち負けしたか見ていきます。
ロスカットと同じ日に、10枚を買い直していた
履歴を見返して、まず手が止まったのがここです。
22枚が強制決済された2月25日に、私はNYダウをまた10枚買っています。 翌26日には買いと売り(空売り)を入れ替えながら、さらに32枚。2日間で建てた42枚は、失った22枚の倍近い枚数です。
いちばん大きかったのは、26日に5枚ずつ買った10枚を同じ日に手放した取引で、1回で約48万円の損失です。
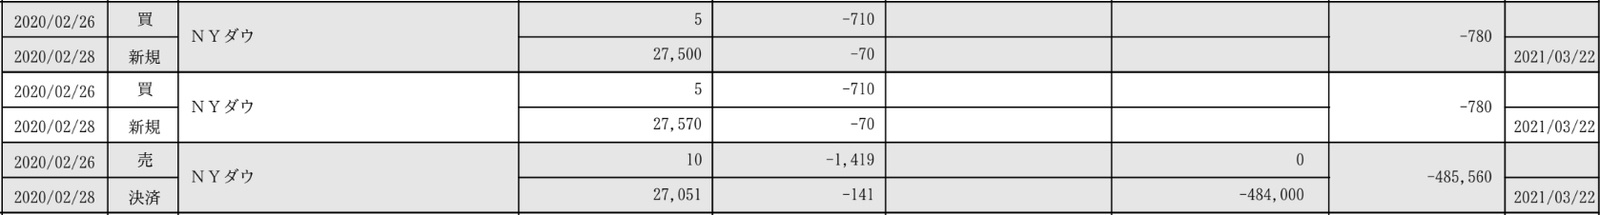
27日にも、前日に買った8枚を手放して約36万円を失いました。
買い直してから27日までの損失はおよそ89万円。2月25日と合わせると、3日で約490万円です。
3月からは1枚ずつ。勝率は高かったが「コツコツドカン」
さすがに3月からは、1回に建てる枚数が1〜2枚に落ちています。12月までの売買は143回で、7回に6回ほどは利益で終わりました(勝率およそ85%)。
ただ、中身は典型的な「コツコツドカン」です。
- 勝ちの平均はおよそ1.3万円。勝った122回の7割あまりは、利益1万円以下
- 負けの平均はおよそ3.5万円で、勝ちの2.5倍を超える
- 1枚あたりの損失は数百円から約24万円までばらつき、決まった損切りの位置がない
値ごろ感だけのナンピンもしています。3月6日に25,875ドルで買った1枚は損切りせずに持ち続け、私が19,000ドル台で売買していた3月20日には、この1枚だけで60万円以上の含み損でした(同じ日の私の約定価格で計算)。3月31日と4月15日に1枚ずつ買い増し、4月17日に3枚まとめて約12万円のプラスで手仕舞っています。
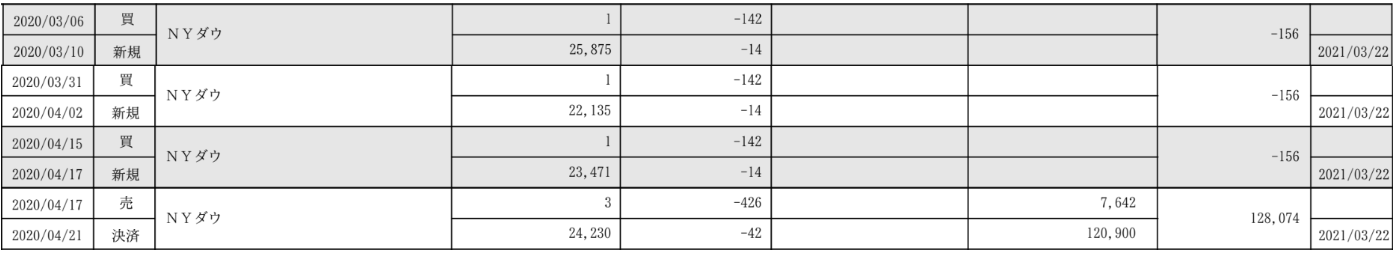
結果だけ見れば「持っていれば戻った」経験です。6月にも含み損の3枚を同じように持ち続けましたが、今度は戻る前に損切りし、6月15日の1日で約49万円を失いました。3〜5月に積み上げた約69万円の7割にあたる額です。
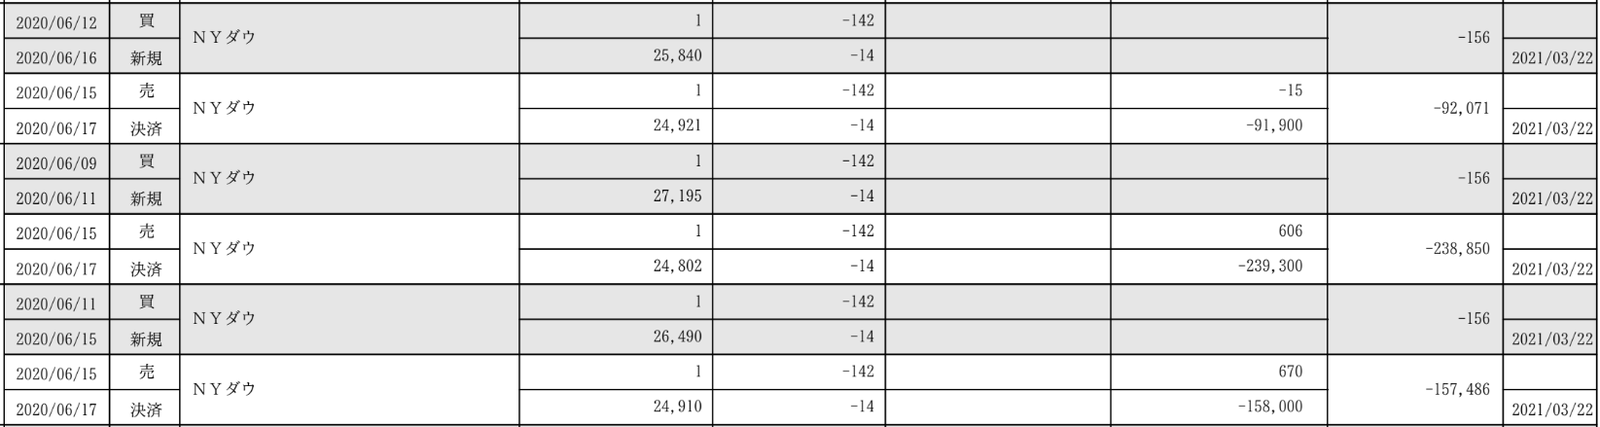
10か月かけて取り返せたのは、直後の2日間の負け分だけ
3月から12月までの決済損益は、およそ+90万円でした。
立ち直ったようにも見えますが、これはロスカット直後の売買で失った約89万円とほぼ同じ額です。143回の売買と10か月で埋められたのは、自分で上乗せした傷の分だけ。2月25日の400万円には、まったく届いていません。
その間に相場は戻っていました。私の約定価格でも、3月20日に19,244ドルだったNYダウは、12月21日には29,992ドル。相場が5割以上戻るあいだ、私は1枚ずつの売買を繰り返していただけでした。
ここが、失敗談として一番伝えたい部分です。大負けの本当のコストは、失った金額ではなく、その後の判断力が壊れること。2月25日の-400万円だけなら、まだ「高い授業料」で済みました。実際には同じ日に10枚を買い直して傷を広げ、残りの10か月をその穴埋めに使っています。
7. 2020年の年間成績:-3,934,827円
2020年のCFD年間実績です。

| 項目 | 金額 |
|---|---|
| 決済損益 | -3,877,200円 |
| 手数料 | -93,413円 |
| 消費税 | -9,235円 |
| 金利・配当相当額 | +45,021円 |
| 受払金額 合計 | -3,934,827円 |
マイナス393万円。 会社員の手取り年収に匹敵する金額を、1年で市場に差し出した計算です。
注目してほしいのは、2月25日の-400万円と年間の-393万円がほぼ同じ点です。前章のとおり、3月以降に稼いだ約90万円は、直後の売買で失った約89万円を埋めただけ。2月25日の穴はほとんど埋まっていません。
チルト状態でのトレードは、損を取り返せず、時間だけを溶かす。数年かけて貯めた資産と1年ぶんの余暇が、判断ミスの連鎖で消えました。
8. 大損から立ち直るためにやったこと——入金力への全面切り替え
どん底まで落ちて、ようやく目が覚めました。CFD口座から出金し、レバレッジ取引から完全に足を洗いました。
そこからやったのはトレードの研究ではなく、家計の見直しと節約による余剰資金捻出、そして先取り貯金で投資に回すお金を先に確保することです。
- 固定費の削減:通信費(格安SIM)・保険・サブスクを見直し、固定費を月1万円以上削減
- 生活防衛資金の再構築:まず生活費1~2年分を確保し、この口座には二度と手を付けないと決める
- 先取り貯金で現物のインデックス投資に淡々と入金:毎月10~20万円
派手さも、相場読みもありません。稼いだお金の行き先を変えただけです。
それでも2021年末、資産は1,000万円に到達しました。大負けから約2年。取り返したのはトレードの腕ではなく、入金力でした。この方針を続けた結果が、現在の運用資産4,000万円超です。
9. 教訓1:レバレッジをかけたトレードは、絶対にやらない・関わらない
1つ目の教訓はシンプルです。レバレッジ取引には二度と関わらない。 そのため、CFDだけでなく信用取引やFXにも手を出しません。理由は3つあります。
(1) 一度の暴落で退場させられる
ロスカットのある取引では「長期で持てば戻る」が通用しません。コロナショックのS&P500は5か月で最高値を更新しましたが、私はその5か月を待てませんでした。正しい方向に賭けていても、時間が持たなければ負けるのがレバレッジです。
(2) 想定を超える速度と深さで下げる
インデックス投資でも1〜2年ぶんの上昇が巻き戻ることはあります。しかしコロナショック級では、それが23営業日で起きます。レバレッジがある世界でこれを食らうと一発退場になりかねません。自分が想定した最悪シナリオは、たいてい本当の最悪より甘い。
(3) 失うのはお金だけではない
大負けはチルト状態を引き起こし、その後の判断まで狂わせます。 私の場合、ロスカット直後の2日間でさらに約89万円を失い、その穴埋めに10か月を使いました。金額よりこちらのほうが高くつきます。
現物のインデックス投資なら、暴落しても持ち続けられます。「退場しないこと」が長期投資の必須条件で、レバレッジはその条件を根本から壊します。
10. 教訓2:資産1,000万円までは、リターンより入金力がすべて
2つ目の教訓。資産1,000万円までの主役は、運用リターンではなく入金額です。
資産300万円に年利5%がついても、増えるのは年15万円。家計を見直して月5万円入金すれば、それだけで年60万円、運用の4倍です。
資産300万円から1,000万円に届くまでの年数を、年利5%で試算しました。
| 毎月の入金額 | 1,000万円到達までの年数 |
|---|---|
| 0円(運用だけ) | 約24.7年 |
| 3万円 | 約10.7年 |
| 5万円 | 約7.8年 |
| 10万円 | 約4.7年 |
※試算です。年利5%・年1回複利・入金は年末にまとめて入れる簡易計算による概算(税・手数料は考慮せず)。
運用だけなら25年かかる道のりが、月5万円の入金で8年、月10万円なら5年を切ります。資産が小さいうちは、リターンを追うより入金を増やすほうが圧倒的に速い。
しかも入金力にはロスカットがありません。相場が上がっても下がっても、削った固定費は確実に積み上がります。
私がレバレッジに手を出したのは「現物では増えるのが遅い」と焦ったからです。しかし資産1,000万円へ最短で連れて行ってくれたのは、一発逆転のトレードではなく地味な節約と毎月の入金でした。
- ❌ 資産が少ないからと、レバレッジで増やそうとする
- ✅ 資産が少ないうちこそ、家計を見直して入金力を上げる
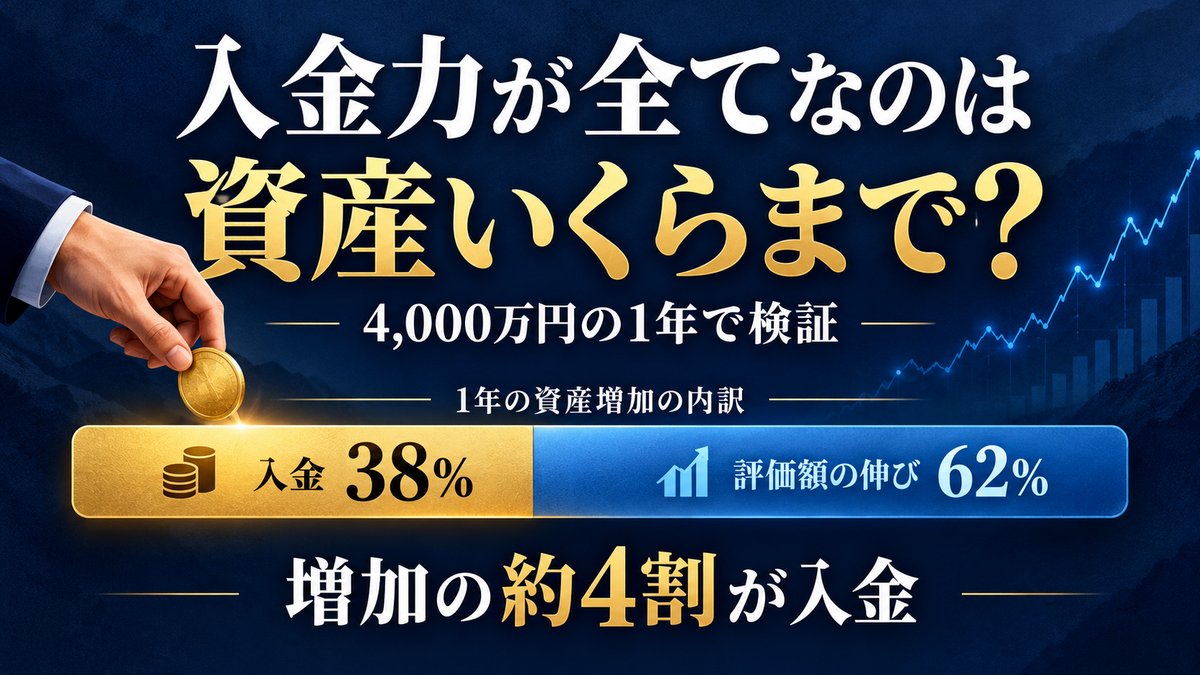
入金力が資産4,000万円規模でどのくらい影響するかは、別記事で検証しています。
-> 入金力が全てなのは資産いくらまでか|4,000万円の1年で入金は増加の約4割
11. いま下落局面にいる人へ
この記事を書いている2026年も、AI・半導体関連を中心に値動きの荒い相場が続いています。SNSには「バブル崩壊か」という声と「今こそレバレッジで勝負だ」という声が同時に流れてきます。2020年2月の私と同じ景色です。
後者の考えが頭をよぎっているなら、第3章と第5章の数字だけでも見返してください。
- 自分がいまいくらの元本を動かそうとしているのか(証拠金維持率ではなく、金額で)
- その建玉は、23営業日で-34% が来ても生き残れるのか
この2つに数字で答えられないなら、答えは出ています。
12. まとめ
- コロナショックの初動で、NYダウCFD 22枚(元本 約6,600万円)が2020年2月25日に全ロスカット。この日だけで400万円以上を失い、運用資産は半分以下になった
- 年間実績は -393万円。うち大半は2月25日の一日。直後の2日間でさらに約89万円を失い、3月からの10か月・143回の売買で取り返せたのはその分だけだった
- 教訓1:レバレッジ取引には関わらない。 退場しないことが投資で成功する必須条件で、レバレッジはその条件を壊す
- 教訓2:資産1,000万円までは入金力がすべて。 資産300万円なら、月5万円の入金で1年に増える額は運用リターンの4倍。1,000万円に着くまでの年数は、運用だけのおよそ3分の1になる
この失敗があったからこそ、いまの「ルールに従って淡々と積み立てる」スタイルがあります。
393万円の授業料を、資産規模が小さいうちに払えたこと。 それが唯一の救いです。
あわせて読みたい
- 運営者プロフィール・資産推移の全公開
- インデックス投資の暴落時の心構え|下落時に売らずに持ち続ける2つのポイント
- FIREの取り崩し方と税金の計算|資産3,900万円で月12万円
- 入金力が全てなのは資産いくらまでか|4,000万円の1年で入金は増加の約4割
■注意
当ブログは資産運用を推奨する目的は一切ございません。
投資は自己責任で!!
ではまた!!
コメント