現在の運用資産は3,914万円。目標の4,125万円まで、およそ211万円のところまで来ました。
今年中にはフルタイムのサラリーマンを辞めることになると思います。そうなると、次に決めなければいけないのは「増やし方」ではなく「減らし方」です。
そこで今回は、Side-FIRE後に資産をどう取り崩していくかを、実際の口座残高を使って設計しました。結論から書くと、いまの資産規模でも月の手取り見込みは約12万円です。
ひとつだけ、その前に片付けておく工程があります。会社を辞める手続きです。健康保険も年金も、期限は退職日の翌日から数え始めます。取り崩しの設計より先に、こちらの期限が来ます。
-> Side-FIRE前にやることリスト|会社を辞める前の手続きと期限
取り崩しに、なぜ戦術がいるのか
「4%ルールで取り崩す」と一言で言えば簡単そうに聞こえます。4,000万円の4%なら年160万円、月に13万円ちょっと。電卓1回で終わる話に見えます。
実際にやってみると、そうはいきませんでした。理由は2つあります。
ひとつは税金です。私の金融資産はNISA口座と特定口座に分かれていて、特定口座を売れば含み益に20.315%かかります。同じ100万円を売っても、手元に残るのは100万円ではありません。「いくら売るか」と「いくら使えるか」が一致しないのです。
もうひとつは比率の維持です。私は金融資産と現金を8:2で持つと決めています。取り崩しを続ければこの比率は毎年ずれていくので、年に1回は戻す必要がある。そしてこの「戻す」作業自体が、特定口座を売る=税金がかかる行為になります。
つまり、税金・リバランス・取崩額の3つが互いに絡み合っている。だから手順を決めておかないと、毎年その場で悩むことになります。
前提:先に決めてあるルール
設計の前提として、私が書面化してあるルールは4つです。
- 金融資産(NISA口座+特定口座)と運用現金を 8:2 で維持する
- 取崩率は 4%ルール を基準にする
- 取り崩しは 特定口座を優先 する(NISA制度の改悪リスクを踏まえて)
- リバランスは 年1回だけ。相場を見て動かさない
3つ目について補足します。NISA口座は非課税なので、目先の手取りだけを考えれば先に売ったほうが得です。それでも特定口座を先に減らすのは、非課税枠という制度上の資産を最後まで残しておきたいからです。制度は将来変わりうる、という前提で順番を決めています。
ルールの全体像はプロフィールにまとめています。
-> プロフィール
1つ目の8:2と2つ目の4%ルールは、目標額4,125万円を決めるときに同時に決まったものです。どう導いたかは別記事に書いています。
-> 目標4,125万円はどう決めたか|Side-FIRE設計の全体像
この4つを前提にすると、毎年やることは2ステップに整理できます。
- ステップ1:金融資産と運用現金が8:2になるようリバランスする
- ステップ2:リバランス後の残高に4%を掛けて、翌年の月額を決める
ステップ1:年に1回、現金比率を20%へ戻す
やることは「特定口座をいくら売れば、現金比率が20%になるか」を求めることです。
ここで効いてくるのが先ほどの税金です。300万円売っても、含み益に課税されて手元に入るのは300万円ではない。だから「現金を◯円増やしたい」から逆算しようとすると、税額が確定しないと売却額が決まらず、売却額が決まらないと税額が確定しない、という堂々巡りになります。
私はこれをスプレッドシートで解きました。式を組んでおいて、売却額のセルを手で動かしながら、現金比率が20%に近づく値を探す。原始的ですが確実です。
2026年5月末の実額で計算したのが下の表です。
| 項目 | 金額 |
|---|---|
| NISA口座 | 1,362万円 |
| 特定口座 | 2,021万円(うち元本1,200万円) |
| 運用現金 | 529万円 |
| 売却額(求めた値) | 260万円 |
| 引かれる税金 | 約21万円 |
| 手取り | 約238万円 |
| リバランス後の現金比率 | およそ20% |
260万円を売って、税引き後で約238万円が現金に移る。これで金融資産と現金がほぼ8:2に戻ります。
なお、暴落して金融資産が減っている年は、この売却額がマイナスになります。その場合はリバランスしないと決めてあります。株・投信が不調なときは、現金からの取崩を優先するためです。
-> 実際に組んだ3本の式は 付録A:ステップ1の計算式 に置いてあります
ステップ2:残高に4%を掛けて、翌年の月額を決める
リバランス後の残高が決まれば、あとは機械的です。金融資産と運用現金それぞれに4%を掛けて年間の取崩額を出し、金融資産のほうからは税金を引き、12で割る。
同じく2026年5月末の数字で出した結論がこちらです。
| 項目 | 月額 |
|---|---|
| 金融資産からの取崩 | 約10.4万円 |
| 運用現金からの取崩 | 約2.6万円 |
| (うち金融資産の税金) | 約0.9万円 |
| 手取り見込み | 約12.1万円 |
月12万円。これが、いまの資産規模で私が使えるお金です。
正直に言うと、思っていたより少ないというのが第一印象でした。家賃を払って生活費を賄うには足りません。だからこそ「Side-FIRE」であって、完全リタイアではないわけです。この12万円に、週に何日か働く分の収入を足して暮らす。その設計が数字として見えたのは収穫でした。
学生時代の貧乏暮らしぶりなら、これだけでも成立しそうではありますが😂
-> こちらは計算項目が12個あります。全部の式は 付録B:ステップ2の計算式 に置いてあります
計算をAIに丸投げしたら、手計算より正確だった
ここまで書いておいて何ですが、この計算はかなり面倒でした。
スプレッドシートに式を10本以上組んで、売却額のセルを手で動かして20%になる点を探す。一度作れば使い回せるとはいえ、毎年これをやるのかと思うと気が重い。
そこで、この計算をまるごとAIに投げてみました。やったことは単純で、スプレッドシートに組んだ式をそのまま日本語で書き出し、自分の口座残高と一緒に渡しただけです(プロンプト全文は 付録C に置きました)。
結果を手計算と並べます。
| 項目 | 手計算 | AIの回答 |
|---|---|---|
| 売却額 | 2,600,000円 | 2,714,560円 |
| 引かれる税金 | 214,691円 | 224,151円 |
| リバランス後の現金比率 | 19.73% | 20.00% |
| 月の手取り見込み | 121,147円 | 121,147円 |
AIの出力
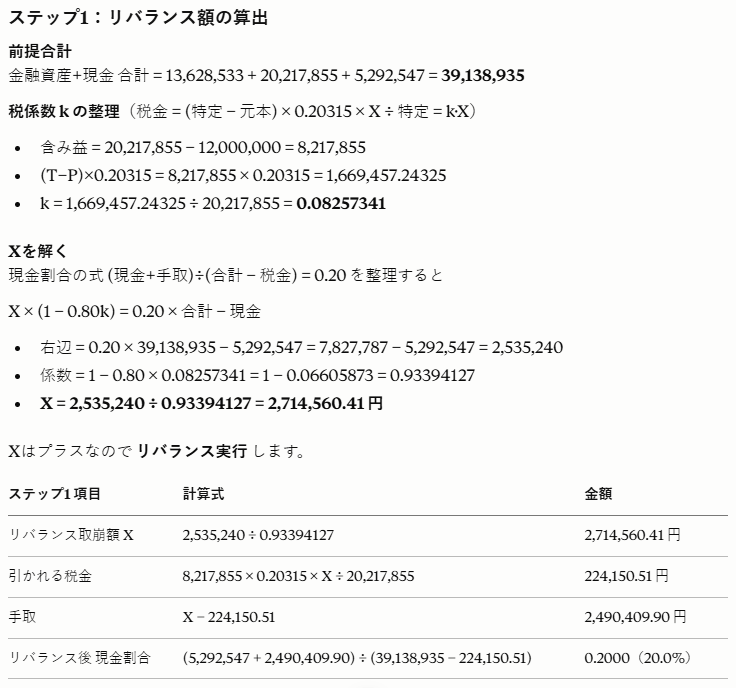
私はセルを動かしながら「だいたい20%になればいいか」とキリのいい260万円で止めていました。AIは、現金比率がぴったり20.00%になる売却額を返してきています。自分で決めたルールに忠実だったのは、AIの答えのほうでした。
月の手取り見込みが約12.1万円という結論は、両者でほぼ一致しています。設計そのものは間違っていなかった、ということでもあります。
ただし、AIに丸投げして終わりにはしていません。今回うまくいったのは、式を1本ずつ完全に指定したからです。「取崩額を計算して」とだけ頼めば、特定口座を優先するのか、税をどう扱うのか、といった前提が勝手に決まって別の答えが出ます。AIは計算する人ではなく、式のとおりに代入してくれる人だと思っておくのがちょうどいい距離感でした。
証券会社の説明もAIの回答も、そのままは信じない。自分の口座の数字で答え合わせをする。この記事もその一環です。
なお、口座残高をAIに渡すことに抵抗がある方もいると思います。私自身は、氏名や口座番号のような個人を特定する情報さえ渡さなければ、扱っているのは単なる数値データだと考えています。気になる場合は、百万円単位に丸めた概算を渡すだけでも手順の確認はできます。
【2026年8月 追記】設計から2ヶ月、数字はどうずれたか
この設計をしたのは2026年6月1日です。あれから2ヶ月経ったので、答え合わせをしておきます。
総資産は3,914万円から4,089万円になりました(2026年8月8日時点)。目標の4,125万円まで、あと36万円ほどです。
そして、現金比率が動きました。設計時(5月30日)は運用現金529万円で13.5%。8月8日時点では606万円で14.8%です。夏の賞与を入金したぶん現金が77万円増え、比率は1.3ポイント上がりました。目標の20%には近づいた形です。
ここで書いておきたいのは、この2ヶ月間、私は比率を見て何もしていないということです。ルールで「リバランスは年1回だけ」と決めてあるからです。
比率を動かせば売買のたびに税金がかかりますし、何より「今日の比率」で判断を始めた時点で、それは相場を見て動いていることになります。年1回と決めておく意味は、途中の数字を無視できることにあります。数字が変わったのに何もしなかった、という記録がその証拠です。
もうひとつ。総資産が増えたぶん、取り崩せる額も増えました。8月8日時点の口座残高で同じスプレッドシートを回し直すと、月の手取り見込みは12.1万円から12.6万円へ。差は月5千円ほどです。
まとめ:年に1回、この順で回す
- 12月末など時期を決めて、ステップ1・ステップ2を実施する
- ステップ1の結果に従ってリバランスを実行する
- 翌1年間は、ステップ2で出した月額を淡々と取り崩す
- 1年後、また同じことをする
途中で相場がどう動いても、この順番は変えません。増やす側でルールを先に決めているので、減らす側でも同じようにしただけです。
特定口座を取り崩し終えたあとは、非課税のNISA口座だけになるので、この計算はもっと簡単になります。税金の項がまるごと消えるからです。そこまで行ければ、電卓1回で終わる話に戻ります。
付録:計算式とAIプロンプト
ここから先は、自分で同じ計算をしてみたい方向けの資料です。読み物としては前の章までで完結しているので、必要な方だけどうぞ。
付録A. ステップ1の計算式
必要な入力は、NISA口座・特定口座・特定口座元本・運用現金・源泉分離課税(2026年6月1日現在 20.315%)の5つ。求める値は「リバランスによる金融資産取崩額」で、以下の3式を使って現金割合が20%になる値を探します。
引かれる税金
(特定口座 − 特定口座元本) × 源泉分離課税 × リバランスによる金融資産取崩額 ÷ 特定口座
リバランス時の手取
リバランスによる金融資産取崩額 − 引かれる税金
リバランス後の現金割合
(運用現金 + リバランス時の手取) ÷ ( NISA口座 + (特定口座 − リバランスによる金融資産取崩額) + (運用現金 + リバランス時の手取) )
この値が0.20付近になる取崩額を探します。マイナスになる場合はリバランスしません。
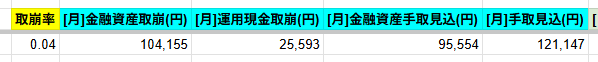
実際に組んだシートがこちらです。左から入力5項目、右が計算結果です。

付録B. ステップ2の計算式
ステップ1で求めた取崩額を使って、リバランス後の残高を出してから4%を掛けます。取崩率は0.04。
リバランス後の残高
[後]NISA口座 = NISA口座(特定口座から取り崩すため変わらない)
[後]特定口座 = 特定口座 − 取崩額
[後]特定口座元本 = 特定口座元本 − 取崩額 × 特定口座元本 ÷ 特定口座
[後]運用現金 = 運用現金 + リバランス時の手取
年間の取崩額
[年]金融資産取崩 = ([後]NISA口座 + [後]特定口座) × 取崩率
[年]運用現金取崩 = [後]運用現金 × 取崩率
[年]金融資産税金 = ([後]特定口座 − [後]特定口座元本) × 源泉分離課税 × [年]金融資産取崩 ÷ [後]特定口座
[年]金融資産手取見込 = [年]金融資産取崩 − [年]金融資産税金
月額(最終的に知りたい値)
[月]金融資産取崩 = [年]金融資産取崩 ÷ 12
[月]運用現金取崩 = [年]運用現金取崩 ÷ 12
[月]金融資産手取見込 = [年]金融資産手取見込 ÷ 12
[月]手取見込 = [月]運用現金取崩 + [月]金融資産手取見込
2026年5月末の数値で計算した結果は、[月]手取見込 = 121,147円 でした。シートは付録Aの右側に続いており、2枚に分けて載せます。

付録C. コピペで使えるAIプロンプト
第5章で使ったプロンプトの全文です。【ここを入力】 を自分の数値に置き換えてください。
あなたは資産運用の取崩シミュレーションをするアシスタントです。
以下の私の資産情報をもとに、2ステップで計算してください。
各項目は計算式と途中の数字も省略せず示し、最後に検算もしてください。

# 私の資産情報
- NISA口座(円):【ここを入力】
- 特定口座(円):【ここを入力】
- 特定口座の元本(円):【ここを入力】
- 運用現金(円):【ここを入力】
- 源泉分離課税:0.20315
- 目標とする現金比率:20%
- 取崩率(4%ルール):0.04

# ステップ1:現金比率が約20%になるリバランス額を求める
- 特定口座を優先して取り崩す(NISAは取り崩さない)。
- 「リバランスによる金融資産取崩額」をX(円)とおく。
- 引かれる税金 = (特定口座 − 特定口座元本) × 0.20315 × X ÷ 特定口座
- リバランス時の手取 = X − 引かれる税金
- リバランス後の現金割合 = (運用現金 + 手取) ÷ (NISA口座 + (特定口座 − X) + (運用現金 + 手取))
- この現金割合が0.20に最も近くなるXを求め、そのときの税金・手取・現金割合を示す。
- もしXがマイナスになる場合は「リバランスしない」と答える。

# ステップ2:翌年の毎月の取崩額を求める
ステップ1で求めたX(リバランス後)の残高を使って計算する。
- [後]NISA口座 = NISA口座(変えない)
- [後]特定口座 = 特定口座 − X
- [後]特定口座元本 = 特定口座元本 − X × 特定口座元本 ÷ 特定口座
- [後]運用現金 = 運用現金 + 手取
- [年]金融資産取崩 = ([後]NISA口座 + [後]特定口座) × 0.04
- [年]運用現金取崩 = [後]運用現金 × 0.04
- [年]金融資産税金 = ([後]特定口座 − [後]特定口座元本) × 0.20315 × [年]金融資産取崩 ÷ [後]特定口座
- [年]金融資産手取 = [年]金融資産取崩 − [年]金融資産税金
- [月]金融資産取崩 = [年]金融資産取崩 ÷ 12
- [月]運用現金取崩 = [年]運用現金取崩 ÷ 12
- [月]金融資産手取 = [年]金融資産手取 ÷ 12
- [月]手取見込 = [月]運用現金取崩 + [月]金融資産手取

# 出力
- ステップ1・ステップ2の結果を表でまとめる
- 最後に「[月]手取見込」を一言で結論として書く
使用したのはClaudeデスクトップアプリ(Opus 4.8)です。出てきた答えは、一度は自分のスプレッドシートか電卓で答え合わせをしてください。
あわせて読みたい
- 2026年の資産運用方針について — 増やす側で決めてあるルールです
- 新NISAに900万円投資した結果|30ヶ月で1,373万円 — 取り崩す対象になる資産の中身
- CFDで-393万円。コロナショックで資産が半分以下になった話 — ルールを決めていなかった頃の話
- Side-FIRE前にやることリスト — 会社を辞める前の手続きと期限
- 入金力は資産4,000万円でも効くのか
■注意
当ブログは資産運用を推奨する目的は一切ございません。
投資は自己責任で!!
ではまた!!
コメント