この記事で確かめるのは、1,000万円を作った人が、その先どういう増え方をするのかです。使うのは自分の記録2つ(2021年から2025年の年末値5件と、2025年8月16日から2026年9月19日までの週次記録57週)と、年9%で毎月10万円/30万円を積み立てた場合の試算です。記録と試算は必ず区別して書きます。
この記事の結論:1,000万円から4,000万円までは4年半でした。ただし最初の3年は、年末のたびに「毎月30万円・年9%」の試算より下にいました。追い越したのは4年目です。平均は、平均のとおりには来ません。
はじめに
- 想定読者:資産が1,000万円前後まで来ていて、この先の増え方を知りたい人
- 解決する悩み:「年9%で回るならこのくらい」と計算はできるが、実際にそのとおり進むのか分からない
- 読み終えた後の状態:試算の線と実際の記録がどこでどれだけズレるかを、金額で知っている
1. 結論
- 1,000万円ごとの所要期間は、2年6ヶ月(2,000万円) → 1年2ヶ月(3,000万円) → 10ヶ月(4,000万円)と縮みました
- 縮むのは元本が効いてくるからです。 毎月10万円を積み立てている人なら、元本1,333万円で「年9%」が年間の積立額に並びます
- それでも、最初の3年は年末のたびに試算の線より下にいました。 毎月30万円・年9%の試算に対して、2023年末で410万円ほど下です
- 2026年は年内進行中です。 9月19日時点で4,033万円。4,000万円は2回割り込み、そのつど戻しています。年としての結論は年末に書き直します
2. 1,000万円から先、増え方はこう変わりました
まず実際の記録です。2021年末に1,000万円、そこから4,000万円までが4年半でした。
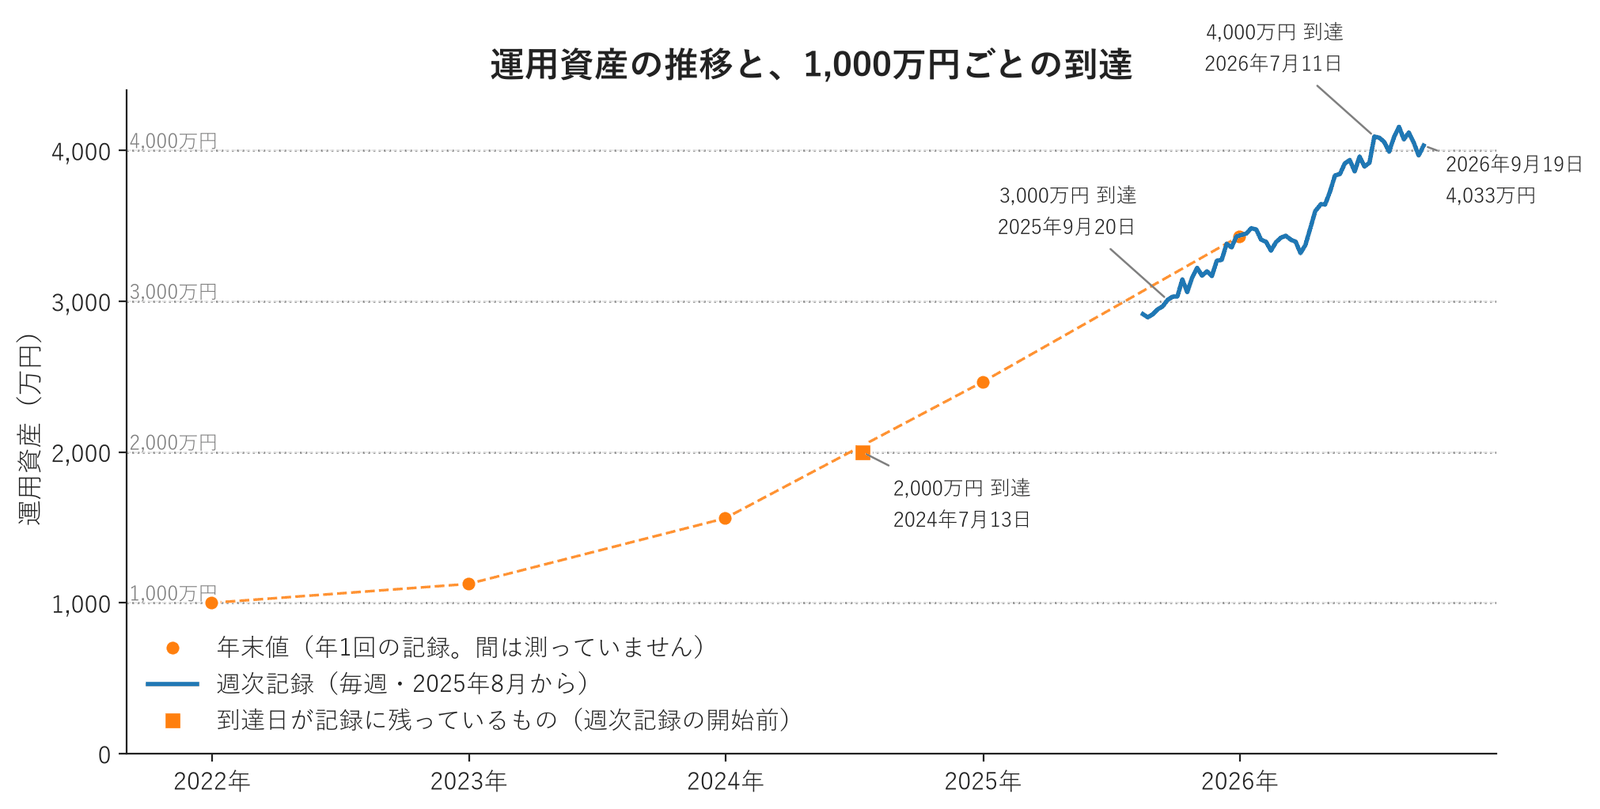
出典:自身の運用記録(2021年〜2026年9月19日)。点をつないだ破線は、間を測っていないという意味です
到達日の出どころは3種類に分かれるので、先に区別を出します。
| 到達 | 記録 | 出どころ |
|---|---|---|
| 1,000万円 | 2021年末 | 年末値で実測。月日までは分かりません |
| 2,000万円 | 2024年7月13日 | 過去の記録から実測 |
| 3,000万円 | 2025年9月20日 | 週次記録で実測 |
| 4,000万円 | 2026年7月11日 | 週次記録で実測。その後2回割り込み、そのつど戻しています |
ここから、1,000万円あたりの所要期間が出ます。
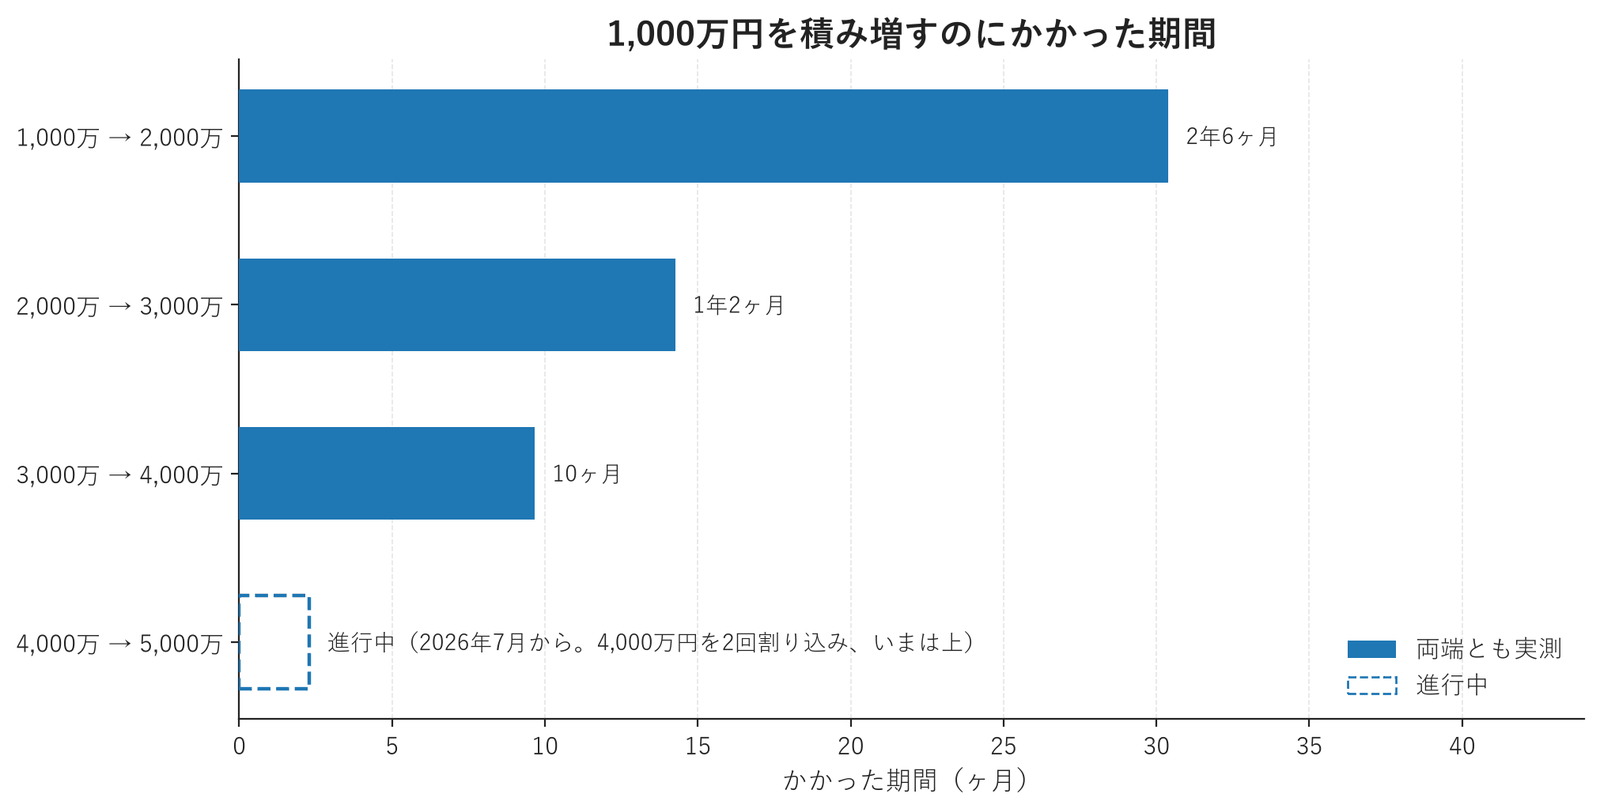
出典:自身の運用記録。所要期間の算出条件は本文のとおり
- 1,000万円 → 2,000万円:2年6ヶ月
- 2,000万円 → 3,000万円:1年2ヶ月
- 3,000万円 → 4,000万円:10ヶ月
※1,000万円だけは月日が分かりません。2021年より前の記録を残していないためです。ただし2021年末の残高は1,000万1,434円で、1,000万円をまたいだ直後でした。上の2年6ヶ月は、ここを起点にしています。
※運用資産は現金を含みます。 増えた額はリターンではありません。 入金と評価額の伸びの両方が入っています。
3. 縮む理由は、相場が動かす金額が積立額を追い越すからです
所要期間が縮むと、つい「入金を増やしたのだろう」と考えたくなります。そうではありません。理由は元本の側にあります。
資産が増える経路は2つしかありません。自分で入れる分と、相場が動かす分です。前者は元本がいくらになっても一定ですが、後者は元本に比例します。だからどこかで後者が前者を追い越します。
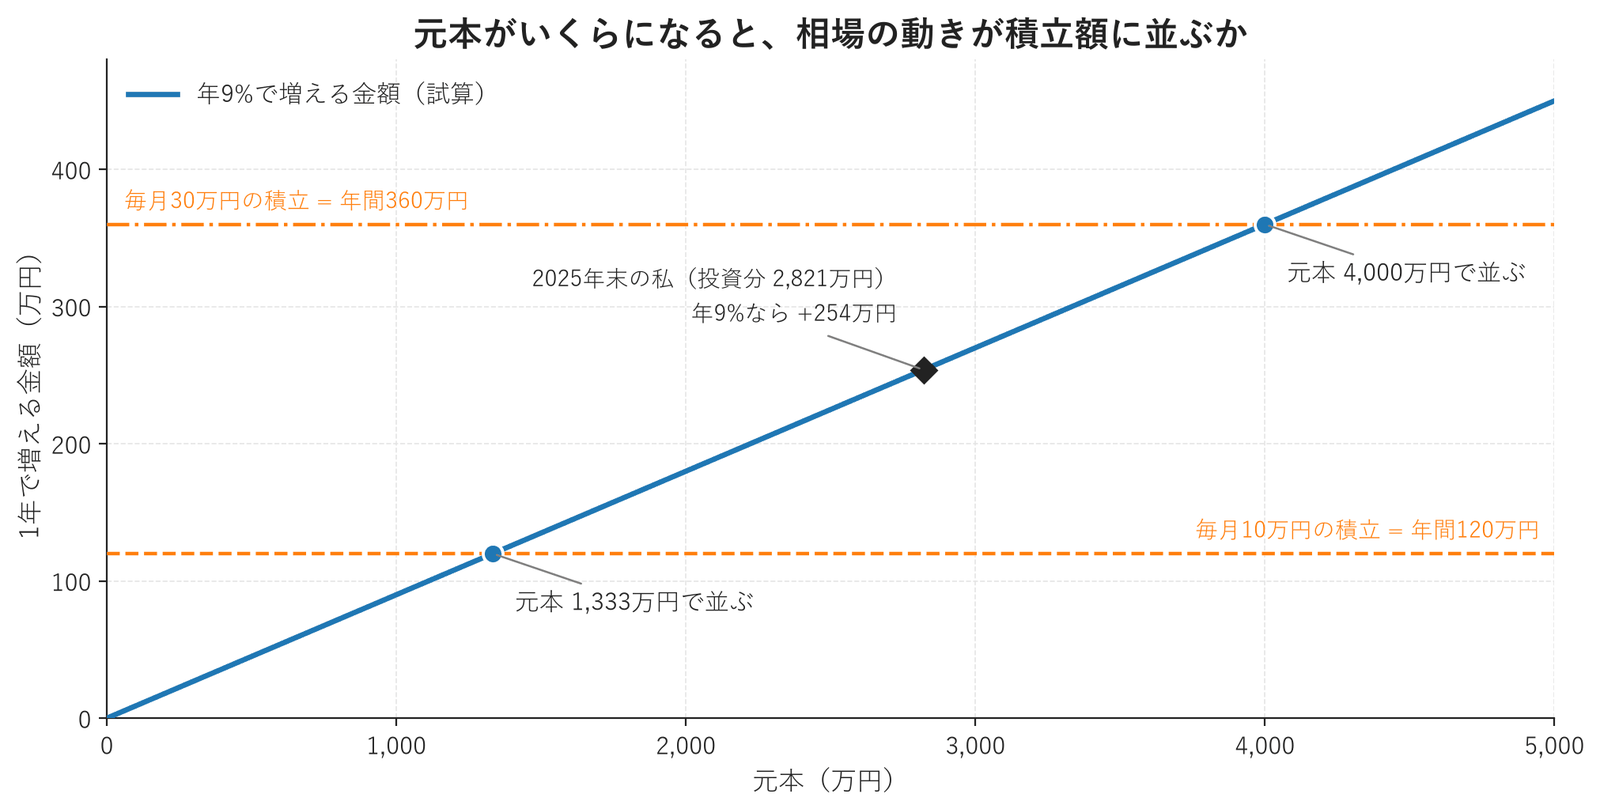
出典:年9%は試算の前提です(S&P500の名目の年平均リターンとしてよく引かれる数字。AI調べ)。税と手数料は考えていません。図中の私の位置は2025年末の記録(NISA1,009万円+特定1,812万円)です
読み方は単純です。青い線が横の線を超えたところが分岐点になります。
- 毎月10万円を積み立てている人 → 年間120万円。元本1,333万円で並びます
- 毎月30万円を積み立てている人 → 年間360万円。元本4,000万円で並びます
毎月10万円の人にとって、1,333万円はもう目前です。1,000万円を作った時点で、相場が動かす金額が自分の積立額に追いつく地点は、そう遠くありません。ここを越えると、同じ積立を続けているだけでも1,000万円あたりの所要時間は勝手に短くなっていきます。
私の場合を当てはめます。ここで注意がいるのは、年9%が乗るのは運用資産の総額ではないということです。
2025年末の運用資産は3,431万円ですが、このうち実際に金融商品を持っているのはNISA口座と特定口座を合わせた2,821万円で、残りの609万円は運用現金です。現金は年9%では増えません。
- 投資している2,821万円に年9% → 254万円
- 毎月30万円の積立(年間360万円)には、まだ106万円届きません
- 交点の4,000万円までは、投資している分であと1,179万円です
交点にはまだ届いていません。ただし1年前の2024年末は投資分が1,997万円で、年9%なら180万円でした。同じ9%でも、1年で74万円ぶん大きくなっています。 所要期間が縮むのは、これが毎年積み上がるからです。
4. 「年9%・毎月10万円/30万円」なら、何年かかるのか
では、試算(シミュレーション)の側では何年かかるのでしょうか。2021年末の1,000万円を起点にそろえて計算しました。前提は3つだけです。
- 名目年9%で増え続ける(S&P500の名目の年平均としてよく引かれる数字。AI調べ)
- 毎月末に定額を積み増す(10万円・30万円)
- 税と手数料は考えない
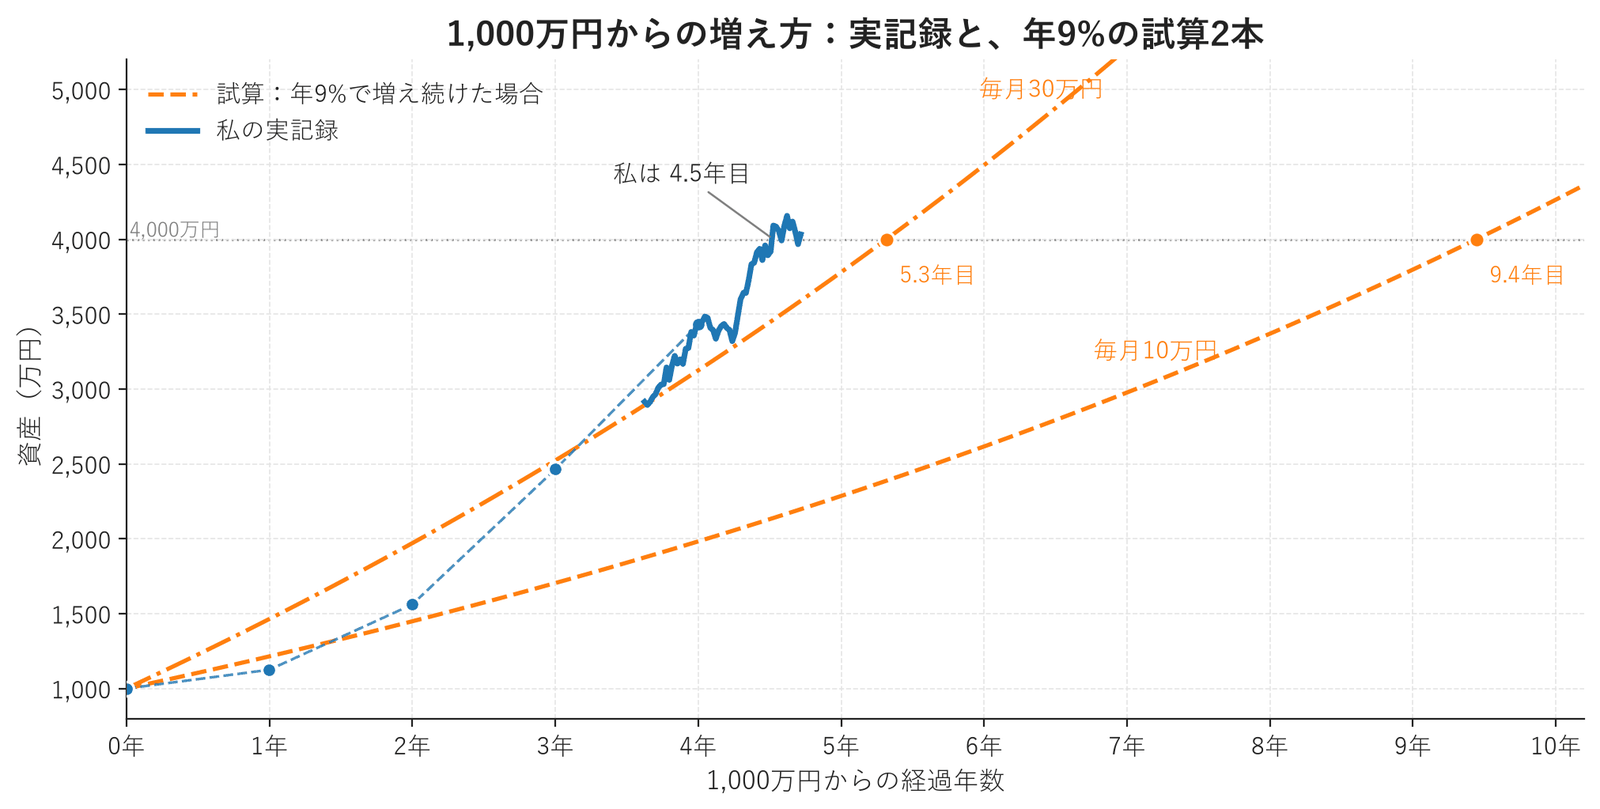
出典:試算は上記3つの前提による単純計算です。実記録は自身の運用記録
数字で並べるとこうなります。
| 1,000万円から | 毎月10万円積立・年9%(試算) | 毎月30万円積立・年9%(試算) | 私の実記録 |
|---|---|---|---|
| 2,000万円 | 4年 | 2年 | 2年6ヶ月 |
| 3,000万円 | 7年 | 3年10ヶ月 | 3年9ヶ月 |
| 4,000万円 | 9年5ヶ月 | 5年4ヶ月 | 4年半 |
| 5,000万円 | 11年5ヶ月 | 6年8ヶ月 | 進行中 |
毎月10万円積立なら、1,000万円から4,000万円まで9年半近くかかります。 毎月30万円積立でも5年4ヶ月です。ここが「1,000万円の次」の時間の感覚になります。
試算の30万円は、新NISA満額の360万円/年を月換算した数字です。
※試算は私の入金の再現ではなく、比較のための参照線です。2021年から2024年の入金額の記録は残していないので、当時いくら入れていたかは分かりません。
5. 重ねると、最初の3年は試算に届いていませんでした
ここが、この記事でいちばん伝えたいところです。
上の表だけを見ると、実記録は試算より速く進んだように見えます。しかし途中の位置を見ると、話が変わります。毎月30万円・年9%の試算と、実際の資産額の差を並べます。
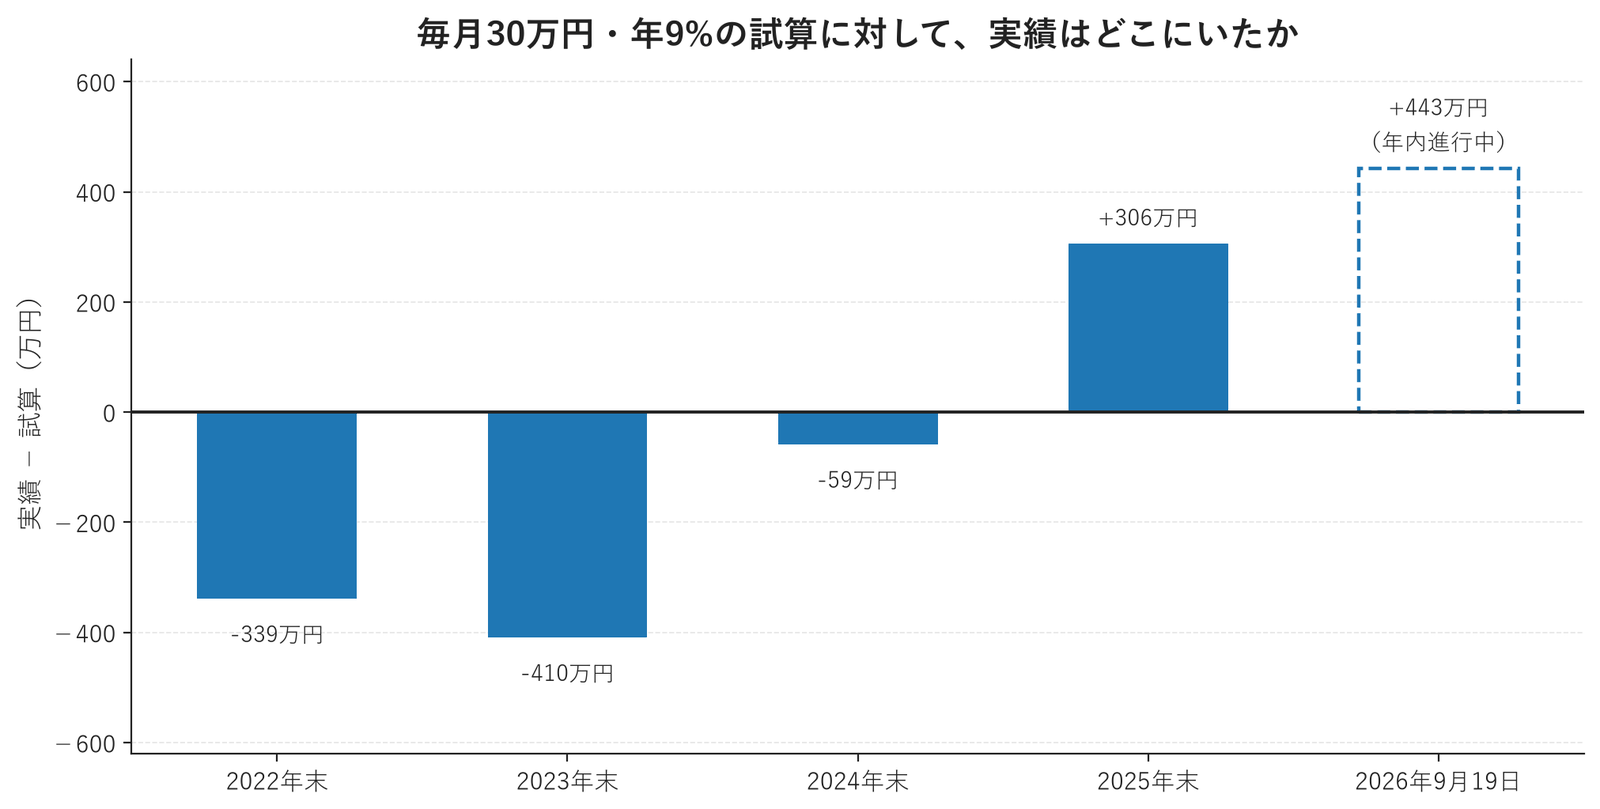
出典:実績は自身の運用記録。試算は第4章の前提による単純計算です。2026年は9月19日時点の途中経過
- 2022年末:試算より 340万円ほど下
- 2023年末:試算より 410万円ほど下(いちばん開いたところ)
- 2024年末:試算より 60万円ほど下
- 2025年末:試算より 300万円ほど上
- 2026年9月19日:試算より 440万円ほど上(年内進行中)
最初の3年、年末を迎えるたびに私は試算の線より下にいました。 追い越したのは4年目です。
「年9%」は長期の平均であって、毎年9%が付くという意味ではありません。始めて数年のあいだ、計算どおりに進んでいないように見える期間は普通にあります。 そこでやめてしまうと、相場が動かす金額が積立額を追い越す地点(第3章の交点)まで到達しません。
試算より下にいて不安なとき、見るところ
いま自分が試算の線より下にいて、このままで大丈夫なのか気になっている方へ、私の記録から言えることを書きます。
1つめ。差が開いていく時期があります。 私の場合、いちばん開いたのは2年目の終わりで、試算の8割ほどの位置にいました。1年目より2年目のほうが差は広がっています。 下にいる期間は、たいてい「じわじわ離されている」ように見えます。
2つめ。詰まるときは一気に詰まります。 2024年末の時点で60万円ほど下でしたが、その1年後には300万円ほど上に出ていました。1年のあいだに、差が365万円動いています。 元本が大きくなるほど1年の振れ幅も大きくなるので、何年もかけて開いた差が1年で埋まることがあります。
3つめ。線と一致しないのが普通です。 私の1年あたりの増加額は+125万円から+966万円まで、8倍近い幅がありました(第7章の図)。年9%の線は、この上下をならして引いた1本です。ならした線と、実際の1年ずつの増え方は、形がそもそも違います。
最後に、上に出たら安心というものでもありません。 私は2026年8月に目標額を超えて、9月には下回っています。試算の上か下かは、そのときの状態であって、積立のやり方が正しいかどうかの採点ではありません。
私が下にいた3年間にやっていたのは、毎月の入金・買付を止めなかったこと と、値頃感のルールを先に決めておいたこと の2つだけです。差を見て積立額を増減させたり、線に追いつこうとして買い方を変えたりはしていません。
※入金と相場のどちらがどれだけ効いたか(直近1年の入金404万円の内訳)は入金力は資産4,000万円でも効くのかで扱っています。本記事は時間のほうに絞ります。
6. 2026年は、進行中です
この記事が2026年について書けるのは、9月19日までに起きたことだけです。
4,000万円の前後では、こう動いています。
- 2026年7月11日:4,092万円で初めて4,000万円を超えた
- 2026年8月1日:3,992万円で割り込んだ
- 2026年8月8日:4,089万円で再び超えた
- 2026年9月12日:3,968万円で再び割り込んだ
- 2026年9月19日:4,033万円で3度目の4,000万円超え
2ヶ月あまりで、4,000万円の線を5回またいでいます。「4,000万円 → 5,000万円」の区間は、順調に進んでいるというより入口で行き来している状態です。第2章の図で4本目だけ点線にしているのは、そういう理由です。
相場のほうも見ておきます。S&P500の週次終値で見ると、2026年のここまでの最大の下げは8%半ほど(1月10日の高値から3月28日まで)でした。私が買い増しの目安にしている「直近高値から20%下落」には届いていません。大きく崩れたわけではないのに、資産は目標額の4,125万円を下回ったままです(9月19日時点で残り92万円)。
目標額に到達した時点の記録は目標4,125万円に到達|総額は届いても中身は設計どおりではなかったにあります。到達したあとに下回ることがある、というのがここで言えることです。
年としての比較は、ここでは書きません。9月19日までの増加は+602万円ですが、10月から12月に何が起きるかはまだ分かりません。2026年がどういう年だったかは、年が終わってから、この記事を書き直して出します。
7. 「目標まであと何年か」を自分で出すときの手順
読者の側でやることに落とします。試算の線も、過去の実績も、1本に決め打たないのが要点です。
私の1年あたりの増加額を並べます。
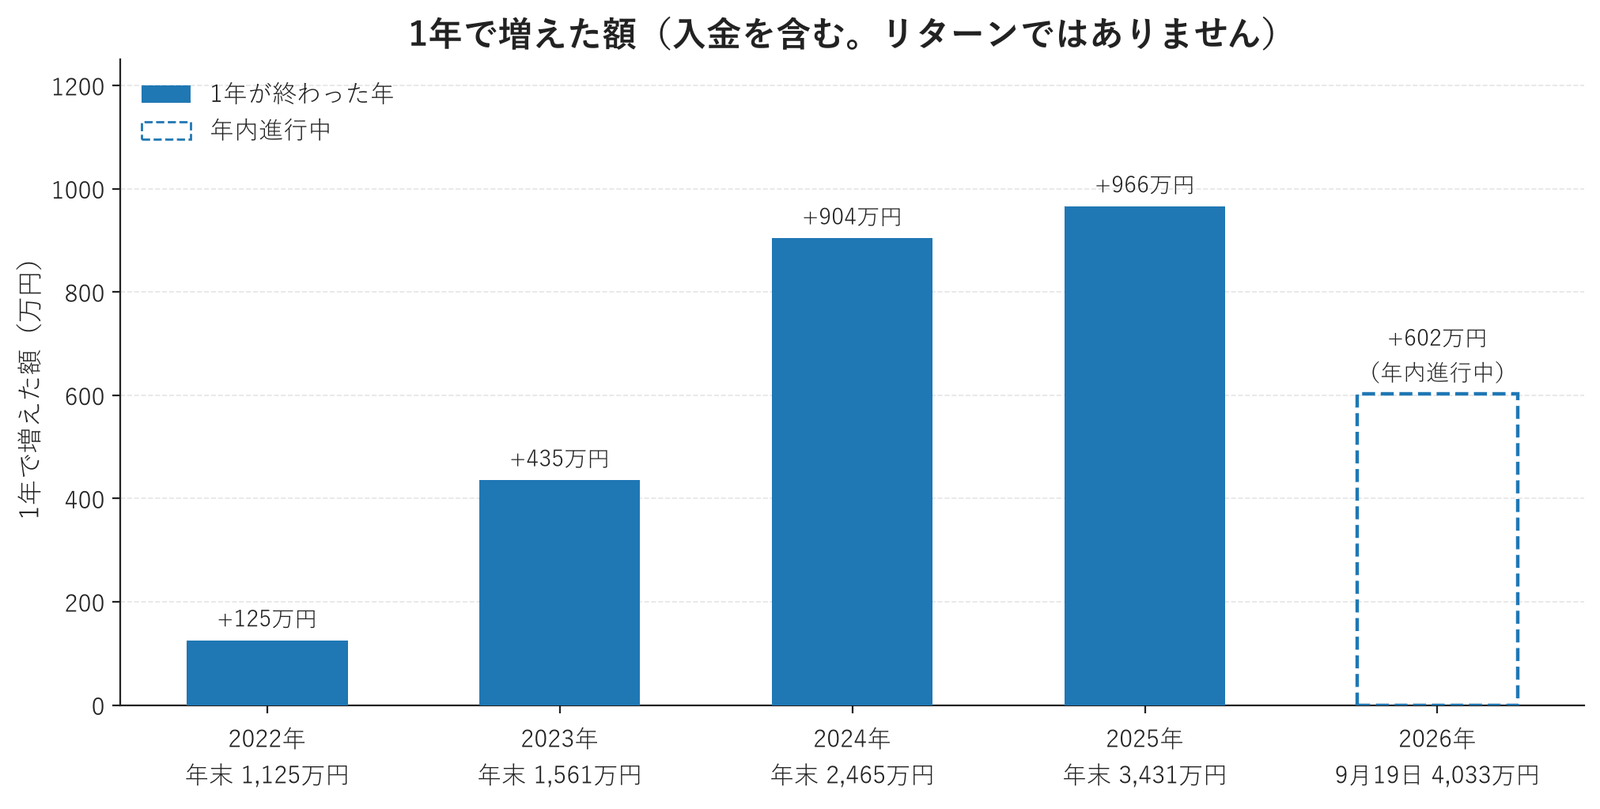
出典:自身の運用記録。2026年は9月19日時点の途中経過です
いちばん増えなかった年(2022年の+125万円)といちばん増えた年(2025年の+966万円)で、8倍近い差があります。その年のペースが続くとして1,000万円積むのに何年かかるかを出すと、こうなります。
- 2022年のペース(+125万円)なら 8年
- 2023年のペース(+435万円)なら 2.3年
- 2024年のペース(+904万円)なら 1.1年
- 2025年のペース(+966万円)なら 1.0年
同じ1,000万円に、1年から8年までの幅があります。 どの年を基準に取るかで答えが8倍変わります。
※2026年はこの並びに入れていません。年の途中の数字を年換算すれば計算はできますが、それは記録ではなく見込みになります。
そこで私は、次の3つで持つようにしています。
- 試算は帯で持つ。 「毎月10万円で9年半、毎月30万円で5年4ヶ月」のように、自分が続けられる幅の両端で計算します。1本の線にすると、そこからのズレが全部「失敗」に見えてしまいます
- 過去の実績から出すときも、良い年と悪い年の両方で計算する。 上に並べた1年から8年がそれです。平均を1本作って、それだけで計画するのではなく、期待リターンに幅を持たせて計画します
- 目標に届いたあと下回ることも織り込む。 第5章で書いたとおり、私は2026年8月に目標を超えて、9月には下回っています
3つ目を軽く見ると、退職の時期のような後戻りしにくい判断 を、たまたま良かった結果で決めてしまいます。
まとめ
- 1,000万円から4,000万円までは4年半でした。1,000万円ごとの所要期間は2年6ヶ月(2,000万円) → 1年2ヶ月(3,000万円) → 10ヶ月(4,000万円)と縮んでいます
- 縮むのは元本が効くからです。毎月10万円なら元本1,333万円、毎月30万円なら元本4,000万円で、相場が動かす金額が積立額に並びます
- ただし最初の3年は、年末のたびに「毎月30万円・年9%」の試算より下にいました。追い越したのは4年目で、2024年末に60万円ほど下だった差が、1年後には300万円ほど上に出ています
- 2026年は年内進行中です。 9月19日時点で4,033万円。4,000万円は2回割り込んでそのつど戻し、目標額はまだ下回っています。年としての結論は年末に書き直して出します
試算の線を追い越したのは、+904万円・+966万円と増えた2年があったからです。それが来るまでに3年かかりました。そのうえで、下にいた3年のあいだ入金・買付を止めなかったのも、値頃感のルールを先に決めておいたのも私自身です。 1,000万円を作った人がこの先どう進むかは、この3年の下ぶれを含めて見たほうが役に立つと思います。
あわせて読みたい
- 入金力は資産4,000万円でも効くのか|1年の週次記録で確かめた
- 目標4,125万円に到達|総額は届いても中身は設計どおりではなかった
- Side-FIRE目標額の決め方|生活費18万円から逆算した4,125万円
- CFDで-393万円。コロナショックで資産が半分以下になった話
おまけ:最初の1,000万円は、投資ではなく家計と仕事で作ります
ここから下は記録ではなく、私の考えです。 本文と違って一次データの裏付けはありません。
この記事にたどり着くのは「まだ1,000万円に届いていない人」も多いと思うので、おまけとして書いておきます。最初の1,000万円を作るのにやることは2つで、どちらも投資ではありません。
1. 家計を直す。それも固定費から
1,000万円に届いていない段階では、利回りより、毎月いくら残るかのほうがはるかに影響します。 元本が小さければ、相場が動かす金額も小さいからです。第3章の図をそのまま使うと、元本300万円では年9%でも27万円にしかなりません。この段階で利回りを1%上げる工夫をしても、家計の固定費を月5,000円削るほうが大きい、ということが普通に起こります。
そして家計を直すなら、固定費から です。
- 通信費。 大手キャリアのままなら、格安SIMを調べるところから始めます。手続きは一度きりで、あとは毎月効果が出ます
- 保険。 入っている保障が、いまの自分に本当に必要なものかを確かめます。貯蓄型の保険は、保険と運用が1つの商品に混ざっているので、それぞれ別に考えたときと比べてどうか を見ます
- 使っていないサブスク、住居費。 金額の大きい順に並べて、上から手を付けます
固定費をすすめるのは、一度決めれば、その後は意志がいらないから です。食費や外食を削る節約は、毎回自分と交渉することになるので続きません。固定費は1回の手続きで、翌月から勝手に効果が出続けます。
2. 仕事に本気で取り組む
もう1つは、身も蓋もないのですが仕事です。
ただし、ブラック長時間労働しろという意味ではありません。 時間で殴るやり方は、体を壊すか、そうでなくても代わりのきく働き方のまま終わります。おすすめしません。
私が言いたいのは、自分の仕事のスタイルとキャリアプランを、自分で設計できるくらいまで熱中してみるということです。何が得意で何が向いていないか、どう進めると成果が出るか、次にどこへ行きたいか。これを人に決めてもらっているうちは、働く条件も人に決められます。
ここで育つのが、社会人としての核になる部分です。収入は、その核に後からついてきます。 逆にここが無いまま収入だけ上げようとすると、転職しても働き方そのものは変わりません。
そして家計との関係で言うと、節約で作れる差は毎月いくらかで頭打ちになりますが、本業の収入は上限が違います。 積立の原資は本業から出ているので、ここが動けば、第4章の試算の「毎月10万円」を「毎月30万円」の側へ寄せられます。1,000万円までの時間は、そこでいちばん変わります。
投資でショートカットしようとしない
最後に、失敗のほうも書いておきます。私は1,000万円に届く前の年に、CFDで393万円を失いました (そのときの記録はこちら)。資産を早く増やそうとして、レバレッジのかかる商品に手を出した結果です。
元本が小さい時期ほど、投資で差を付けようとすると大きく張るしかなくなります。 取れるリスクは元本に比例して小さいのに、狙う金額だけが大きいからです。遠回りに見えても、家計と仕事で土台を作るほうが速い、というのが私の結論です。
そして1,000万円を作ってしまえば、この記事の本文の世界に入ります。 そこから先は、1,000万円を生み出せる能力を身につけたあなたと共に、元本も共働きしてくれるようになります。
著者プロフィール
会社員として働きながら、インデックス投資で資産形成を続けています。2026年8月に目標額の4,125万円へ到達し、いまはSide-FIREへの移行を準備しています。
■注意
当ブログは資産運用を推奨する目的は一切ございません。
投資は自己責任で!!
ではまた!!
コメント