はじめに
新NISAの枠を、年の初めにまとめて入れる(年初一括)か、毎月に分けて入れる(毎月積立)か。どっちが得かは意見が割れるところですが、実際にやった人の口座で見るのがいちばん腑に落ちると思います。
私は新NISAで毎月積立とスポット買いを組み合わせて、特定口座や現金と併せて4,000万円規模の資産を運用しています。
この記事では、同じ720万円(2024年と2025年の新NISA枠を使い切った額)を、3つの手法で運用した場合を比べます。
- 年初一括と毎月積立は、S&P500の投資信託1本で資金の入れ方だけを変えた試算です。公表されている基準価額から計算しました
- 私の手法(毎月積立と、下げたときのスポット買いの併用)は、実際の口座の金額です
比べるのは2025年12月26日時点の評価額とリターンです。そのうえで、年ごとに分けたときの勝ち負けと、下げた局面での減り方も見て、どっちが得かを判断します。2026年以降の推移は、2026年8月21日までのデータで追いかけました。
1. 結論
- 年初一括と毎月積立なら、期待リターンでは年初一括が有利です。2年間の試算でも、年初一括が毎月積立をおよそ12ポイント上回りました
- ただし年によって逆を向きます。2024年分は一括が26.7ポイント勝ち、2025年分は積立が1.9ポイント勝ちでした
- 両方を併用した私の手法は、年初一括に0.4ポイント負け、毎月積立には12ポイント勝ち。2026年8月21日時点では年初一括も抜いています
2. 比べる3つの手法
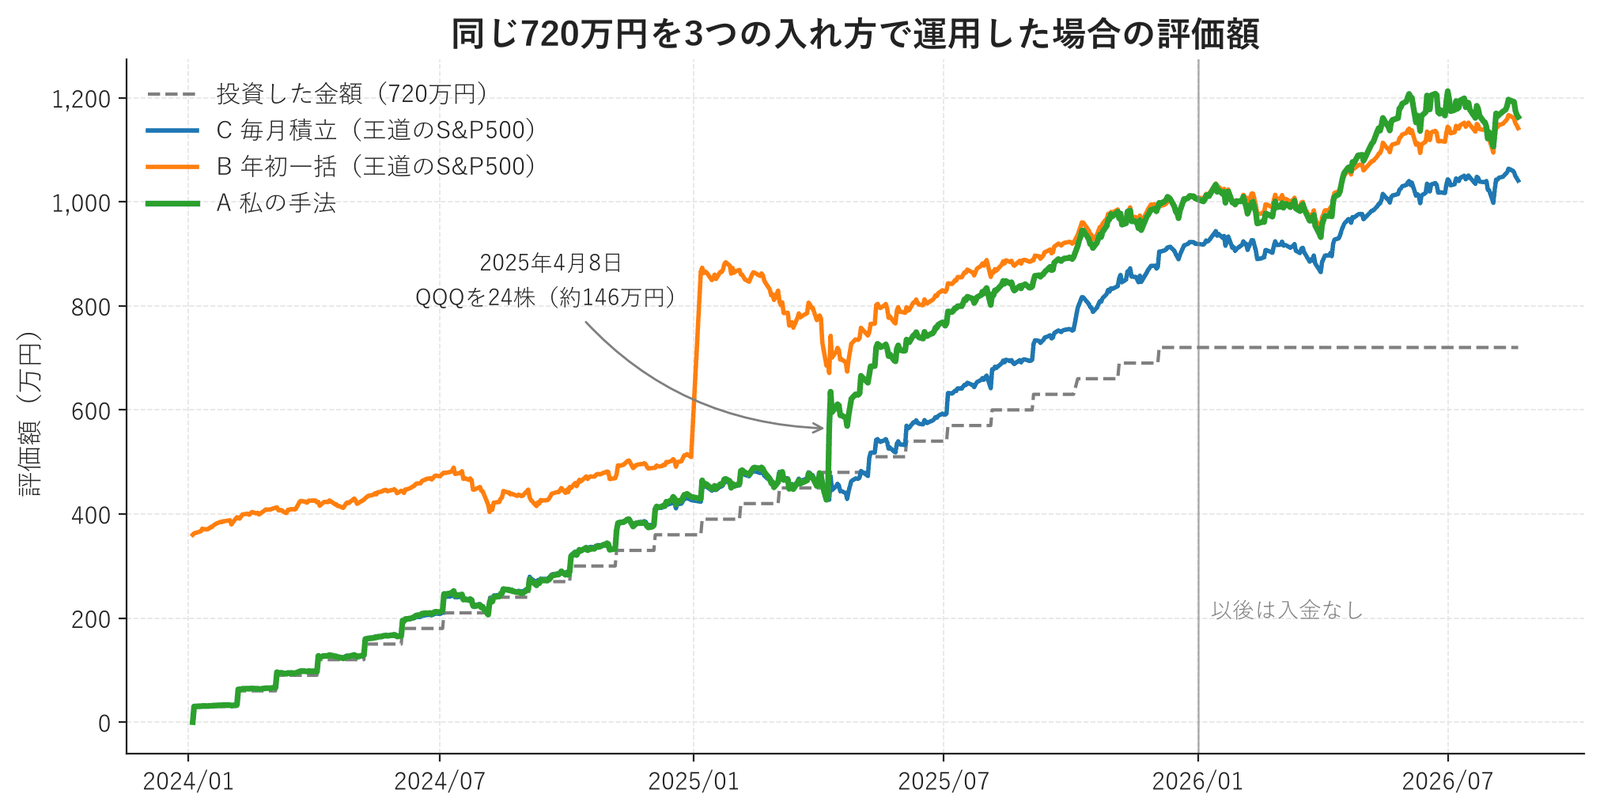
- A 私の手法:S&P500とNASDAQ100を1対2で毎月積み立て、値頃感が出たらスポットで買い増す(2025年4月8日にQQQを24株、約146万円)
- B 年初一括:王道のS&P500を、年の初めに360万円ずつ
- C 毎月積立:王道のS&P500を、毎月30万円ずつ
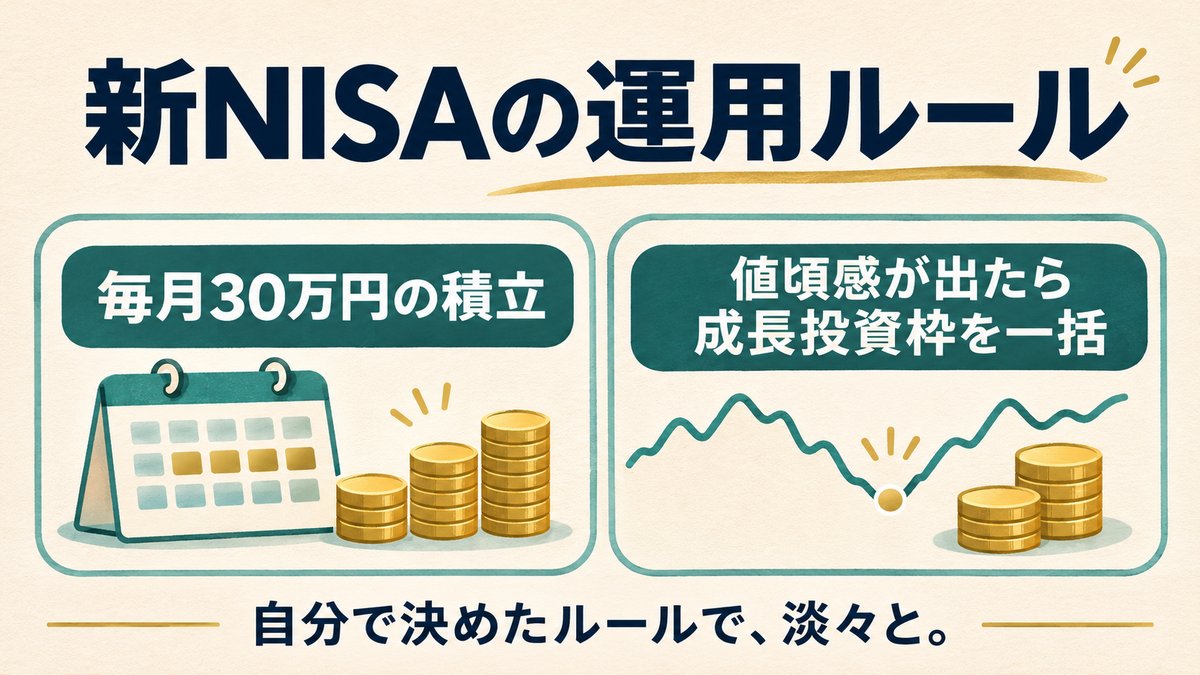
Aが私の実際の口座です。つみたて投資枠でS&P500を月10万円、成長投資枠でNASDAQ100を月20万円。それに加えて、値頃感が出たら成長投資枠を一気に使い切る、というルールで運用しています。値頃感の目安は直近高値から-20%ほどです。
-> 新NISAの運用ルール|毎月30万円の積立と、成長投資枠を一括で使うタイミング
BとCは、いわゆる王道のインデックス投資です。S&P500の投資信託1本で、資金の入れ方だけが違います。
3. 2年間で得だったのはどっちか
評価日は2025年12月26日にそろえました。
| 2025年末の評価額 | リターン | |
|---|---|---|
| A 私の手法(実額) | 1,009万円 | +40.17% |
| B 年初一括(王道のS&P500) | 1,012万円 | +40.57% |
| C 毎月積立(王道のS&P500) | 923万円 | +28.2% |
Aは実際の口座の金額です。BとCは、公表されている基準価額から計算した試算で、Cの買付日は私の積立日と同じにそろえました。
王道どうしで比べると、2年間では年初一括が毎月積立をおよそ12ポイント上回っています。
AとBを比較すると「0.4ポイント負けた」ですが、Cと比較すると私の手法は、王道の毎月積立に12.0ポイント勝っていました。
4. 積立と一括を併用すると何が変わるか
単純な毎月積立との12ポイントの差はどこから来たのか。Cを出発点にして、Aとの違いを1つずつ足していきます。
| リターン | 上乗せ | |
|---|---|---|
| C 毎月積立(王道のS&P500) | +28.2% | — |
| +銘柄をS&P500 1:NASDAQ100 2 にする | +31.2% | +3.1ポイント |
| +2025年4月8日のNASDAQ100スポット買い約146万円 | +40.1% | +8.9ポイント |
足すと+40.1%。実際の口座の+40.17%とほぼ同値。
影響を与えたのは銘柄ではなく、スポット買いのほうでした。NASDAQ100を厚くしたことによる上乗せは3ポイント。2025年4月8日に一度で入れた約146万円が、その3倍近くを運んでいます。
このスポット買いは、思いつきではありません。値頃感が出たら成長投資枠を使い切る、と先に決めてありました。-20%はそこに届いたら自動的に買う発動条件ではなく、判断の目安です。2025年4月は、その下げを見て値頃感があると判断し、実行しました。
買ったのは投資信託ではなくQQQというETFでした。投資信託は、注文した時点では値段が決まりません。約定するのは翌営業日の基準価額なので、どうしても発注から約定までにラグが出ます。ETFなら即日発注・約定できるので、こういったスポット買いに適しています。買った中身は別記事に書いています。
5. 年初一括はいつも勝つのか
ここでいったん私の口座を外して、BとCだけで見ます。同じ銘柄で資金の入れ方だけが違う2本なので、純粋に「年初一括と毎月積立はどちらが良いのか」の話になります。
1年ずつに分けると、まったく違う顔が出てきます。どちらも2025年12月26日時点の評価です。
- 2024年に入れた360万円:年初一括+64.2%、毎月積立+37.6% → 一括が26.7ポイント勝ち
- 2025年に入れた360万円:年初一括+16.9%、毎月積立+18.8% → 積立が1.9ポイント勝ち
2年分を合計すると年初一括の勝ちですが、それは2024年の圧勝で決まっています。2025年だけを見れば、年初一括は毎月積立に負けていました。
期待リターンで見れば、年初一括のほうが有利です。相場は上がっている期間のほうが長いので、早く入れて長く置いたほうが平均的には勝ちます。2024年分の26.7ポイント差は、その有利さがそのまま出た形です。
弱点はリターンではなく、下げたときの振れ幅のほうにあります。2025年に年初一括していた場合、私がQQQを買った4月8日までに、S&P500の投信で-22.5%、NASDAQ100の投信で-26.0%まで沈みます。360万円なら80万円ほどの含み損です。期待リターンが高いことと、その含み損を不安なまま年末まで抱えていられることは、別の話です。
そして私は、その同じ日に買い増していました。同じ「まとめて入れる」でも、入れる日を相場に選ばせるか、自分のルールに選ばせるかで、結果が逆を向きます。
下げた局面で何を見て、何をしないかは別記事に書きました。
-> インデックス投資の暴落時の心構え|下落時に売らずに持ち続ける2つのポイント
6. 暴落の年(2025年)は一括と積立どっちが得だったか
2025年は、年初一括より毎月積立のほうが得でした。そして両方を併用した私の手法は、そのどちらも20ポイント前後上回っています。この年は証券会社の約定履歴が全部残っているので、私の手法も実額で出せます。投資信託の買付が17件と、4月8日のQQQ 24株。合わせて360万円です。
- A 私の手法:498万円 → +38.5%
- B 年初一括(王道のS&P500):421万円 → +16.9%
- C 毎月積立(王道のS&P500):428万円 → +18.8%
Bに21.6ポイント、Cに19.7ポイント。2年通しの12ポイントより、はるかに大きく開いています。
中身を枠ごとに分けると、どこで開いたのかがはっきりします。
- つみたて投資枠120万円(S&P500)→ 143万円 +18.8%
- 成長投資枠240万円(投資信託とETF)→ 356万円 +48.3%
つみたて枠は、王道のCとほぼ同じでした(+18.8%対+18.8%)。同じ指数を同じ日に買っているので当然で、差はまるごと成長投資枠から出ています。
その成長投資枠の中でも、飛び抜けているのはQQQです。4月8日に入れた約146万円が、年末には234万円。+60.5%になっていました。
2025年は、年初一括が毎月積立に負けた年でした。その年に私が20ポイント近く上回れたのは、年初でも毎月でもなく、4月8日に資金を入れたからです。
7. その後の8ヶ月で順位は変わったか
ここからは、2026年8月21日までの成績を見ていきます。この章の数字は、この日の時点で固定しています。
追いかけるのは2024年・2025年に入れた720万円だけで、2026年の入金は足していません。足すと、年初一括が勝つのが最初から決まってしまうからです。2026年は年初から8月までにS&P500の投信が13%ほど上げた年で、2026年分だけを同じ240万円で比べると年初一括+13.4%、毎月積立+8.1%。上げ相場の年をまるごと足せば、答えは計算する前から出ています。
入金を止めれば、あとから入れたお金に薄められず、資金の入れ方の差だけが残ります。なおAのQQQは、日々の価格を持っていないので同じ指数の投資信託で代用しています。実額より0.3ポイントほど高く出ます。
| 評価日 | A 私の手法 | B 年初一括 | C 毎月積立 |
|---|---|---|---|
| 2025年12月26日 | 1,011万円 | 1,012万円 | 923万円 |
| 2026年3月31日 | 932万円 | 949万円 | 865万円 |
| 2026年6月26日 | 1,176万円 | 1,117万円 | 1,018万円 |
| 2026年8月21日 | 1,163万円 | 1,142万円 | 1,041万円 |
AがBを抜きました。2025年末はほぼ並んでいたのが、2026年8月21日には22万円ほど勝っています。Cとの差も12ポイントから17ポイントに広がりました。
ただし、3月末の下げでいちばん減ったのもAでした。2025年末からの下落率は、BとCが-6.3%だったのに対してAは-7.8%。Bとの差も、上の4つの評価日ではこのときが最大です。2.3ポイント離されています。
理由はどちらも同じで、NASDAQ100の値動きです。BとCはS&P500の投資信託そのものなので、下落率も基準価額と同じ-6.3%。一方でNASDAQ100の投資信託は-8.5%下げています。8月21日時点では、S&P500が+12.8%に対してNASDAQ100が+16.0%。Aが勝ったのも沈んだのも、NASDAQ100を厚く持っているからです。
成長投資枠をNASDAQ100に寄せると決めたのは私で、その判断はここまでのところ成功しています。ただし振れ幅が大きいのも事実です。この3本の順位は、次に大きく下げた局面でまた入れ替わります。
8. それでも私が年初一括をやらない理由
答えは明確で、「精神的に安定するから」。この考えは変えません。ただ、他にも根拠が2つあります。
ひとつめ。期待リターンで有利なことと、その年に勝つことは別です。2024年は勝ち、2025年は負けました。平均で有利なのはそのとおりですが、私が年初一括をするなら、入金するのは平均ではなく、2024年~2028年の1月です。その年に年初一括が勝つか負けるか事前に分かるなら一括にしますが😅
ふたつめ。私が王道の毎月積立を12ポイント上回れた分の大半は、下げた日に動けたことが作っていました。2025年分だけで見れば、その差は20ポイント近くになります。動けたのは度胸があったからではありません。値頃感が出たら成長投資枠を使い切ると先に決めていて、そのときの下げを見て判断しただけです。
毎月に分けて買い付けるのは、リターンを最大にする方法ではありません。下げが来たときに使える資金(現金とNISA枠)と、そのとき何をするかの手順。この2つを持っておくためです。私はコロナショックのときに、どちらも持たないまま大きく張って、運用資産を半分以下にしています。
-> CFDの失敗談|コロナショックのロスカットで-393万円、資産が半分以下に
9. まとめ
- 年初一括と毎月積立なら、期待リターンでは年初一括が有利。2年間の試算でも年初一括が毎月積立をおよそ12ポイント上回った
- それでも年によって結果は逆を向く。2024年分は一括が26.7ポイント勝ち、2025年分は1.9ポイント負け
- 同じ720万円で、併用した私の手法は年初一括に0.4ポイント負け、毎月積立に12.0ポイント勝ち
- 私の上乗せを作ったのは銘柄構成(+3.1ポイント)ではなく、2025年4月8日の谷で入れた約146万円(+8.9ポイント)
- 2025年だけで見ると差はもっと大きい。私の手法+38.5%に対し、年初一括+16.9%、毎月積立+18.8%
- 2026年8月21日時点で、私の手法はNASDAQ100の成長で年初一括も抜いた。ただし3月末の下げでは、3本でいちばん減っていた。順位は下げ相場でまた入れ替わる
- 「積立か一括か」は二択ではありません。積立で入り口を作っておき、下げたときにまとめて入れる判断の目安を先に決めておく。私が2年やっていたのは、この併用でした
数字の出どころ
2025年分は、証券会社の約定履歴をそのまま使っています。投資信託の買付17件(約定日・約定単価・約定数量)と、成長投資枠240万円のうち投資信託に入らなかった残り=1,457,502円がQQQ 24株ぶんです。QQQの円建て評価額は、毎週記録している資産推移から取りました。
基準価額は、投資信託協会の投資信託総合検索ライブラリーが配信しているCSVから取りました(2026年8月22日取得)。
- eMAXIS Slim 米国株式(S&P500)(つみたて投資枠。2025年2月以降)
- SBI・V・S&P500インデックス・ファンド(つみたて投資枠。2025年1月まで)
- ニッセイNASDAQ100インデックスファンド(成長投資枠)
積立の約定日は「毎月3日に申し込み、翌営業日の基準価額で約定」です。2025年の約定履歴12件すべてがこのルールで再現できたので、履歴の残っていない2024年分とBとCにも同じルールを当てました。
2024年分と、BとCはシミュレーションです。ただし2年通しで計算すると、実際の口座(1,009万円)との差は1,300円でした。
第7章で3本を追いかけるときだけ、QQQを同じ指数の投資信託の基準価額で代用しています(日々の価格を持っていないため)。週次で記録している実額と比べると0.6〜2.5%高く出ます。
元記事が使った基準価額3点(2024年初24,154円/2025年初33,928円/2025年12月26日39,668円)は、上のCSVと一致しました。年初一括の評価額10,121,314円とリターン+40.57%も再現できています。
なお成長投資枠のファンドは、2026年6月に信託報酬の安いほうへ乗り増しています。
-> 投資信託の信託報酬、最安に乗り換えるべきか|SBI NASDAQ100で私がやった判断
あわせて読みたい
- 新NISAの運用実績と利回り
- 新NISAの運用ルール|毎月30万円の積立と、成長投資枠を一括で使うタイミング
- インデックス投資の暴落時の心構え|下落時に売らずに持ち続ける2つのポイント
- 運営者プロフィール・資産推移の全公開
■注意
当ブログは資産運用を推奨する目的は一切ございません。
記載の数値は筆者個人の記録と、公表されている基準価額をもとにした試算であり、将来の成果を保証するものではありません。
投資は自己責任で!!
ではまた!!
コメント