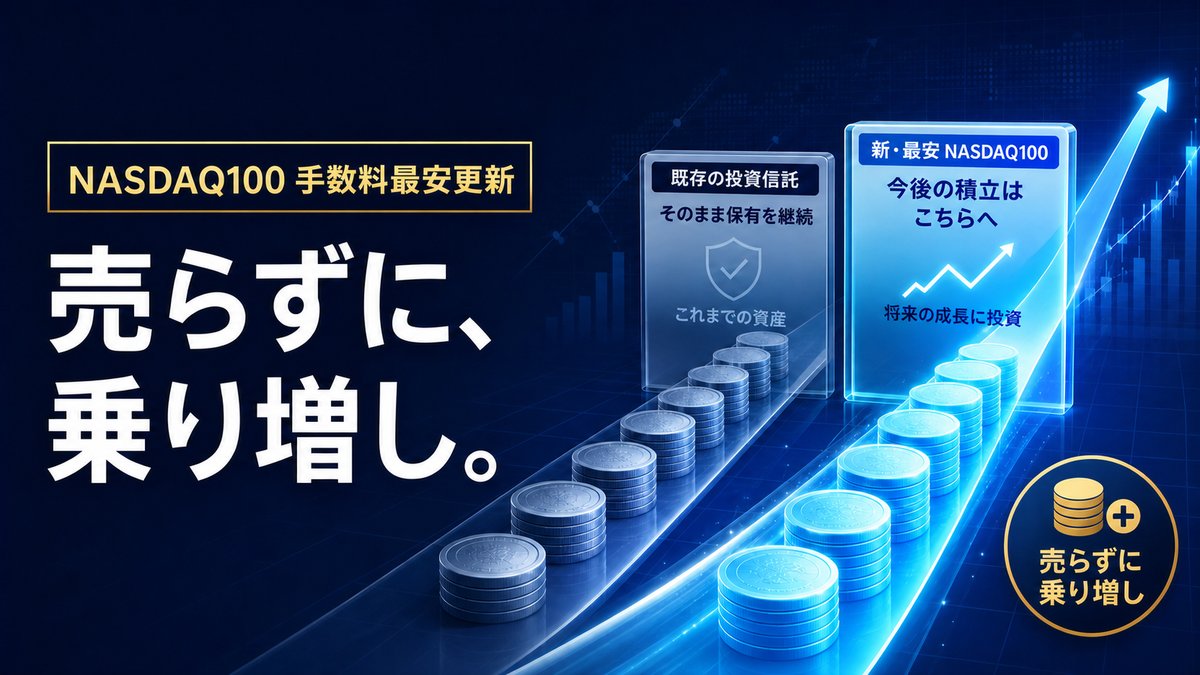
この記事の結論
- 同じ指数のファンドが並んでいるなら、選ぶ基準はコストしかありません。ただし公表されている信託報酬は、実際に払う額ではありません
- ニッセイNASDAQ100の実質コストは、公表0.2035%に対して0.210%でした。運用報告書を読めば分かります
- そして私が乗り換えたSBI NASDAQ100には、その数字がまだ存在しません。初回決算は2027年5月です
- それでも乗り換えは正しかったと思っています。既存を売らず新規の積立だけを向けたので、いちばん悪くて差が消えてトントン、それ以下にはならない形だからです
私はNASDAQ100の投資信託を、2026年6月に信託報酬の安いほうへ乗り換えました。ニッセイNASDAQ100(年0.2035%)から、SBI NASDAQ100インデックス・ファンド(年0.1958%)へ。差は0.0077%です。
そのときは「同じ指数なんだから、安いほうでいい」で終わらせていました。2ヶ月たって運用報告書を読んだら、その0.0077%が思っていたほど確かな数字ではないと分かりました。
結論は変わりません。ただ、乗り換えを支えていたものが、思っていたのと違いました。
1. 同じ指数のファンドが並んでいるとき、比べる先はコストしかない
NASDAQ100に連動する投資信託は複数あります。この記事に出てくるのは3本です。
- SBI NASDAQ100インデックス・ファンド(0.1958%)… 乗り換え先。SBI証券でしか買えません
- ニッセイNASDAQ100インデックスファンド(0.2035%)… 乗り換え元。私の主力で、各社で買えます
- 楽天・プラス・NASDAQ-100インデックス・ファンド(0.198%)… 私は持っていませんが、公表の信託報酬がSBIに近い1本
いずれも連動先は同じNASDAQ100で、為替ヘッジもありません。中身が同じなら、リターンの差は費用の差だけになります。
もうひとつ、長期で積み立てるなら繰上償還も気になるところですが、これは目論見書に金額で条件が書いてあります。SBIは「純資産総額が10億円を下回ることとなった場合等」、ニッセイは「受益権30億口または純資産30億円を下回っている場合等」。実際の純資産はSBIが950億円、ニッセイが6,045億円で、どちらも足切りを2桁の倍率で超えています。この論点は両者とも問題なし、で終わりです。
だから比べる先はコストだけになります。
なお「業界最安はどれか」という順位は書きません。この記事を書いている間にも新しいファンドが出ますし、あとで読んだときに間違っている文章を残したくないからです。
2. 乗り換えたとき、私が見ていたのは0.0077%だった
判断はこうでした。
同じ指数なら、差は信託報酬の0.0077%だけ。100万円を1年持って77円、1,000万円でも770円です。缶コーヒー1本にもならない年があります。それでも、どうせ同じものを買うなら安いほうへ向けておこう——という程度の話です。
実は同じことを、前にもやっています。積立投資枠のS&P500を、2025年2月にSBI・V・S&P500からeMAXIS Slim 米国株式(S&P500)へ切り替えました。あのときもコスト差から乗り換えただけで、深く考えたわけではありません。
-> 新NISAに900万円投資した全記録|30ヶ月で1,373万円
「安いほうが出たら向ける」を、2回やっているわけです。
3. 売らずに、新規の積立だけ向けた
乗り換えでいちばん考えたのが、ここでした。古いほうを売らないという部分です。
私はニッセイNASDAQ100を1円も売っていません。理由は3つあります。
- コスト差0.0077%は、売る理由にならない。すでに積み上げた分を、缶コーヒー未満の差のために動かすのは本末転倒です
- NISA枠を消費してしまう。売っても非課税枠はその年すぐには復活せず、買い直せば新たに枠を使います。育ってきた非課税の苗を、抜いて植え直す必要はありません
- 同じ指数なら、2本持っていても困らない。資産全体で見れば、ただNASDAQ100を持ち続けているだけです
やったのは積立設定の変更だけ。手間は一手、売買のタイミングリスクはゼロです。乗り換えというよりは乗り増しで、これなら判断が外れても失うものがありません。
なお私は月30万円をNISAに入れる形を決めていて、そのうち成長投資枠が20万円です。ここを動かしただけの話でもあります。
-> 2026年の資産運用方針について
4. 公表されている信託報酬は、払う額ではない
投資信託の費用は信託報酬だけではありません。売買委託手数料、有価証券取引税、保管費用、監査費用などが別にかかり、これらを合わせたものが実質コストです。そして実質コストは、決算のあとに出る運用報告書にしか載っていません。
4-1. ニッセイの実質コストは0.210%だった
ニッセイNASDAQ100の交付運用報告書(第3期・2024年9月21日〜2025年9月22日)にある「1万口当たりの費用明細」です。
| 項目 | 1万口当たり | 比率 |
|---|---|---|
| 信託報酬 | 39円 | 0.205% |
| 売買委託手数料 | 0円 | 0.001% |
| 有価証券取引税 | 0円 | 0.000% |
| その他費用(保管・監査など) | 1円 | 0.005% |
| 合計 | 40円 | 0.210% |
公表されている信託報酬は0.2035%です。実際にかかったのは0.210%。信託報酬に載っていない分が0.006%ありました。
金額で見れば小さな話です。ただ、思い出してください。私が乗り換えの根拠にした差は0.0077%でした。信託報酬に載っていない費用は、その8割の大きさです。
4-2. 公表値で安いほうが、実質では高かった
これは仮の話ではありません。実例があります。
楽天・プラス・NASDAQ-100の交付運用報告書(第2期・2024年10月16日〜2025年10月15日)を同じように見ると、信託報酬0.198%に対して、実質コストは0.211%でした。信託報酬以外が0.013%です。
| ファンド | 設定日 | 公表の信託報酬 | 直近期の実質コスト | 信託報酬以外 |
|---|---|---|---|---|
| ニッセイNASDAQ100 | 2023年3月 | 0.2035% | 0.210% | 0.006% |
| 楽天・プラス・NASDAQ-100 | 2024年1月 | 0.198% | 0.211% | 0.013% |
| SBI NASDAQ100 | 2026年5月 | 0.1958% | まだ存在しない | — |
楽天のほうが、公表されている信託報酬は0.0055%安いのです。それなのに、実際にかかった費用は逆に高い。公表値の順位と、実質コストの順位が入れ替わっていました。
念のため断っておくと、2本の対象期間は1ヶ月ずれています。同じ期間を切り出して比べたわけではないので、厳密な優劣の話にはできません。それでも、公表値の差(0.0055%)より、信託報酬に載っていない費用の差(0.006%と0.013%)のほうが大きいという関係は変わりません。順位は入れ替わりうる、ということです。
4-3. SBIの実質コストは、2027年5月まで存在しない
SBI NASDAQ100の設定日は2026年5月21日、決算日は毎年5月11日で、初回決算は2027年5月11日です。つまり運用報告書が1本も出ていません。実質コストは、まだ誰も知りません。
私は「0.1958%だから安い」と判断しました。その0.1958%に、ニッセイなら0.006%、楽天なら0.013%が上乗せされる類の費用が乗ってきます。上乗せ幅が楽天と同じなら、私が根拠にした0.0077%の優位は消えます。
開示の粒度も違いました。ニッセイは監査費用を年率0.0011%と別建てで書いています。SBIは「事前に料率、上限額などを示すことができません」。どちらの公表値も監査費用を含みませんが、金額を出しているのはニッセイだけです。
公表されている数字どうしを並べて「こっちが安い」と言っていたわけですが、そもそも同じものを比べていませんでした。
4-4. では、乗り換えは間違いだったのか
そうは思っていません。起こりうることを並べると、こうなります。
- SBIの上乗せ幅がニッセイと同じくらいなら、0.0077%の差はそのまま残る
- 楽天と同じくらい大きければ、差は消えてトントンになる
- 私が損をするのは、SBIの上乗せ幅がニッセイより0.0077%以上大きかった場合だけ
上乗せ分は、SBIだけにかかる費用ではありません。どのファンドにもかかります。
楽天が0.013%と大きめなのは、指数との連動を保つためにETFや先物を併用していることと関係があるのだろうと見ています(第2期の組入にQQQが3.1%、NASDAQ100先物が2.2%入っています)。ただし、これで安心はできません。SBIの目論見書にも「連動性を高めるため、有価証券先物取引等を活用する場合や上場投資信託証券に投資する場合があります」と書いてあります。楽天と同じ型の上乗せになる可能性は残ります。ここは私の推測です。
つまり、分かっていないのは「差が残るか消えるか」で、「不利になるか」ではありません。そして既存を売っていないので、消えたところで失うものがありません。
未確定の数字を根拠にしたのは事実です。ただ、未確定なものを扱うときにやるべきことは、根拠の精度を上げることではなく、外れても壊れない形にしておくことでした。第3章でやっていたのは、まさにそれです。
5. 2ヶ月やってみたら、コスト差は値動きに埋もれた
6月に宣言したとおり、7月から新規の積立をSBIへ向けました。2回ぶんの記録が残っています。
| 約定日 | 買付金額 | 約定単価(1万口当たり) | 口数 |
|---|---|---|---|
| 2026年7月2日 | 20万円 | 10,380円 | 192,678口 |
| 2026年8月4日 | 20万円 | 9,697円 | 206,249口 |
合わせて40万円、398,927口。平均取得単価は10,027円ほどです。
8月8日時点の評価額は397,929円でした。2,071円のマイナス、率にして-0.52%です。
いっぽう、この期間に信託報酬の差で得した額を計算すると、2円にもなりません。年率0.0077%の差を、保有日数(37日と4日)で割り付けるだけの計算です。
2円と2,071円。1,000倍の開きがあります。
さらに続きがあります。この評価額は前営業日である8月7日の基準価額(9,975円)で付いたもので、週が明けた8月10日には10,052円まで戻りました。同じ口数で計算すると約401,001円。たった1営業日で3,000円動いて、マイナスからプラスに変わりました。
コストの差は、値動きに完全に埋もれます。ここで「だからコストを気にするな」と言いたいわけではありません。コストは長い年月と大きな残高で効いてくる話で、2ヶ月で答え合わせできる種類の数字ではなかったということです。第4章で書いた0.006%の不確かさが問題になるのも、同じ理由で先の話になります。
値動きの大きさそのものについては、別に1本書いています。
-> インデックス下落時の心構え|1年で6回の下げを何もせずに通した記録
6. 次に最安が出たとき、私が見るもの
同じ判断は今後も何度も出てきます。順番を決めておきます。
- 既存の保有は売らない。新規の資金だけを向ける。これだけで判断が外れたときの損失がゼロになります
- 前提を確認する。連動する指数、為替ヘッジの有無、買える場所、そして繰上償還の条件。目論見書の金額と純資産を比べて、桁で超えていれば通過です
- 運用報告書の「1万口当たりの費用明細」を見る。公表の信託報酬ではなく、合計の比率を見ます
- 運用報告書が無いファンドは、実質コストが未確定だと認める。設定から日が浅いファンドは、安いかどうかまだ分かりません
3と4が、今回はじめて分かったことです。ただ順番として上に置いたのは1で、これは変えません。2〜4がどれだけ曖昧でも、1を守っていれば判断は壊れません。
まとめ
- NASDAQ100の投信を、信託報酬0.2035%から0.1958%へ。新規の積立だけを向け、既存は売っていません
- ニッセイの実質コストは公表0.2035%に対して0.210%。信託報酬に載っていない分が0.006%あり、これは私が根拠にした差0.0077%の8割にあたります
- 楽天は公表の信託報酬がニッセイより安いのに、実質コストは高かった。公表値の順位は実質コストの順位ではありません
- SBIの実質コストは2027年5月まで存在しません。私は未確定の数字を根拠に乗り換えたことになります
- それでも乗り増しは正しかったと思っています。上乗せ分はどのファンドにもかかるもので、SBIだけの弱点ではありません。いちばん悪くて差が消えてトントン、売っていないのでそれ以下にはなりません
低コスト競争そのものは、投資家にとってありがたい話です。ただ「最安」という言葉は、公表されている数字の上の順位でしかありませんでした。実際に払う額は、1年待って運用報告書を読むまで分かりません。
それでも動けたのは、判断を確かにしたからではなく、外れても損しない形にしたからです。確かめられない数字を前にしたとき、精度を上げようとするより、こちらのほうが早く効きます。
次の決算が出たら、また答え合わせをします。
数字の出どころ
この記事の費用の数字は、すべて運用会社が出している資料から取りました。ご自身で確かめられます。
- SBI NASDAQ100インデックス・ファンド 交付目論見書(PDF。信託報酬の配分・繰上償還の条件・決算日)
- SBI NASDAQ100インデックス・ファンド 申込メモ・費用
- ニッセイNASDAQ100インデックスファンド レポート(交付運用報告書 第3期・マンスリーレポート)
- 楽天・プラス・NASDAQ-100インデックス・ファンド 交付運用報告書 第2期(PDF)
あわせて読みたい
■注意
当ブログは特定のファンド・証券会社や資産運用を推奨する目的は一切ございません。
信託報酬や取扱状況は変わることがあります。最新の情報はご自身でご確認ください。
投資は自己責任で!!
ではまた!!
コメント