この記事の結論:特定口座(課税口座)を売ってNISAへ移すと、含み益に税金がかかります。私の場合、残り780万円を移すのにかかる税金はおよそ72万円です。ただし特定口座をいずれ取り崩すなら、この税金は前払いにすぎず、その代わりに移した分のこれからの値上がりが非課税になります。年9%で値上がりが続くと仮定すると、30年後の手取りは移したほうが1,000万円ほど多く残ります。
はじめに
私は新NISAで毎月30万円買い付けながらSide-FIREを目指し、今年退職予定です。給与が止まった後は、特定口座の資産を売ってNISAへ移し、残りの枠を埋めるつもりです。ただ、特定口座を売れば含み益に税金がかかります。税金を払ってまで移すのは、本当に得なのか。
この記事では、次の3点を確かめます。
- いま枠はどれだけ残っていて、移すのに税金がいくらかかるか
- 税金を払って移すのと、特定口座のまま持ち続けるのと、どちらが多く残るか
- 移すと、資産の中身はどう変わるか
使う数字は、2026年10月17日時点の私の口座です。
1. 私の枠はあと780万円残っている
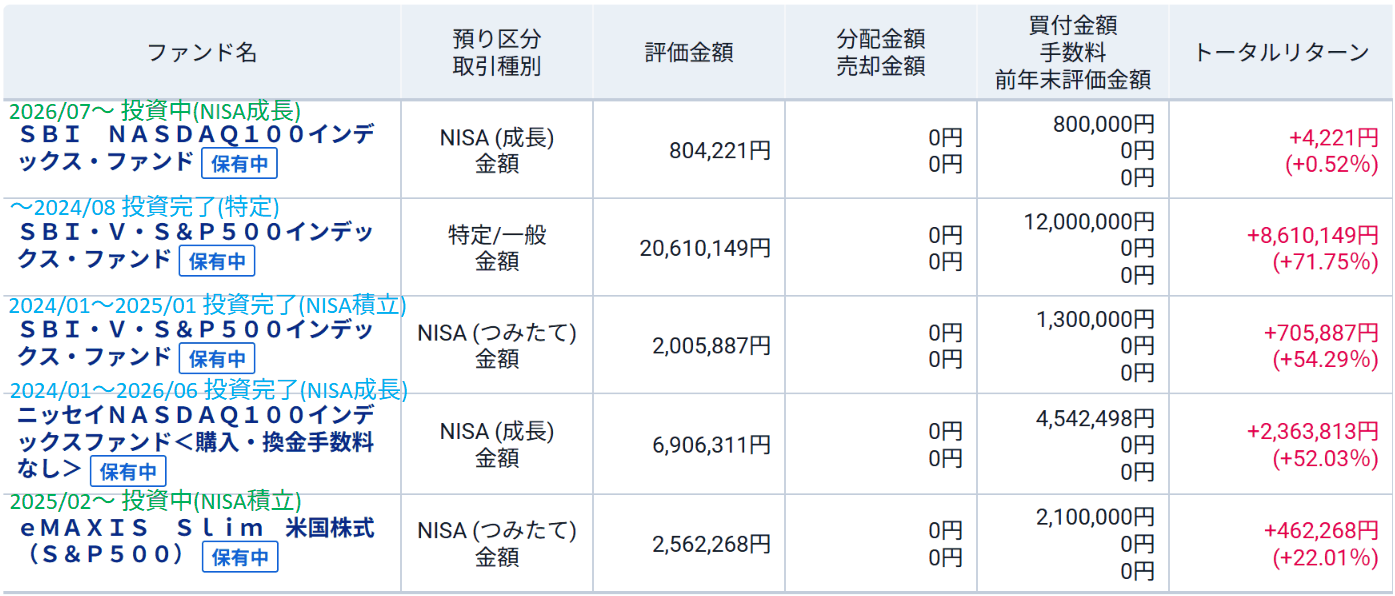
まず、いま枠をどれだけ使ったかです。新NISAの枠は、評価額ではなく買った金額(簿価) で数えます。値上がりしても枠が減ることはなく、売らない限り戻ることもありません。私はNISA口座で一度も売っていないので、買った金額の合計がそのまま使った枠です。
| 使った枠 | 私の計画で使い切る額 | 生涯の上限(制度) | |
|---|---|---|---|
| 成長投資枠 | 680万円 | 1,200万円 | 1,200万円 |
| つみたて投資枠 | 340万円 | 600万円 | 合計1,800万円の範囲内 |
| 合計 | 1,020万円 | 1,800万円 | 1,800万円 |
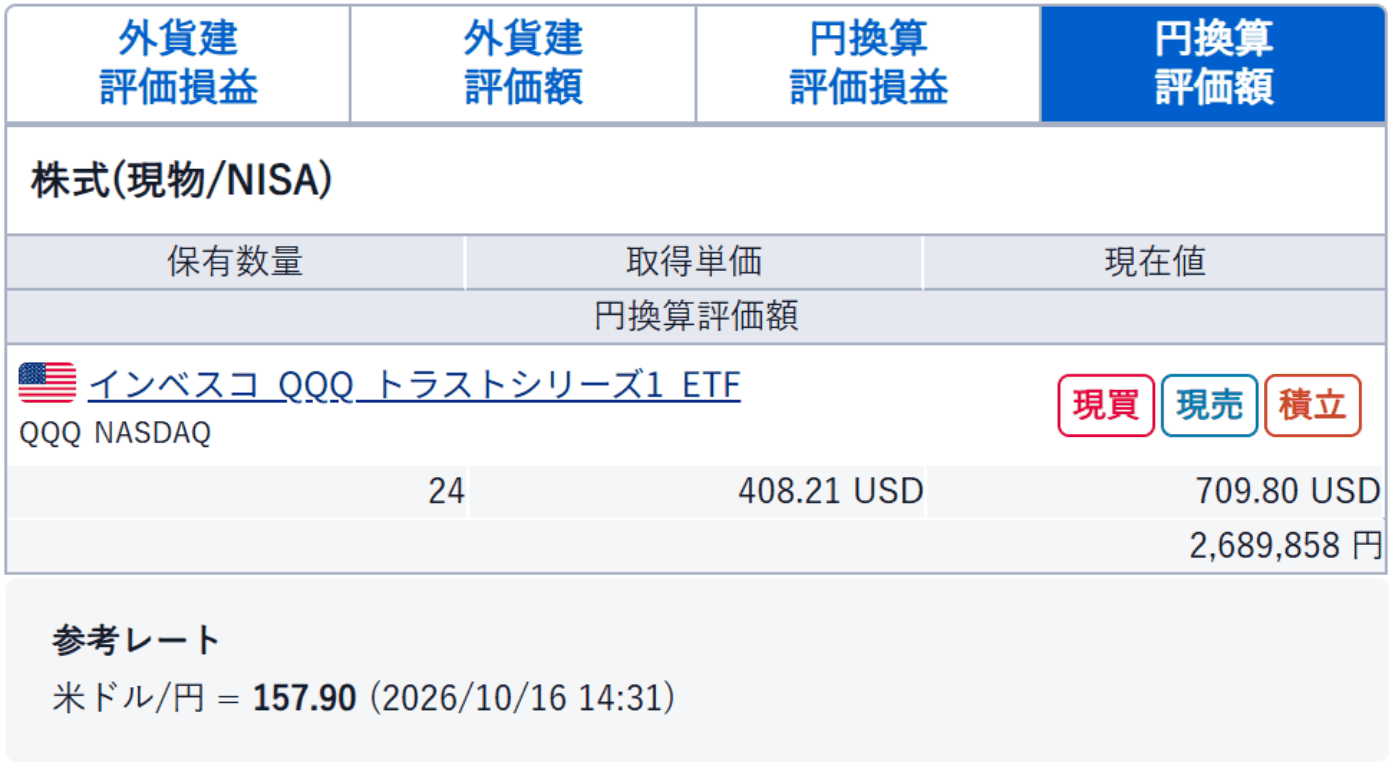
制度上、つみたて投資枠には単独の上限がありません。合計1,800万円のうち、成長投資枠で使えるのが1,200万円まで、という決まりです。私は毎月、成長投資枠に20万円、つみたて投資枠に10万円を入れているので、成長投資枠が1,200万円で埋まった時点で、つみたて投資枠は残りの600万円を使う計算になります。成長投資枠の680万円には、2025年4月に値頃感で買い増したQQQ(米国ETF)の約146万円も入っています。
-> 新NISAの2年間、年初一括・毎月積立・私の手法を3本で比べた投資結果
残りは780万円です。ただし、一度に埋めることはできません。新NISAの年間枠は360万円(成長240万円+つみたて120万円)が上限だからです。今年の残りは60万円なので、来年以降は720万円。年360万円で2年かかり、埋まるのは2028年になります。
つまり、給与が止まった後も2年分ほど、毎年360万円をどこかから用意し続ける必要があります。
2. 給与の代わりに、特定口座から移す
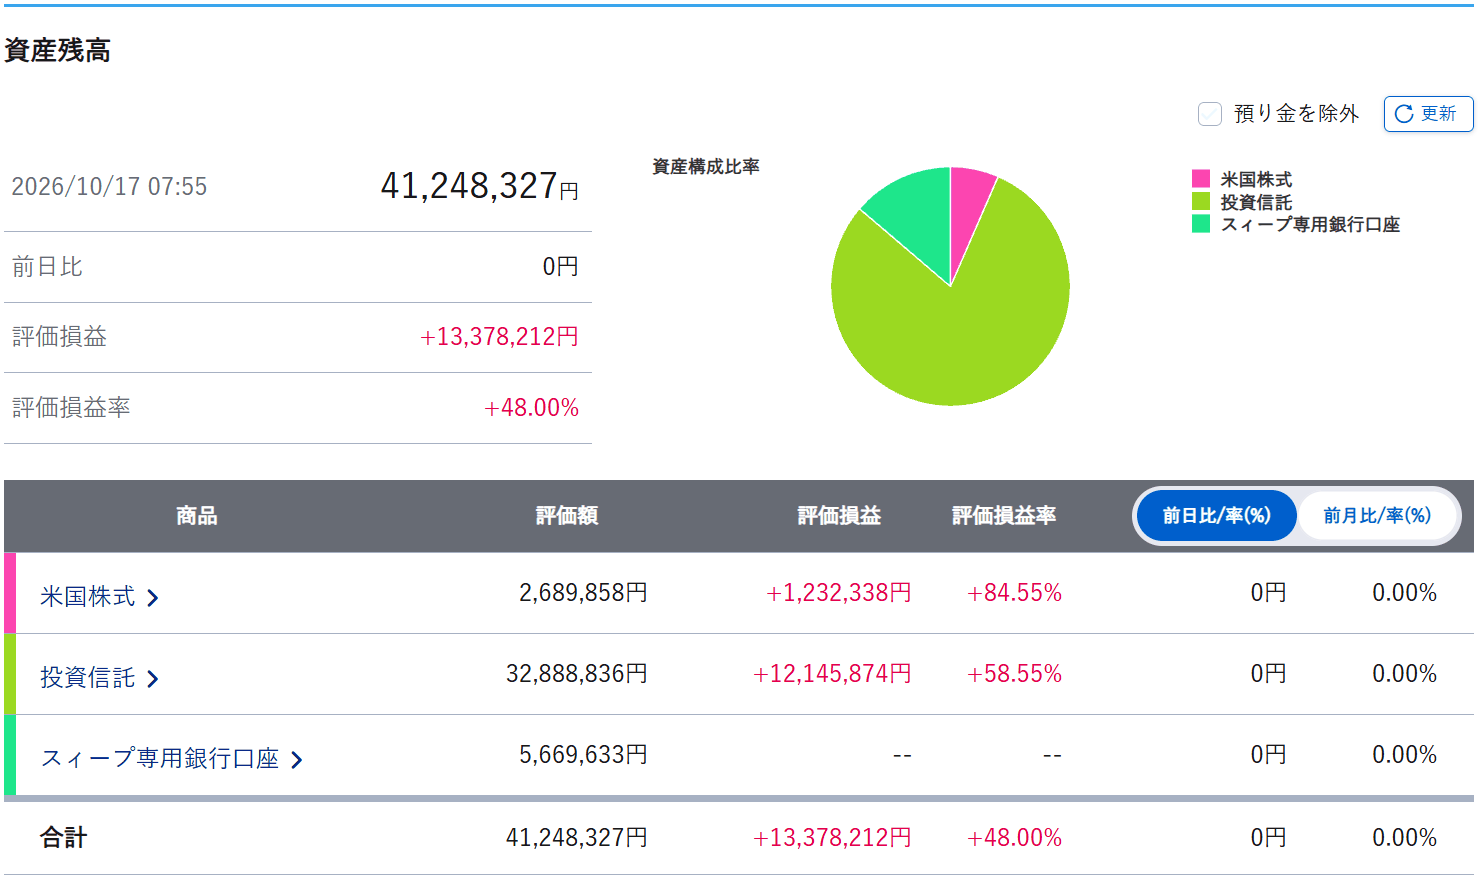
私の場合、その出どころは特定口座です。特定口座には、2024年8月まで積み立てていたS&P500の投資信託がおよそ2,060万円あります。これを少しずつ売って現金にし、NISA口座で買い直します。
売るのはS&P500ですが、NISAで買うのはS&P500とNASDAQ100です。成長投資枠ではNASDAQ100を買っているので、移すたびに中身が少しずつNASDAQ100寄りになります。私はNASDAQ100の成長に期待しているので、これは問題ないと判断しています(この点は5章で触れます)。
私には金融資産と現金を8:2で持つというルールがあります。特定口座からNISAへ移すのは金融資産の中での移動なので、この比率は変わりません(減るのは税金の分だけです)。
-> Side-FIRE後の私の取崩戦術|4,000万円で毎月12万円
3. 移すと、税金はおよそ72万円かかる
特定口座を売ると、含み益に20.315%の税金がかかります。
私の特定口座は、買った金額1,200万円に対して評価額がおよそ2,060万円。評価額のおよそ42%が含み益です。売った金額の42%に20.315%がかかるので、ざっくり売った金額の8.5%ほどが税金になります。
残り780万円をすべて特定口座から移すと、こうなります。
| 金額 | |
|---|---|
| NISAに入れたい額 | 780万円 |
| 特定口座を売る額 | 約852万円 |
| かかる税金 | 約72万円 |
| 特定口座に残る評価額 | 約1,210万円 |
税金の分だけ多めに売る必要があるので、売る額は780万円より70万円ほど大きくなります。72万円は、総資産のおよそ1.8%です。
※売る時点の値段によって含み益の割合は変わります。上の数字は、10月17日時点の割合のまま売ったとした場合の計算です。
4. その72万円は、いずれ払う税金の前払い
72万円と聞くと、移すのをためらう金額です。ただ、この税金の性格を考えると見え方が変わります。
私は取り崩しのルールで、特定口座から先に取り崩すと決めています。つまり、特定口座の含み益は、NISAに移さなくても、生活費として取り崩す途中でいずれ課税されます。いまの含み益にかかる税金について、移すかどうかで変わるのは、払うかどうかではなく、払う時期です。
そのうえで、移した場合と移さなかった場合の違いは2つです。
- 移した場合:いまの含み益にかかる税金を先に払う。その代わり、移した780万円のこれからの値上がりには税金がかからない
- 移さない場合:税金は取り崩すときまで払わずに済む。その間、払わずに済んだ72万円も運用に回り続ける。ただし、これからの値上がり分にもいずれ税金がかかる
この「前払い」という見方には前提があります。特定口座をいずれ全部売るつもりであることです。売らずに持ち続ける予定の人や、特定口座が含み損の人にとっては、計算が変わります。
年9%で値上がりが続いたら、どちらが多く残るか
移す場合と移さない場合で簡単なシミュレーションをしてみます。
- 10月17日時点の特定口座(評価額およそ2,060万円)から始める。すでにNISAにある分と現金は、どちらの場合も同じなので比較から外す
- 移す場合は、2026年11月から2028年12月まで、毎月手取り30万円分の特定口座を売ってNISAで買う(合計780万円)
- 特定口座もNISAも、毎年9%で値上がりし続けると仮定する。税率は20.315%
- 10年後・20年後・30年後に、残っている資産を一括で売却したときの税引き後の手取りで比べる
| 一括売却する時点 | 持ち続ける | 移す | 差(移す−持ち続ける) |
|---|---|---|---|
| 10年後 | 4,132万円 | 4,241万円(特定:2,551万円、NISA:1,690万円) | +109万円 |
| 20年後 | 9,448万円 | 9,835万円(特定:5,833万円、NISA:4,002万円) | +387万円 |
| 30年後 | 2億2,034万円 | 2億3,076万円(特定:1億3,602万円、NISA:9,474万円) | +1,043万円 |
※金額はすべて、その時点で一括売却したときの税引き後の手取りです。特定口座は含み益に20.315%の税金を引いた額、NISAは売っても税金がかからないので評価額のままです。年9%は仮定であって、将来の成績を示すものではありません。
移す場合、移すあいだに払う税金は合計でおよそ82万円になります。3章の72万円より多いのは、2年かけて移すあいだも値上がりが続き、売る分に含まれる含み益の割合が増えていくためです。それでも、10年後には110万円ほど、30年後には1,000万円ほど、移したほうが多く残ります。
値上がりが続く限り、この関係は逆転しません。先に払う税金は、いまの含み益の部分にしかかからないからです。「税金が運用で増えたはずの分」は、「値上がりが非課税になる分」より必ず小さくなります。
逆になるのは、移した直後に値下がりし、そのまま戻らなかった場合です。今回の結果は年9%成長と仮定した場合のシミュレーションで、暴落時は考慮していません。
移すと、取り崩しの側にも変化があります。特定口座が早く小さくなるので、NISAだけで取り崩す時期が早く来ます。
5. 移すと、資産の中身が変わる
移すことで変わるのは税金だけではありません。私の場合、売るのはS&P500で、買うのは成長投資枠のNASDAQ100とつみたて投資枠のS&P500です。成長投資枠の残り520万円をすべてNASDAQ100で埋めると、資産に占めるNASDAQ100の割合はおよそ25%から39%ほどへ上がります(10月17日の評価額のまま置き換えた場合)。
NASDAQ100はS&P500より値動きが大きい指数です。下げる局面では、資産全体の振れ幅が今より大きくなります。私は成長への期待と引き換えにこれを受け入れていますが、枠を埋めることと、何を買うかは別の判断です。いまの配分を変えたくなければ、NISAでも同じS&P500を買えば、中身を変えずに置き場所だけ移せます。
-> 会社員の私がインデックス投資を選んだ3つの理由と注意点
6. 特定口座がない人は、どうするか
ここまでは、私に特定口座の資産があるから成り立つ話です。給与が止まった時点で特定口座に資産がなければ、NISAを埋めるお金は現金から出すしかありません。
その場合は、生活費のための現金と取り合いになります。暴落のときに売らずに済むよう手元に置いておく生活防衛資金まで、NISAに入れてしまうのは危険です。無理に埋めず、枠を残したまま取り崩しに入るのもひとつの選択です。
まとめ
- 新NISAの枠は買った金額で数える。私は2026年10月時点で1,020万円を使い、残りは780万円
- 年間360万円の上限があるので、給与が止まった後も2年ほど埋め続ける必要がある
- 私は特定口座を売って移す。780万円を移すのにかかる税金はおよそ72万円(売る額のおよそ8.5%)
- その税金は、特定口座をいずれ取り崩すときに払うはずのものの前払い。代わりに、移した分のこれからの値上がりが非課税になる
- 年9%で値上がりが続くと仮定すると、一括売却した手取りは10年後で110万円ほど、30年後で1,000万円ほど、移したほうが多く残る
- 移すと何を買うかで資産の中身が変わる。配分を変えたくなければ同じ商品を買えばよい
ご自身で確かめるなら、手順は3つです。
- 証券口座で、NISAの使った枠(簿価) と残りを見る
- 特定口座の評価額と買った金額から、含み益の割合を出す。売る額のうち税金になるのは「含み益の割合 × 20.315%」
- 特定口座をいずれ全部取り崩すつもりかどうかを決める。そうであれば、移すときの税金は前払いとして考えられる
おまけ:欲しい手取りから、取り崩す額を逆算する式
特定口座は、売った額がそのまま手元に入るわけではありません。「NISAに30万円入れたい」「生活費に10万円ほしい」というとき、実際にいくら売ればよいかは次の式で計算できます。
取り崩し額 = 税引き後の手取り ÷ (1 −(1 − 元本(簿価)÷ 評価額)× 税率)
税率は20.315%です。「1 − 元本 ÷ 評価額」が、評価額に占める含み益の割合にあたります。
私の特定口座で、780万円の手取りがほしい場合はこうなります。
780万円 ÷ (1 −(1 − 1,200万円 ÷ 2,061万円)× 0.20315)= 約852万円
3章の表の「特定口座を売る額」と同じ値です。
この式は、売る分に含まれる含み益の割合が、特定口座全体の割合と同じだとして計算しています。また、特定口座が含み損(評価額が元本を下回っている)のときは税金がかからないので、取り崩し額は手取りと同じ額で足ります。
あわせて読みたい
- 新NISAに900万円投資した全記録|30ヶ月で1,373万円、年率リターンの正体 — 枠の前半を埋めた30ヶ月の結果
- 新NISAの2年間、年初一括・毎月積立・私の手法を3本で比べた投資結果 — 枠の入れ方を2年間で比べた記録
- Side-FIRE後の私の取崩戦術|4,000万円で毎月12万円 — 特定口座から先に取り崩すルール
■注意
当ブログは資産運用を推奨する目的は一切ございません。
投資は自己責任で!!
ではまた!!
コメント