この記事の結論:目標額に届いたのは総額だけでした。株と現金の比率は設計から外れたままで、そのまま取り崩しに入れる形にはなっていません。
はじめに
2026年8月14日の朝、証券口座の合計が 41,318,551円 になりました。
1年前に決めた目標額は4,125万円です。生活費18万円から逆算して出した、半端な数字。週次で記録をつけ始めたのが2025年8月16日なので、そこから363日が経ちました。
1年間追いかけた数字に届いて、素直に嬉しかったです。ただ、しばらく画面を眺めているうちに気づきました。総額は届いたのに、中身が設計どおりになっていない。株と現金の比率が、決めてある8:2から外れたままだったからです。
到達の記録と、まだ残っている作業を書きます。
1. 結論
- 8月14日7時50分時点の運用資産は41,318,551円。目標の4,125万円を7万円ほど上回った
- 到達までの6日間、現金は1円も動いていない。1ヶ月前に4,000万円の壁を壊したのは賞与の振替だったので、今回は逆の越え方になった
- 週次記録を始めた1年前は約2,915万円。1年でおよそ1,217万円増えた
- ただし株:現金は約85:15で、設計の8:2に対して現金が220万円ほど足りない。届いたのは総額だけで、取り崩しを始められる形にはなっていない
2. 2026年8月14日、目標額を7万円上回った
まず、到達した日の口座がどうなっていたかから書きます。
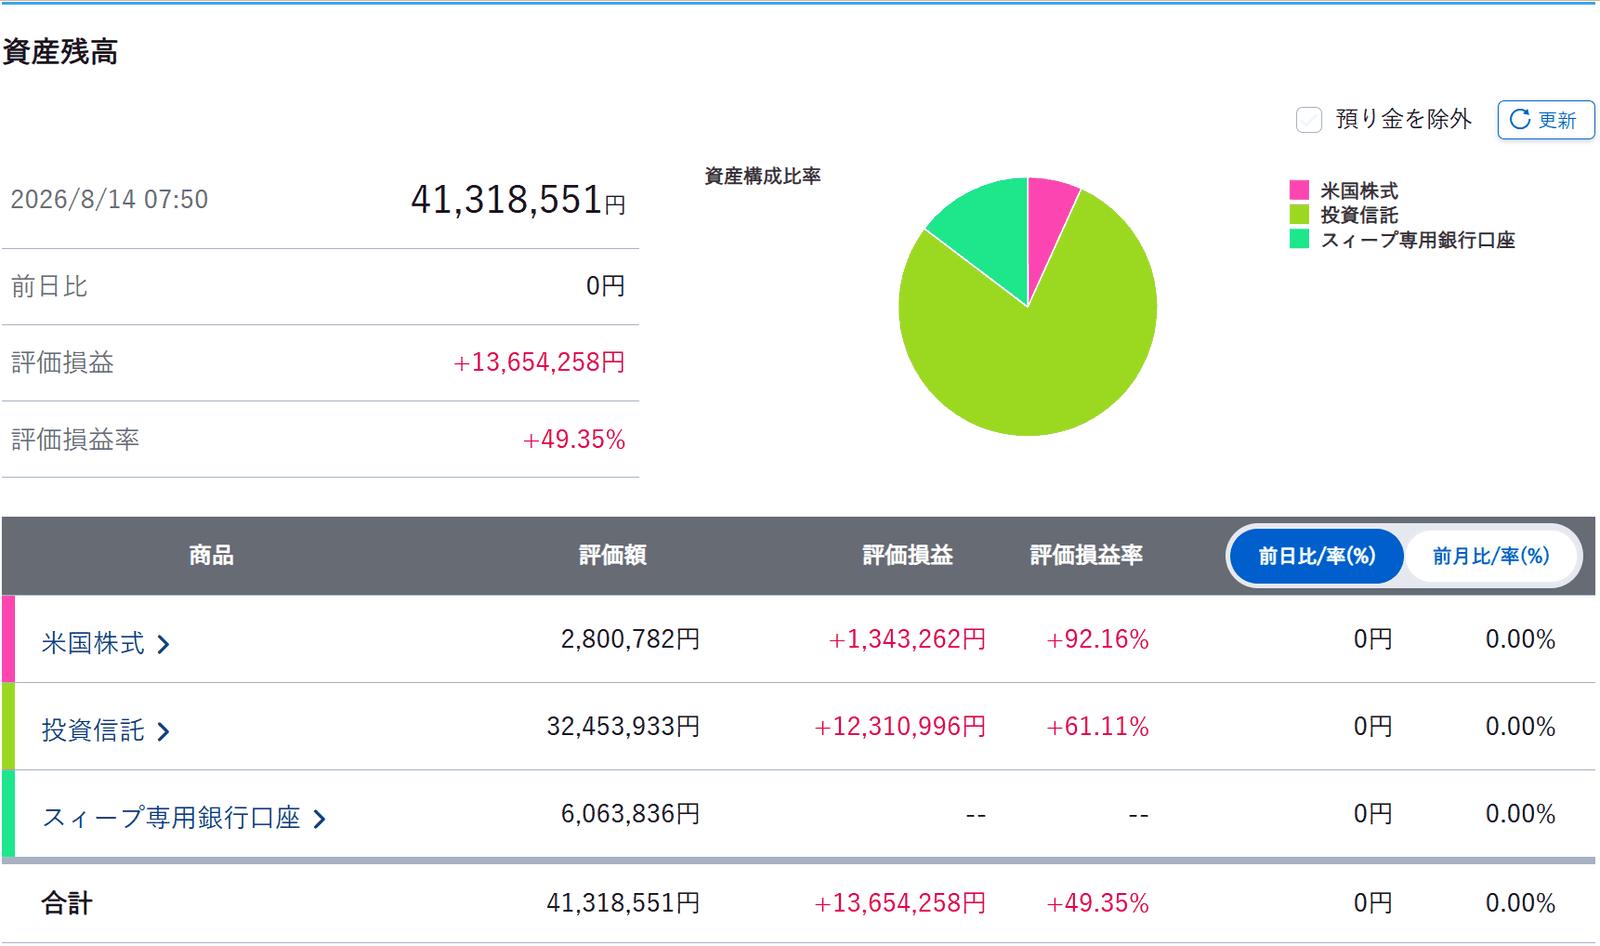
| 商品 | 評価額 | 構成比 |
|---|---|---|
| 米国株式(QQQ) | 2,800,782円 | 6.8% |
| 投資信託(S&P500・NASDAQ100) | 32,453,933円 | 78.5% |
| スィープ専用銀行口座(現金) | 6,063,836円 | 14.7% |
| 合計 | 41,318,551円 | 100% |
目標の41,250,000円に対して、超過は 68,551円です。達成率にすると100.17%。
素直に、嬉しかったです。
1年前にこの数字を置いたときは、生活費から逆算して出しただけの、まだ絵に描いた餅でした。それが毎週土曜の朝に記録をつけていくうちに3,000万円台に乗り、7月に4,000万円を超え、この日ついに口座の合計が目標を追い越しました。51回ぶんの週次記録の先に出てきた数字です。桁が変わったわけでも、誰かに褒められるわけでもありませんが、1年前に自分で決めた線を自分の口座が越えたというのは、思っていたよりずっといい気分でした。
しかも今回は、超える日が来ることを前の晩まで知りませんでした。7月に4,000万円を超えたときは、賞与をいくら振り替えれば届くかを先に計算してあったので、「読みどおりに来たな」で終わっています。今回は相場が最後を運んできたので、金曜の朝に口座を開いたら超えていました。予定になかったぶん、こちらのほうが嬉しさは大きかったです。
そのうえで、留保も同じ精度で書いておきます。超過は7万円で、これは薄い差です。1日で数十万円動く口座なので、翌週の記録では下回っている可能性が普通にあります。この記事は「4,125万円を超えた瞬間があった」という記録であって、「4,125万円で安定した」という報告ではありません。
なお画面の評価損益率は+49.35%と出ていますが、これは運用成績としては読めません。分母に、損益の出ない現金600万円が入っているためです。株式部分だけで計算し直すと、取得原価21,600,457円に対しておよそ63%でした。同じ画面の同じ数字でも、どこを分母に置くかで10ポイント以上ずれます。
3. 到達した6日間、現金は1円も動いていない
次に、最後の36万円をどう詰めたのか。
直前の週次記録は8月8日でした。その時点で40,889,636円、達成率99.13%。ここから6日間の差を並べます。
| 項目 | 2026/8/8 | 2026/8/14 | 差 |
|---|---|---|---|
| 米国株式 | 2,749,017円 | 2,800,782円 | +51,765円 |
| 投資信託 | 32,076,783円 | 32,453,933円 | +377,150円 |
| 現金 | 6,063,836円 | 6,063,836円 | ±0円 |
| 合計 | 40,889,636円 | 41,318,551円 | +428,915円 |
※週次記録は毎週土曜の朝、米国市場が金曜の取引を終えたあとに取っています。8月14日の数字は金曜朝の口座画面です。
現金の残高が、1円も変わっていません。
これは1ヶ月前と正反対です。7月10日に4,000万円の壁を壊したときは、夏の賞与を証券口座へ振り替えた瞬間に大台へ乗りました。その週の増加173万円のうち110万円は、相場と無関係に入ってきたお金です。
-> 入金力は資産4,000万円でも効くのか|1年の週次記録で確かめた
今回はまとまった振替をしていません。動いたのは保有商品の側です。同じ1ヶ月半のあいだに、入金で越えた壁と、保有資産の値動きで越えた壁が1つずつできたことになります。
4. 越え方は選べない。だから両方を仕込んでおく
7月と8月で越え方が違ったのは、私が選んだからではありません。賞与を振り替える日は自分で決められますが、相場が動く日は決められない。7月は相場が5週間ほとんど動かず、8月は逆に相場だけで36万円を詰めました。どちらが最後のひと押しになるかは、事前には分かりませんでした。
分かるのは、両方を仕込んでおけば、どちらが来ても前に進むということだけです。
昨年8月から今年7月までの1年で、証券口座へ入れた金額は404万円。ほぼ同じ期間の資産の増加が1,077万円なので、入金は増加のおよそ38%でした。1年で見れば主役は評価額の伸びです。ただし相場が止まっていた5週間に前へ進んでいたのは、積立だけでした。
到達を最後に運んだのは相場です。そしてその相場に乗せる元手を1年間積み続けたのは、入金力でした。毎月の積立も賞与も、使うぶんを除いて先に移す。それを止めなかったから、8月の値上がりが43万円として効きました。同じ上げ幅でも、元手が1年前の2,900万円のままなら30万円ほどです(単純に比例させた試算です)。
目標額を追っているなら、相場待ちに切り替えないほうがいいと思います。入金は、自分で動かせて戻らない唯一の部分です。
5. 総額は届いた。中身は設計どおりではなかった
そして冒頭の話に戻ります。
4,125万円という数字は、株3,300万円と現金825万円を足して作ったものでした。株式の期待リターンを5%と見て、そこから年4%を取り出すには株の比率が8割いる、という計算です。目標額は「合計いくら」であると同時に、どういう形で持っているかまで含んだ設計でした。
-> 目標4,125万円はどう決めたか|Side-FIRE設計の全体像
到達した日の実際は、こうです。
| 2025年8月の設計 | 2026年8月14日の実際 | |
|---|---|---|
| 株式(投信+ETF) | 3,300万円(80%) | 3,525万円(85.3%) |
| 現金 | 825万円(20%) | 606万円(14.7%) |
| 合計 | 4,125万円 | 4,132万円 |
合計はほぼ設計どおりです。中身がずれています。株式は設計を225万円ほど上回り、現金は220万円ほど足りません。
理由は素直なものです。この1年で株式が伸び、そのうえ毎月の買付も続けたので、現金の割合が薄まりました。到達を運んでくれた値上がりが、そのまま比率のずれを作っています。
この差をいつ埋めるかは、決めてあります。リバランスは年1回だけ、時期は12月末。今年のぶんはそこで対応します。到達した日にやったのは、乾杯ではなくその確認でした。
6. 到達しても、明日から取り崩せるわけではない
では、ここから何が残っているのか。3つあります。
1つ目はリバランスです。年に1回、特定口座を売って現金へ移し、8:2に戻す。これは想定外の作業ではなく、取崩設計が最初から引き受けている手順です。売れば税金がかかるので、手取りで必要額を確保するには売却額を上乗せする必要もあります。
-> Side-FIRE後の私の取崩戦術|4,000万円で毎月12万円
2つ目は、この水準に留まるかを見ることです。第2章に書いたとおり超過は7万円で、1日の値動きで消える幅です。到達した瞬間があったことと、到達した状態が続くことは別で、後者はまだ確かめられていません。週次の記録はこれからも続けます。
3つ目は、目標額そのものが1点では決まらなかったことです。この4,125万円は、株式の実質リターンを年7%と強気に見たときの必要額とほぼ同じでした。年5%と弱めに見れば必要額は5,100万円まで上がります。つまり到達したのは「ある見立てのもとでの必要額」であって、どの前提でも安全な額ではありません。その差は働いて埋めると決めてあります。
会社を辞める手続きの側も、まだ終わっていません。
-> Side-FIRE前にやることリスト|会社を辞める前の手続きと期限
到達は、計画が壊れていないことの確認でした。ゴールテープではなく、チェックポイントです。
まとめ
- 2026年8月14日、運用資産が41,318,551円になり、目標の4,125万円を7万円ほど上回った
- 直前の6日間で現金は1円も動いていない。1ヶ月前の4,000万円は賞与で越えたので、逆の越え方になった
- 越え方は自分では選べない。入金と相場の両方を仕込んでおくと、どちらが来ても前に進む
- 総額は届いたが、株:現金は85:15で設計の8:2から外れている。現金が220万円足りない
- だから残っている作業は年末のリバランス。到達はゴールではなくチェックポイントだった
目標額は、届いた瞬間に「暮らせる形」になっているわけではありませんでした。総額と、形と、それが続くこと。この3つが揃って初めて、Side-FIREの入口に立てるのだと思います。
あわせて読みたい
- 目標4,125万円はどう決めたか|Side-FIRE設計の全体像
- 入金力は資産4,000万円でも効くのか|1年の週次記録で確かめた
- Side-FIRE後の私の取崩戦術|4,000万円で毎月12万円
- Side-FIRE前にやることリスト|会社を辞める前の手続きと期限
- 運営者プロフィール・資産推移の全公開
■注意
当ブログは資産運用を推奨する目的は一切ございません。
記載の数値は筆者個人の記録であり、将来の成果を保証するものではありません。
投資は自己責任で!!
ではまた!!
コメント