この記事の結論:下落時にやることを、下落してから決めない。どこまで下げ得るかを先に決めて書面化しておけば、あとは何もしないだけで済む。
はじめに——「下がってますけど、大丈夫ですか」
インデックスが大きく下げると、決まってこう聞かれます。
答えは毎回同じで、「はいはい、いつものやつね」くらいの感想しか湧きません。目標資産にかなり近づいているので、やきもきする感覚もあるにはあるのですが、それだけです。
ただしこれは、我慢強いとか肝が据わっているという話ではありません。下げたときに考えることを、あらかじめ済ませてあるだけです。
この記事では、私が下落局面で守っている心構えを3つ書きます。そのうえで、週に一度記録している実際の口座残高の1年分を使って、「いつものやつ」が具体的に何回・どれくらいの下げだったのかを数えます。
そして最後に、この心構えがまったく通用しなかった一度の話を書きます。
1. 下落の「理由」を探しても意味がない
下げるとニュースには必ず理由が並びます。「強い雇用統計で利上げ観測が強まった」「AI関連の過熱に調整が入った」——この手の説明を、私はほとんど信じていません。
材料は、どちらに転んでも後から付けられるからです。
- 雇用統計が強ければ →「景気過熱で利上げ懸念、だから下落」
- 雇用統計が弱ければ →「景気失速の不安、だから下落」
- 上げた日は →「利下げ期待で上昇」「景気拡大で上昇」
理由探しは、次のアクションに結びつきません。「なぜ下げたか」が分かったところで、買うのか売るのか何もしないのかは決まらない。分かるのは、自分の不安が少し薄まることだけです。
不安を薄めたいなら、材料ではなく値幅を見るほうが早い。理由は当てにいかず、下げ得る幅のイメージだけ持っておく。これが1つ目です。
2. 「どこまで下げ得るか」は、上げているうちに決めておく
値幅のイメージは、下げてから作っても間に合いません。下げている最中に考えたことは、たいてい恐怖に引っ張られます。だから上げているうちに書いておく。
2026年6月にS&P500が調整入りしたとき、私が持っていた整理はこうでした。
| 水準 | 位置づけ | スタンス |
|---|---|---|
| 7,600 | 直近の最高値圏。利確売りが出やすい | 高値圏では焦って買わない |
| 7,000 | 何度も意識された強いレジスタンス・サポート | ここまでの調整は想定内 |
| 7,000〜7,050付近 | 強い下値支持ゾーン | キャッシュの出番を意識 |
この7,000という数字は、当てずっぽうではありません。チャートで見るとこうです。
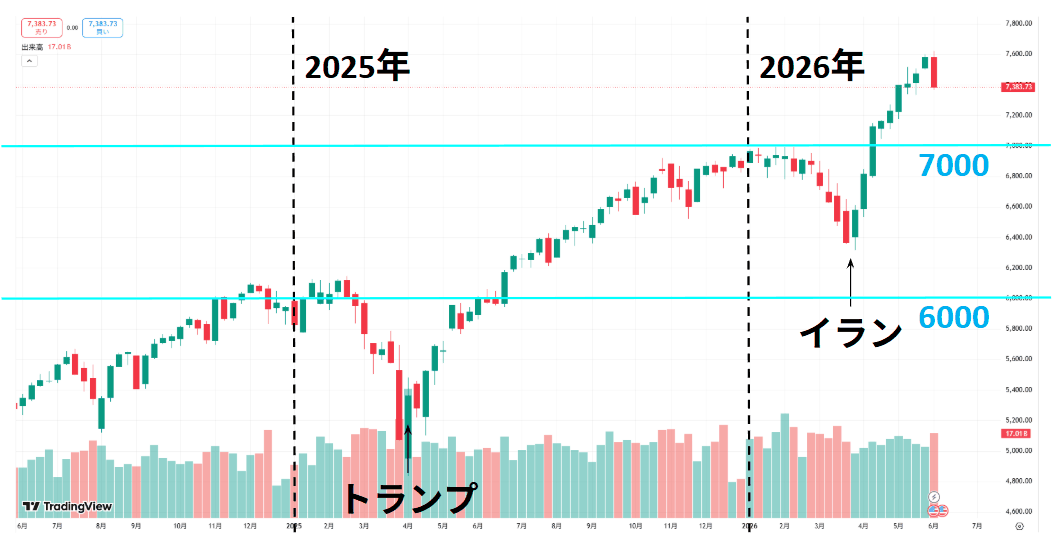
出典:TradingView
7,000は、2025年の終わりから2026年にかけて何度も触れている水準です。上抜けるまで時間がかかり、下げたときも一度そこで止まっている。「ここまでの調整は想定内」と言える根拠は、理屈ではなくそこで何度も止まったという事実だけです。
この2年で大きく崩れた場面は2回ありました。チャートに書き込んだ「トランプ」(2025年4月)と「イラン」(2026年3月)です。どちらもニュースでは名前が付きましたが、あとから残っているのは値幅と、どこで止まったかだけでした。名前は値動きを説明してくれません。
なお2025年4月の下げでは、次の章で書く「値頃感が出たら買い増す」ルールが実際に発動しています。線を引いておくのは、我慢するためではなく動くためでもあります。
数字そのものは、その時々の相場で変わります。大事なのは形のほうです。「ここまでは想定内」という線を1本引いておくと、そこに届くまでは何も考えなくてよくなる。
不安は「予想外」から生まれます。あらかじめ織り込んでおけば、同じ下落でも動揺は減り、狼狽売りは減らせると思っています。
3. 「いつものやつ」の中身——1年分の記録で数えてみた
ここまでは考え方の話です。では実際、「いつものやつ」とはどれくらいの下げなのか。
私は2025年8月から、週に一度、運用資産の実額を記録しています。2026年8月8日までで51週分。ここから、前の高値を下回った局面をすべて拾い出しました。
| 下げ始め | 底 | 高値からの下げ幅 | 底から高値更新まで |
|---|---|---|---|
| 2025年10月 | 10/18 | 約-83万円(-2.7%) | 1週 |
| 2025年11月 | 11/22 | 約-54万円(-1.7%) | 1週 |
| 2026年1〜3月 | 3/28 | 約-165万円(-4.7%) | 2週 |
| 2026年6月上旬 | 6/13 | 約-75万円(-1.9%) | 1週 |
| 2026年6月下旬 | 6/27 | 約-65万円(-1.7%) | 2週 |
| 2026年7〜8月 | 8/1 | 約-100万円(-2.4%) | 8/8時点でほぼ回復 |
1年で6回。いちばん深い下げでも-4.7%で、底を打ってから高値を更新するまでは、どれも1〜2週間でした。
いちばん長かったのは2026年1〜3月です。1月中旬の3,485万円から2ヶ月半かけてじりじり下げ、3月末に3,320万円で底を打ちました。下げるのに10週かかって、戻すのに2週。下げている最中は長く感じますが、記録に残るのはこの非対称性です。
この数字は、指数の下落率より小さく出ている
ひとつ断っておくことがあります。この表は指数ではなく私の口座残高の増減です。当然、下げの最中も毎月の積立が入っているので、下げ幅は指数より小さく出ます。
さきほどの1〜3月で確かめてみます。同じ期間のS&P500は6,940から6,369へ、およそ-8%。私の資産は-4.7%でした。差の3ポイントぶんは、この間に入れた積立と、資産の2割ほどを占める現金が下げなかったぶんです。
つまりこの表は「相場がどれだけ下げたか」ではなく、「自分の資産がどれだけ揺れたか」の記録です。心構えの話をするうえでは、むしろこちらのほうが実感に近い。日々見ているのは指数ではなく口座残高だからです。
そのうえで、これは1年ぶんの記録にすぎません。この期間にコロナショック級は来ていない。言えるのは「過去1年の下げはこの範囲だった」までで、次もそうだとは言えません。
それでも、この表を持っているかどうかで下落時の受け止め方は変わります。「いつものやつ」が感覚ではなく数字になるからです。記録を始めた2025年8月の2,915万円から、6回の下げを挟んで4,089万円まで来ました。通り抜けてしまえば、6回とも記録上は数行です。
4. 感情ではなく、投資初期に決めたルールに従う
下落時にいちばんこわいのは、相場の動きより自分の感情です。「もっと下がる前に売ろうか」「いや、今が買い場では」——この揺れに従った売買が、長期では一番リターンを削ると考えています。
なので答えはいつも同じで、当日の気分ではなく、先に書面化したルールだけに従う。私の場合はこの4つです。
- 毎月の積立は淡々と継続する(下げても止めない・増やさない)
- 高値圏では焦って買い増ししない
- 直近高値から値頃感が出る水準まで下げたら、温存しているキャッシュで買い増す
- 利確・狼狽売りはしない
3つ目に「値頃感」という曖昧な言葉が入っていますが、これも数字で決めてあります。判断の目安と、やりすぎないための歯止めは1本の記事に書き出してあります。
-> 2026年の資産運用方針について
そして、このルールを支えているのは現金です。2026年6月時点の現金比率は約12.9%でした。生活防衛資金とは別に、こうした調整局面で使うために意図的に残している現金です。
下げを「嫌なもの」ではなく「キャッシュを使う機会」として迎えられるのは、精神力ではなく、事前に余力を用意してあるからです。
5. 一度だけ、この心構えが通用しなかった
ここまで「何もしなくていい」と書いてきましたが、私はこれを守れなかったことがあります。2020年のコロナショックです。
このとき、私は運用資産を半分以下にしました。
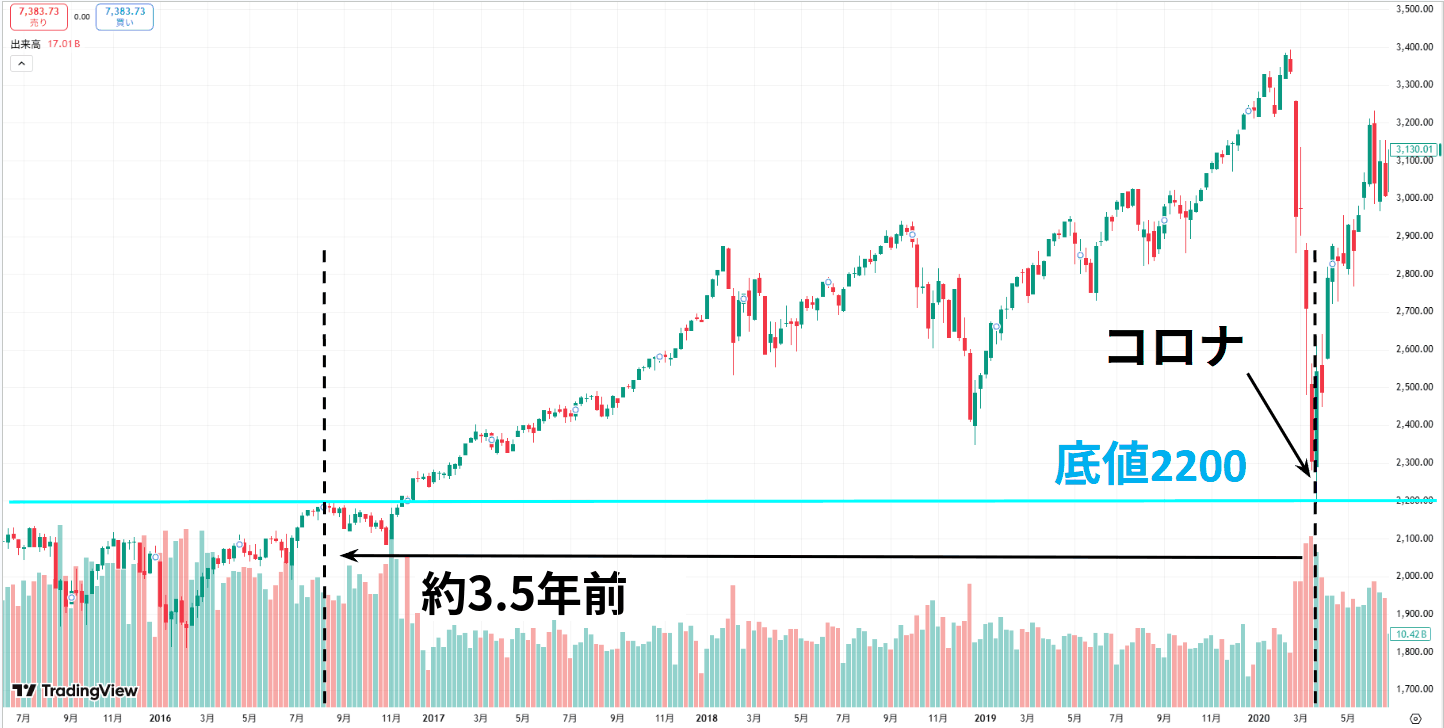
出典:TradingView
チャートで見ると、コロナショックの底2,200ポイントは、約3年半前の水準です。1〜2年ぶんの上昇が巻き戻ることはインデックス投資でもよくありますが、3年半となると当時の私の想定にはありませんでした。値幅を読み違えたのです。
ただ、本当の敗因は値幅の読み違いではありません。レバレッジをかけたCFDで持っていたことです。
現物のインデックス投資なら、この期間は何もしないで通過できました。実際、S&P500は同じ年の8月に最高値を更新しています。待てる人にとって、コロナショックは半年の出来事でした。
しかしレバレッジ取引にはロスカットがあります。証拠金維持率が先に底を割るので、「戻りを待つ」という選択肢そのものが消える。私が失ったのはお金だけでなく、この記事で書いてきた心構えを実行する権利のほうでした。
以来、ロスカットのある取引からは完全に足を洗い、現物だけにしています。当時の約定履歴と年間の数字は、すべて公開して1本にまとめました。
-> CFDで-393万円。コロナショックで資産が半分以下になった話
「何もしない」は、何もしないでいられる持ち方をしている人にだけ許される選択肢です。ここが、この記事でいちばん書いておきたかったところです。
6. 【2026年8月 追記】あの後、どうなったか
この記事のもとになった原稿を書いたのは2026年6月です。せっかくなので答え合わせをします。
| 6月時点の想定 | 実際(8月8日まで) | |
|---|---|---|
| S&P500の下値 | 7,000までの調整は想定内 | 底は7,354。7,000には近づかず |
| キャッシュでの買い増し | 7,000接近で検討 | 発動せず |
| 運用資産 | 3,937万円(6/6) | 4,089万円。目標4,125万円まで約36万円 |
想定していた7,000には、一度も届きませんでした。7月末に一時7,316まで売られる場面はありましたが、週次の記録ではほとんど跡が残らないまま戻り、8月8日には7,757ポイントで最高値圏にいます。
つまり、買い増しルールは発動しませんでした。あのとき何もしなかったのは、我慢した結果ではなく、条件に当てはまらなかったからです。
そしてもうひとつ。あのとき「7,000まで下げるかも」と構えていましたが、結局は肩透かし。それでも困りませんでした。予想を当てにいかず、当たっても外れても同じ行動になるようルールを組んでいるからです。
下落局面で守るべきなのは相場観ではなく、相場観が外れても壊れない手順のほうだと思っています。
7. まとめ
- 下落の理由は後付けで語れる。理由探しは次のアクションに結びつかない
- どこまで下げ得るかは、上げているうちに1本の線として決めておく
- 記録開始からの1年で下落は6回。最大-4.7%、底から高値更新まで1〜2週だった
- 感情ではなく、先に書面化したルールに従う。買い増し用の現金も事前に用意しておく
- ただし「何もしない」は、何もしないでいられる持ち方をしている人だけの選択肢
調整局面でも、私のやることは変わりません。慌てず、ルール通りに淡々と続ける。それだけです。
あわせて読みたい
■注意
当ブログは資産運用を推奨する目的は一切ございません。
投資は自己責任で!!
ではまた!!
コメント