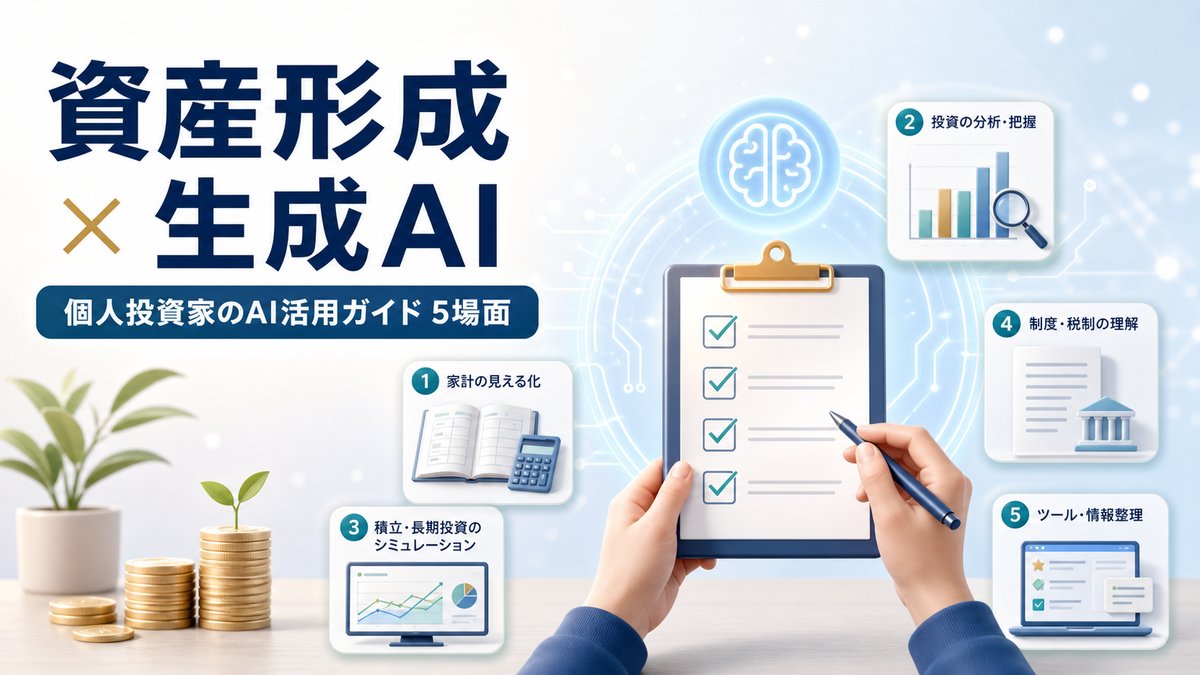
この記事の結論:AIに資産形成の相談をして、教科書のような答えしか返ってこなかったなら、原因はたいていこちらが前提を渡していないことにあります。自分の生活費、自分の口座、自分が何年もたせたいのか。これを渡すと、返ってくるものが「一般論」から「自分用の材料」に変わります。この記事では調べもの・家計・制度・試算・道具づくりの5場面それぞれについて、何をどう頼み、返ってきた答えのどこを疑うかを書きます。そのまま貼って使えるプロンプトは末尾にまとめました。
はじめに
「新NISAはどう使うのが正解ですか」。AIにそう聞いて、どこかで読んだような話が返ってきて、それきりにした——という経験はないでしょうか。
本業はエンジニアで、Side-FIREを目指して毎週の運用実績を公開しています。この記事を最初に書いた2026年6月の時点で運用資産は約3,900万円、目標は4,125万円でした。書き直している8月、その目標額へ到達しています。
2020年にレバレッジ取引で393万円を失っているので、耳あたりのいい説明ほど先に疑うのが癖になりました。その癖のまま、2026年の6月にひと月かけて、お金まわりの多くの場面にAIを持ち込んでみました。使って分かったのは、役に立たなかったときの原因が、たいていAIの側ではなく頼み方の側にあったということです。逆に言えば、頼み方さえ変えれば、同じ道具から返ってくるものが変わります。
この記事は「AIはすごい」でも「AIは危ない」でもありません。AIに聞いても薄い答えしか返ってこなかった人が、次の1回から使えるようになるための整理です。
1. 結論:答えが薄いのは、渡した材料が薄いから
先に全体像を出します。左の列には、AIの機能ではなく読み手が困っている場面を置きました。
| こんなときに | AIに頼めること | 返ってきたら疑うところ |
|---|---|---|
| ① 何から調べればいいか分からない | 争点の洗い出しと、初心者向けの言い換え | 挙げてきた数字 |
| ② いくら貯めれば足りるのか分からない | 家計の仕分けと、必要額の下ごしらえ | 仕分けの粗さ |
| ③ 制度の説明が頭に入らない | 言い換えと、金額入りの具体例 | 改正で変わる箇所 |
| ④ 試算サイトの前提が自分と合わない | 自分の条件を渡しての計算 | 勝手に補われた前提 |
| ⑤ 毎回おなじ計算をやり直すのが面倒 | 自分専用の道具づくり | 合格の線を先に決めたか |
こう並べると分かるとおり、AIが引き受けてくれるのは手を動かす部分です。どこまでリスクを背負うか、いつ勤めを終えるか、何を持つか。この種の腹を決める場面は、渡しても答えは返ってきません。渡せるのは、決めるために要る材料をそろえる工程までです。
そしてその材料は、こちらが差し出したものの範囲でしか出てきません。生活費も口座の中身も年数も渡さずに聞けば、誰にでも当てはまる話が返ってくるのは当然でした。ある意味、人間関係と同じで、「私はここまで理解しているので、足りてない知識を教えてください」といった聞き方をしないと有益なものになりません。
以下、場面ごとに見ていきます。
2. 場面①:何から調べればいいか分からない
資産形成を始めると、確かめたいことが後から後から増えます。積立の考え方、為替ヘッジの要否、分配金の扱い。検索して読み比べていると、それだけで週末が終わります。
ここはAIの入口として一番おすすめできます。論点をまとめて並べたうえで、はじめて調べる人の言葉まで落としてくれるからです。ひとつのテーマを把握するのにかかる時間が、体感で数分の1になりました。
ただし1つだけ、必ず付けたい条件があります。反対側も一緒に出させることです。
「積立投資のいいところを教えて」と振れば、いいところだけが返ってきます。これは嘘をつかれているのではなく、聞かれたことに答えているだけです。はじめから「代表的な反対意見と、それへの再反論を対にして」と条件を書けば、判断に使える形で出てきます。
もう一歩踏み込むなら、いま自分が採っている方針をそのまま渡して、AIに攻撃させるやり方があります。私は目標額を固めたときに設計一式を投げ、褒めるのは不要なので穴だけ挙げてほしいと頼みました。返ってきた指摘で、土台にしていた理屈が1つ崩れています(そのやりとりは目標4,125万円はどう決めたかに全部書きました)。自分で立てた理屈は自分では疑いにくいので、相手役を用意してしまうのが結局いちばん早い。
⚠️ 数字だけは扱いを変えてください。利回りの実績、手数料、税率のような確定情報は、返ってきた値をそのまま使わず出どころに当たる。AIは何を確認しに行けばいいかの地図を出してくれる相手だと思っておくと、外しません。
3. 場面②:いくら貯めれば足りるのか分からない
「FIREには1億円必要」といった話を見て、遠すぎて考えるのをやめた——という方は多いと思います。私もその数字だけを見ていたら、たぶん始めていません。
必要額は人によって違います。決めているのは相場ではなく、あなたが毎月いくらで暮らしているかのほうです。だから先に要るのは投資の知識ではなく、自分の生活費でした。
そしてこの「自分の生活費を出す」工程が、地味に面倒です。ここはAIに渡せます。家計簿アプリの書き出しでも、手書きに近い支出メモでも、貼り付ければ毎月決まって出ていくものと月によって動くものに仕分けて、去年の同じ月との比較や、減らせそうな費目まで返してきます。表計算に慣れていなくても、話し言葉で頼めるのが利点です。
ひとつだけ確かめてほしいのは、仕分けたあとの合計が元のデータと合っているかです。費目が多いほど取りこぼしは起きますし、合計がずれていれば、その先の比較も削減案もまとめてずれます。付録②の最後の1行がこれです。
私の場合、毎日付けていた家計簿から月18万円という生活費を計算し、そこから逆算して目標4,125万円が決まりましたが、AIを使えばもう少し楽ができたかもなと思います。生活費が決まらないと、目標額は決まりません。逆算そのもののやり方は目標4,125万円はどう決めたかに書いたので、ここでは繰り返しません。
💡 氏名や口座番号のように個人を特定できる情報は渡さないでください。費目と金額だけあれば分析は成立します。
4. 場面③:制度の説明が頭に入らない
新NISAの枠の使い方、口座の種類の使い分け、配当にかかる税金。この手の案内はどうしても文章が硬く、読んでも頭に残りません。
ここでAIに頼んで効くのは、要約ではなく言い換えのほうです。「専門用語を使わずに、金額を入れた例を1つ添えて説明して」と条件を付けると、急に飲み込めるようになります。数字の入った例が1つあるかないかで、理解の速さがまるで違いました。
ただしこの場面は、5つのうちでAIへの信頼度をいちばん下げて使っています。制度は改正されるのに、AIが覚えている内容は古いことがあるからです。枠の上限、対象になる商品、税率といった確定情報は、金融庁や証券会社の案内で必ず確かめてください。輪郭をつかむのはAI、最後の確認は公式。この二段構えを崩さないことです。
付録③のプロンプトには「この説明のうち、改正で変わりうる箇所を挙げて」という一文を入れてあります。どこを公式で確認すべきかを、AI自身に絞らせるためです。全部を疑うのは現実的ではないので、疑う場所を教えてもらう。
そして何を買うべきかはAIに決めさせない。そこまで行くと情報提供の範囲を超えます。受け取るのは選択肢の一覧までにして、選ぶ役は自分の側に置いてください。
5. 場面④:試算サイトの前提が自分と合わない
「毎月いくら積み立てて、年利何%なら、何年で届くか」。この計算をしたくてシミュレーションサイトを開くと、たいてい前提が固定されていて、自分の事情が入りません。事業の収入がある、途中で積立額を変える、取り崩しながら運用する——こういう条件は入力欄そのものがないことが多い。
AIなら前提のほうを自分に合わせられます。これがこの場面の一番の利点です。
代わりに、こちらが払う代償があります。前提を書かなければ、AIが勝手に決めます。しかも決めたことを告げずに計算を続けるので、返ってきた数字だけを見ても気づけません。実際、私が目標額を詰めていたときは、置き方ひとつで必要額が数千万円ぶん動きました(その顛末は目標4,125万円はどう決めたかにあります)。
さらに厄介なのは、渡したはずの前提が、使われていないこともあることです。私自身、条件をひととおり書いて渡したのに、そのうち年数だけが計算にほとんど使われていなかった、ということがありました。それでも数字は返ってきますし、見た目はいかにも正しそうです。もっともらしさは、合っている証拠になりません。
なので、この場面のコツは2つだけです。
- 条件は自分で書く。何年もたせるのか、収入をいくら見込むのか、物価上昇をどう扱うのか。ここは生き方の設計なので、「よしなに決めて」と投げてはいけません。加えて、利回りの平均が同じでも、不調な年が前半に来るか後半に来るかで着地は変わります。平均値だけを見て安心しないことです。
- 足りない前提は質問させる。「前提が不足していたら、補わずに聞き返して」と一行足すだけで、勝手に決められる事故がほぼ消えます。付録④の★の行がこれです。
逆に、式まで指定したときのAIは優秀でした。取り崩しの計算を渡したときは、私が手で「だいたい20%でいいか」と丸めていたところを、ルールどおりの数字で返してきています(使ったプロンプトの全文はSide-FIRE後の私の取崩戦術の付録にあります)。指定すれば強い、指定しなければ埋める。ここを分かって使えるかどうかで、結果が変わります。
6. 場面⑤:毎回おなじ計算をやり直すのが面倒
資産形成を続けていると、同じ計算を何度もやることになります。相場が動くたび、収入が変わるたび、条件を入れ直して電卓を叩く。私はスプレッドシートを組み直すのが嫌になりました。
こういうとき、計算そのものを道具にしてしまえます。しかも書くのはAIです。
プログラミングができる必要はありません。要るのは2つだけでした。
- 何を計算したいか(入れるもの、出すもの、使う式)
- どうなっていたら合格か(判定の線)
この2つを自分の言葉にできれば、あとの工程は預けられます。裏を返すと、ここが曖昧なまま頼むと、それらしく動くのに中身が違うものが出てきます。「目標を達成」とふわっと書けば、「達成したつもり」が必ず紛れ込む。合否の線を先に文章にしてから頼むだけで、出てくるものの確かさが変わりました。
私が自分用に作ったものは、そのまま無料で公開してあります。生活費と収入と資産額を入れると、年間いくら取り崩せるかと、いまの資産で届きそうかが出ます。作る前に試したい方はこちらをどうぞ。
🚀 FIRE / Side-FIRE 目標資産計算アプリ(無料・登録不要)
数年前なら「自分で習得するか、誰かに頼むか」の二択だった工程が、いまはその場で頼めば形になります。自分の条件に合った道具を手元に持てるというのは、資産形成の進め方としてかなり大きい変化だと思っています。
7. 渡していい仕事と、渡してはいけない決めごと
ここまでを1枚にします。
- ✅ 渡していい(手を動かす仕事):下調べ、要約、家計データの仕分け、制度の言い換え、条件を渡しての計算、道具づくり。
- ❌ 渡してはいけない(決めごと):勤めを辞める時期。何を持つか。いくらで売り買いするか。どこまでリスクを背負うか。
- 🔒 手元に残る(確かめる仕事):条件を書くこと。返ってきた数字を疑うこと。出どころに当たること。
3つ目を別に立てたのには理由があります。1つ目を渡した瞬間、3つ目まで一緒に渡してしまいがちだからです。
AIは、こちらが書いた式のとおりに計算してくれます。ただし式が間違っていても、同じ顔で計算します。「その条件では無理です」と言わずに、それらしい数字を返してくることもある。私はAIに書かせたものを別のAIに点検させていますが、これも結局は最後に見る役を1人は置くという話です。付録⑥にその頼み方を置きました。
材料を並べる速さでAIに勝てる気はしません。ただ、その材料が自分の暮らしに合っているかを見る人は、いまのところ自分しかいないのです。
8. まとめ
- AIから薄い答えしか返ってこないのは、渡した前提が薄いから。生活費・口座・年数を渡すと、返ってくるものが自分用の材料に変わる。
- 5場面それぞれに、頼み方のコツが1つずつある。反対側も出させる/合計を突き合わせさせる/改正点を挙げさせる/足りない前提は質問させる/合格の線を先に書く。
- 渡していいのは手を動かす仕事まで。決めごとと、確かめる工程は手元に残る。
「全部AIにやらせる」でも「AIなんて信用ならない」でもなく、面倒な手作業は預けて、決めるのと確かめるのは自分で持つ。いまのところ、これが一番現実的な付き合い方だと思っています。
付録:コピペで使えるプロンプト6本
そのまま貼って使えるように置いておきます。{ } の中だけ、自分の状況に置き換えてください。
① 調べもの(反対側も出させる)
これから {テーマ} について自分で判断したいので、材料をください。

1. この考え方に向けられている代表的な反対意見を5つ
2. それぞれへの再反論を、1と対になる形で
表にまとめてください。

専門用語は避け、はじめて調べる人が読める言葉でお願いします。
数字を挙げるときは、その出どころも必ず書いてください。
② 家計の整理(仕分けさせる)
私の直近12ヶ月の支出です。氏名や口座の情報は含めていません。
{費目と金額を貼り付け}

次の3つを順にお願いします。
1. 毎月ほぼ決まって出ていくものと、月によって動くものに分ける
2. 去年の同じ月と比べて増えた費目を、増えた額の大きい順に3つ
3. 減らせそうな費目と、そう考えた根拠

最後に、合計金額が元のデータと合っているか確認してください。
③ 制度の理解(言い換えさせる)
{制度名} を、専門用語を使わずに説明してください。

説明のあとに、金額を入れた具体例を1つ添えてください。
不利になる場合と、引っかかりやすい注意点も省かずに書いてください。
最後に、この説明のうち制度改正で変わりうる箇所を挙げてください。
④ 試算(前提を先に固定する)
次の前提で計算してください。前提は私が決めたものなので、変えないでください。

- いまの資産:{金額}
- 毎月の積立:{金額}
- 想定する利回り(物価上昇を差し引いた後):{年率}
- 取り崩す期間:{年数}
- 税の扱い:{どう扱うか}

出すのは次の3つだけにしてください。
1. 計算の結果
2. 使った式
3. この計算で考慮していない要素

★ 前提が足りない場合は、勝手に補わず、何が足りないかを質問してください。★の行を入れるかどうかで結果が変わります。入れないと、足りない前提はAIが決めて、そのまま計算が進みます。
取り崩しの計算のように式が込み入るものは、式を1本ずつ指定するほうが確実です。実際に使った全文はSide-FIRE後の私の取崩戦術の付録に置いてあります。
⑤ 道具を作らせる(合格の線を先に渡す)
次の仕様で、私専用の計算ツールを作ってください。

【何を計算するか】
{入れるもの/出すもの/使う式}

【合格の条件】
- {入力例1} を入れたら {期待する結果1} になること
- {入力例2} を入れたら {期待する結果2} になること
- ありえない値(マイナスの資産、0年、極端に大きい数)を入れたときは、
  それらしい答えを返さずエラーにすること

作り始める前に、この仕様で判断できない点があれば質問してください。
⑥ 答え合わせ(別のAIに検算させる)
以下は、別のAIが出した試算と、そのときの前提です。
{前提と結果を貼り付け}

あなたは検算役です。評価や感想は要りません。
次の3点だけを、影響の大きい順に挙げてください。
1. 前提に書かれていないのに、計算に使われている数字
2. 計算そのものが誤っている箇所
3. 結論が変わるほど効くのに、触れられていない要素

最後に、あなた自身が計算し直した結果も併記してください。書いた本人に「どこか変では?」と聞いても、たいてい自分の仕事は擁護されます。役を分けて、評価を求めない。この2つだけで、返ってくるものが変わります。
あわせて読みたい
- 目標4,125万円はどう決めたか|Side-FIRE設計の全体像
- 目標4,125万円に到達|総額は届いても中身は設計どおりではなかった
- Side-FIRE後の私の取崩戦術|4,000万円で毎月12万円
- 2026年の資産運用方針について
- CFDで-393万円。コロナショックで資産が半分以下になった話
- 運営者プロフィール・資産推移の全公開
■注意
当ブログは特定の銘柄や資産運用を推奨する目的は一切ございません。
生成AIの回答は、同じ質問でも毎回同じとは限りません。ここに書いたのは私の手元で起きたことです。
投資は自己責任で!!
ではまた!!
コメント