この記事の結論
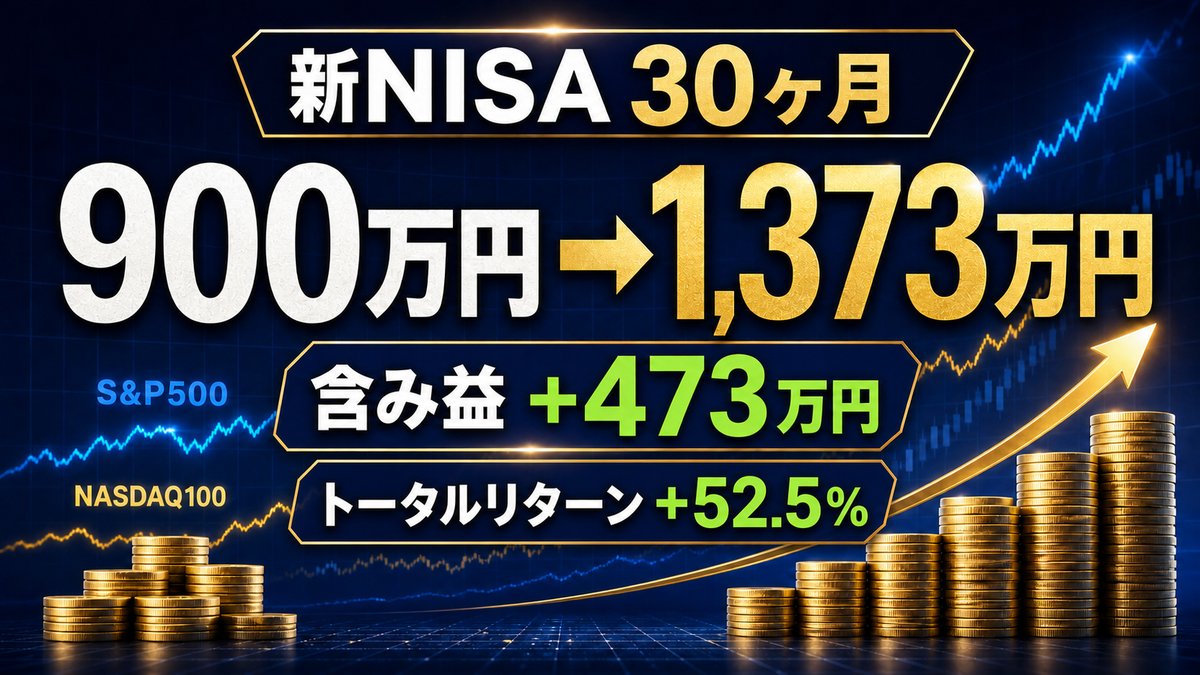
- 30ヶ月・投資総額900万円が、評価額1,373万円(含み益473万円/+52.5%)になりました
- ただしこの「+52.5%」は年率ではありません。年率に直すとおよそ35%です
- 押し上げたのは相場と為替の追い風。自分でやったのは枠を埋め続けたことと、決めてある基準で買い増したことの2つだけです
2024年1月にスタートした新NISA。「とにかく非課税枠を最速で埋める」と決めて、毎月30万円ずつ淡々と積み立ててきました。
生涯投資枠1,800万円を5年で埋めるペースが、ちょうど月30万円。あれから30ヶ月、投資総額は900万円になりました。5年計画のちょうど折り返しです。
節目なので結果を残しておきます。ただ「増えました」で終わらせると、来年の自分が読み返しても何の役にも立ちません。なので今回は口座の画面と約定履歴を開いて、この数字が何でできているのかを少しだけ掘ってみました。
思っていたのと違うところが、いくつかありました。
1. 900万円が1,373万円になりました
まずは全体から。2026年6月26日時点の新NISA口座です。
| 枠 | 銘柄 | 投資額 | 評価額 | 含み益 | 騰落率 |
|---|---|---|---|---|---|
| 積立投資枠 | S&P500 | 300万円 | 404万円 | 104万円 | +34.6% |
| 成長投資枠 | NASDAQ100 | 600万円 | 969万円 | 369万円 | +61.5% |
| 合計 | — | 900万円 | 1,373万円 | 473万円 | +52.5% |
900万円が1,373万円。含み益はおよそ473万円で、リターンは+52.5%です。
素直に嬉しい数字ではあります。ただ、この「+52.5%」をそのまま受け取ると、いくつか読み違えます。
2. 何を、どう買ってきたか
積み立て先は2本だけです。積立投資枠でS&P500を月10万円、成長投資枠でNASDAQ100を月20万円。守りと攻めの役割分担で、投資額の比率は1対2になります。
年ごとに整理すると、こうなります。
| 年 | 積立投資枠 | 成長投資枠 | 合計 |
|---|---|---|---|
| 2024年 | 120万円 | 240万円 | 360万円 |
| 2025年 | 120万円 | 240万円 | 360万円 |
| 2026年1〜6月 | 60万円 | 120万円 | 180万円 |
| 合計 | 300万円 | 600万円 | 900万円 |
新NISAの年間投資枠は積立枠120万円・成長枠240万円で、合わせて360万円。表のとおり、2024年も2025年も上限まで使い切っています。
なお積立投資枠は、2025年2月にSBI・V・S&P500から eMAXIS Slim 米国株式(S&P500)へ切り替えました。連動先の指数は同じです。
📎 替えた理由はコスト差です。2026年6月にはNASDAQ100でも同じように安いほうへ替えていて、そのとき「公表されている信託報酬は、実際に払う額ではない」と分かりました。
-> 投資信託の信託報酬、最安に乗り換えるべきか
実際の保有画面も載せておきます。まず投資信託から。
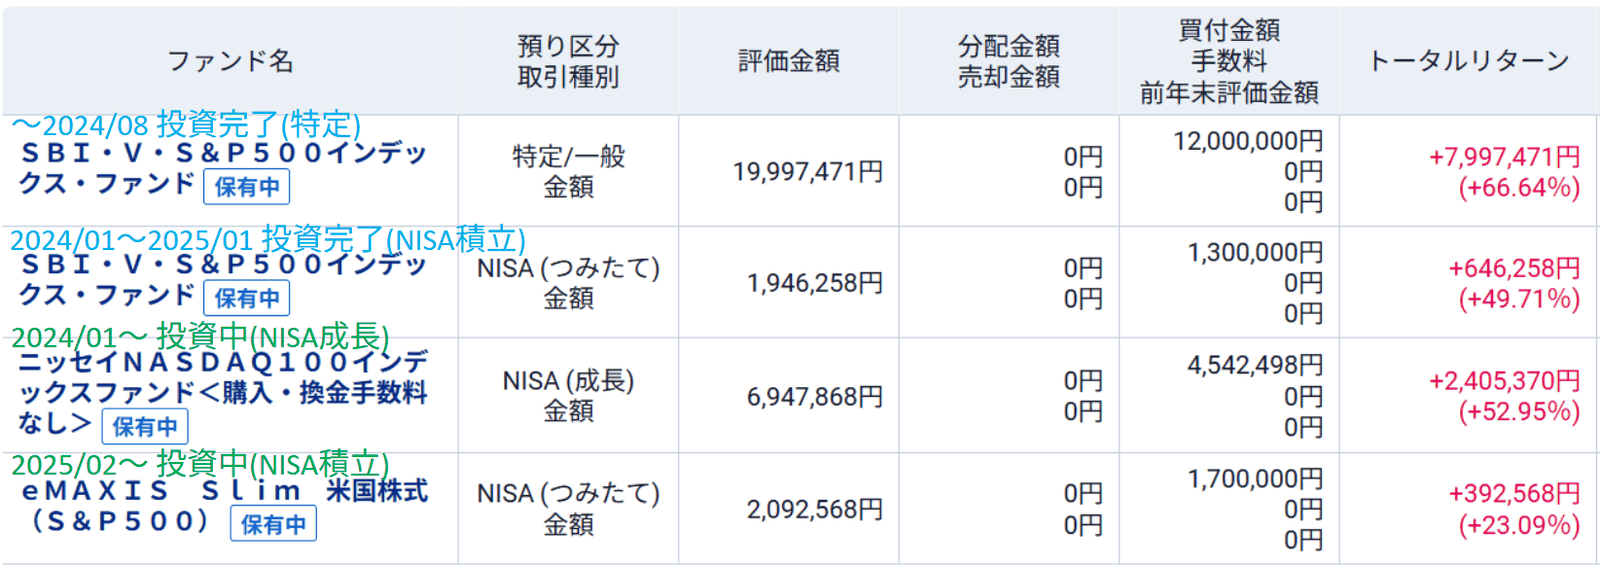
一番上のSBI・V・S&P500は特定口座の分なので、今回の話には含めません。NISAはその下の3本です。買付金額を合計すると、積立投資枠が300万円、成長投資枠が454万円ほど。
積立枠はこれで全部ですが、成長枠600万円のほうは、これで全部ではありません。残りをETFで持っているからです。
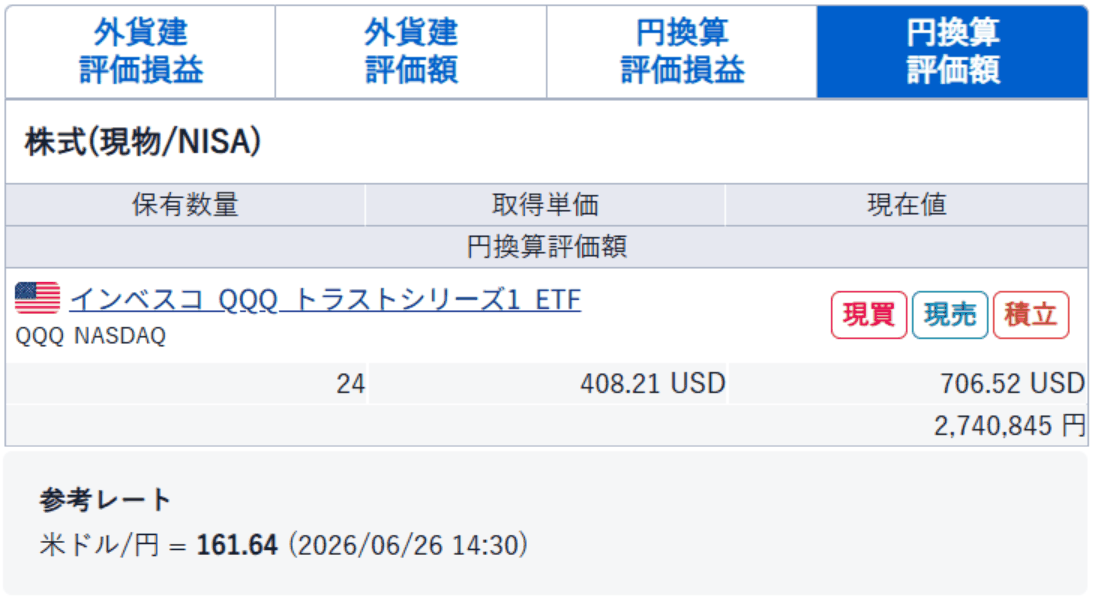
持っているのはQQQ(NASDAQ100に連動するETF)が24株で、評価額は274万円ほど。買付額は約145万円です。
3. 「+52.5%」は、年率ではありません
3-1. 年率に直すと、およそ35%
「30ヶ月で+52.5%」と聞いて、なんとなく「2.5で割って年率20%くらいかな」と思っていました。違いました。
30ヶ月ぶんの買付を日付つきで並べて年率を計算すると、およそ35%という数字が出ます。想像よりだいぶ高い。
理由は単純で、900万円の全額が30ヶ月間ずっと運用されていたわけではないからです。最初に入れた30万円は2年半働いていますが、先月入れた30万円はまだ1ヶ月しか働いていない。投資額で重みをつけて平均すると、運用されていた期間は1年4ヶ月ほどにしかなりません。
つまり+52.5%は「2年半でこれだけ増えた」ではなく、「平均1年4ヶ月でこれだけ増えた」という意味の数字でした。年率にすると跳ね上がるわけです。
💡 積立のように入金が何回にも分かれる場合、「増えた額 ÷ 入れた額」では運用期間の違いが消えてしまいます。年率で語りたいときは、入金の時期を考慮する指標(IRR)を使う必要があります。ExcelやGoogleスプレッドシートの
XIRR関数でも計算できます。
3-2. 期待リターンと比べてみる
「インデックス投資の期待リターンは年5〜10%」とよく言われます。私の+52.5%は、これと比べてどうなのか。
ここでは、実際に買ったのと同じ日・同じ金額で買い付けた場合を、年5%と年10%で計算してみました。
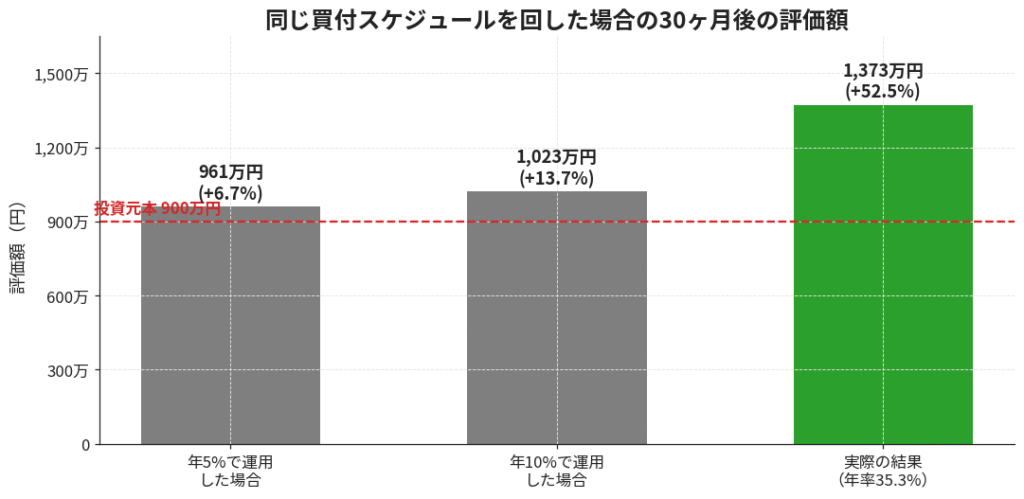
年5%なら961万円、年10%でも1,023万円。実際は1,373万円ですから、教科書どおりだった場合との差は350万円あります。
この350万円は、ただ相場が良かったというのもありますが、4章で触れる スポット買い の影響もあります。
4. 2025年4月、値頃感でスポット買いした
1章の表で、成長投資枠が投資比率以上に稼いでいました。大きいのは指数の違い(ハイテク主導の相場)ですが、そこに上乗せしたのがこの月のスポット買いです。成長枠の含み益369万円のうち、3分の1ほどがこの1回で生まれています。
4-1. 高値から2割下げて、3年前の水準に戻っていた
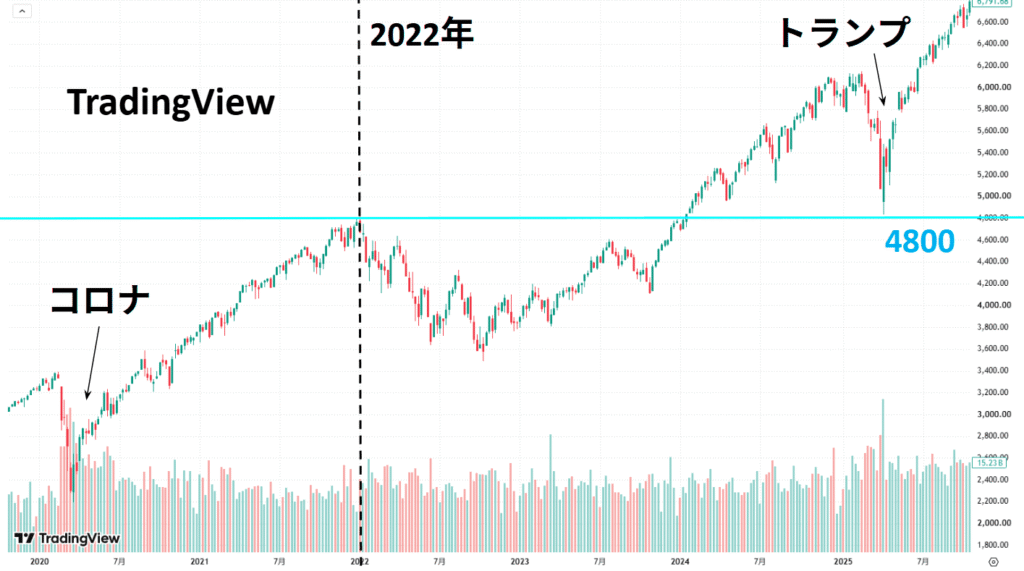
2025年4月、トランプショックで相場が急落しました。
S&P500は直近高値の6,100ポイント付近から、20%ほどの下落。水準でいうと、ロシアがウクライナへ侵攻する直前、2022年年初まで巻き戻っていました。積み上げてきた3年分が、まるごと消えた格好です。
毎月買っていたニッセイNASDAQ100の基準価額にも、それはそのまま出ています。
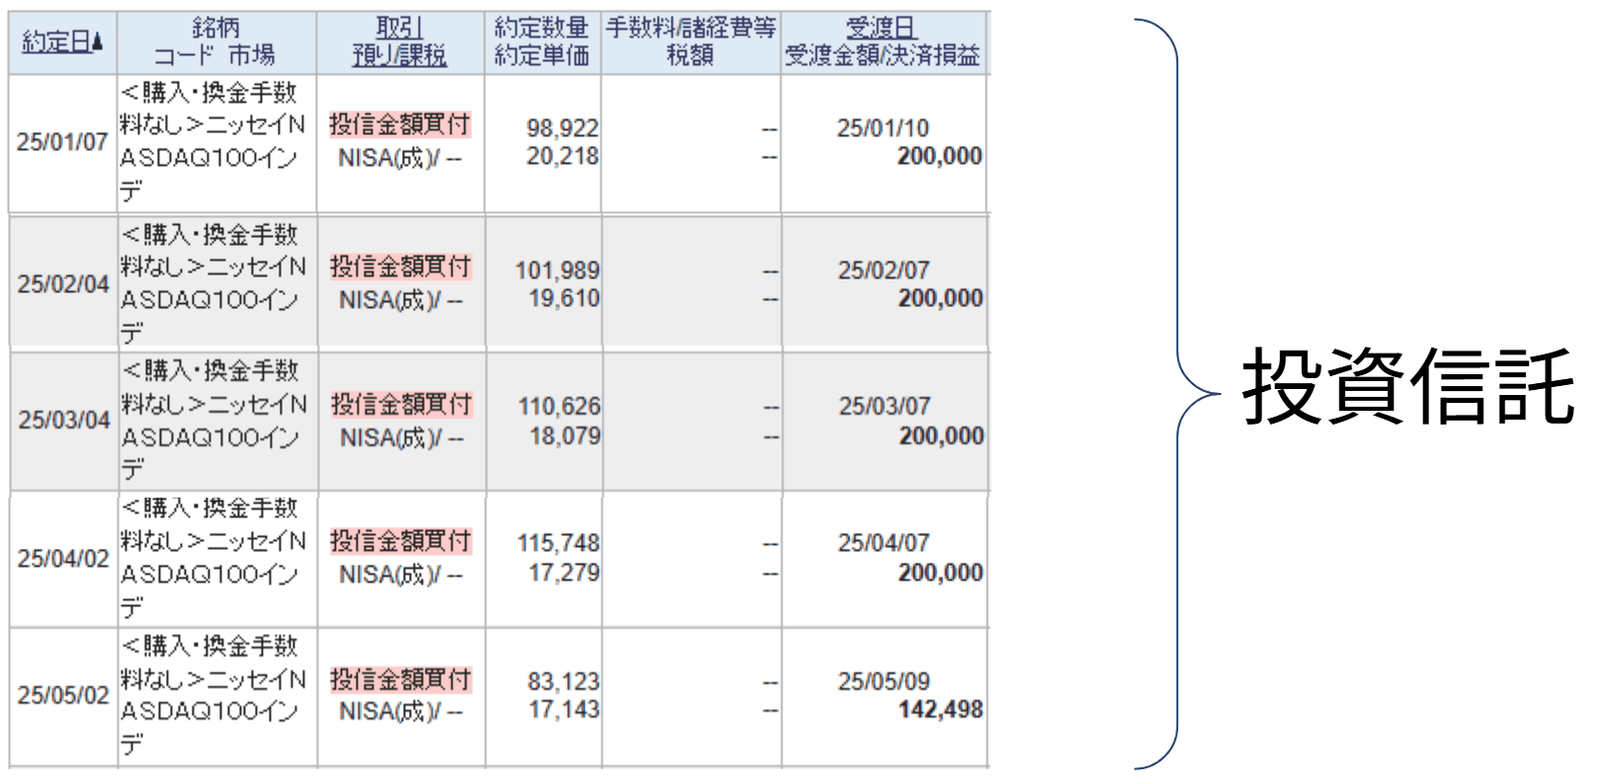
1月に20,218円だったものが、4月の買付時点では17,279円。自分の買付の記録の上でも15%ほど下がっていました。
これを見て思ったのは、ごくシンプルに「安い」でした。
底を当てにいったわけではありません。ただ、高値から2割落ちて、しかも3年前の水準まで戻っている。この位置で買っておけば、少なくとも高値づかみにはならないだろう——そう言える場所に来ていました。いわゆる値頃感です。
4-2. 毎月20万円では間に合わないと思った
問題は買い方でした。
いつもどおり毎月20万円ずつ積み立てていくと、この価格帯で買えるのはせいぜい1〜2回分です。相場が戻ってしまえばそこで終わり。せっかく2割安い位置にいるのに、拾える量が少なすぎる。
そこで投信の積立をいったん止めて、成長投資枠の残りをほぼまとめてQQQに入れました。同じNASDAQ100に連動するETFです。
投信ではなくETFを選んだのは、注文したその場で値段が決まるからでした。投信は申し込んでから約定するまで数日かかります。日々大きく動いている相場では、それでは間に合わないと考えました。
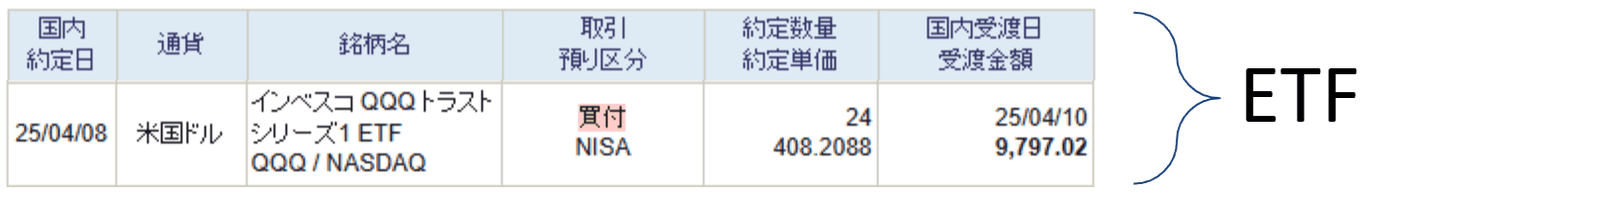
2025年4月8日、QQQを24株。金額にして約145万円。毎月の積立でいえば7か月分に相当する額を、一度に入れたことになります。
4-3. 145万円が274万円に。ただし中身を見ると
2章のETFの画面のとおり、いまの評価額は274万円ほどです。約145万円が274万円ですから、ほぼ倍。増えたのはおよそ129万円になります。
値頃感は、結果として当たりました。
ただ、この129万円を全部「安く買えたから」と読むのは違います。
- ドルで見ると:1株408ドルが706ドルで、7割ほどの上昇
- 円で見ると:約145万円が274万円で、9割ほどの増加
同じ資産なのに、円で見たほうが増え方が大きい。この差が円安の分です。金額にすると20万円あまり。増えた129万円のうち、おおよそ6分の1は株価ではなく為替が運んできたものでした。ここは私が何かしたわけではありません。
もうひとつ言っておくと、ETFを選んだことが勝因でもありません。QQQもニッセイNASDAQ100も、同じ指数に連動する為替ヘッジなしの商品です。器を変えたから増えたわけではない。効いたのは安い位置でまとめて買えたことだけで、ETFにしたのはその日のうちに約定させるためでした。
4-4. これは思いつきではなく、決めてある基準です
ここまで読むと、暴落を見て興奮した人間が枠を一気に突っ込んだ話に見えるかもしれません。実際は逆で、あらかじめ決めてある基準に当てはまったから買った、というだけの話です。
私が「値頃感」と呼んでいるものには、2つの目安があります。
- 直近高値から20%下落したとき
- 数年前の水準まで戻したとき
2025年4月は、この両方に当てはまりました。だから買いました。相場を予想したわけでも、底を当てにいったわけでもありません。
📎 この基準は運用方針として書き出してあります:2026年の資産運用方針について
なぜわざわざ基準を決めてあるかというと、成長投資枠が「年240万円」という使い切りの枠だからです。枠の大きさは、相場が高かろうが安かろうが変わりません。だとすれば安い局面で埋めたほうが、同じ240万円でも多くの口数を買えます。基本は月20万円の積立、そこに「安いときは前倒しで使い切る」という例外を1つだけ足してある、という構造です。
そして基準には、制約もセットで決めてあります。枠は年240万円しかないので、使い切れば残りの月は買えません。実際、2025年は4月で使い切ったので、6月から12月までは成長投資枠で1円も買っていません。だから「やりすぎない」——精神的にも資金的にも無理のない範囲で、というのが前提条件になっています。
基準を先に決めておくことの効用は、リターンよりも暴落の最中に判断しなくて済むことのほうが大きいと思っています。相場が2割下げているときは、まともな判断ができる精神状態ではありません。あのとき私がやったのは、値動きとにらめっこすることではなく、条件に当てはまるかどうかを確認する作業だけでした。
以前レバレッジ取引で大負けしたときの本当の敗因は、手法ではなくルールが無かったことでした。あの反省は、いちおう形にはなっているようです。
5. 30ヶ月やってわかったこと
30ヶ月続けてみて残ったのは、銘柄でも相場観でもなく、続けられる形をどう作るかという話でした。2つあります。
① 毎月積立は、やはりサラリーマン向き
ここまでQQQの話をしてきましたが、それでも土台は毎月の積立だと思っています。
淡々と積み立てただけの積立投資枠でも、リターンは+34.6%。相場を読まず、毎月決まった額を自動で買い続けただけです。日中はチャートを見ていられないし、値動きに一喜一憂していたら仕事になりません。手間がかからず、感情を挟む余地もないというのは、忙しい人にとってかなり大きな利点です。
② ギャンブル気質は矯正しない。逃がす場所を決める
正直に白状すると、私はギャンブル気質が抜けません。淡々と積み立てるのが正解だと分かっていても、値動きを見ていると手を出したくなる。この性分はたぶん一生直らないと思っています。
なので矯正はあきらめました。代わりにやったのが、逃がす場所をあらかじめ決めておくことです。
- NISAの中:月30万円の積立と、4章の基準に沿ったスポット買いだけ。ここでは判断しない
- 特定口座の150万円:スイングトレード用の余剰資金。ここで好きにやる
大事なのは正解の投資法を探すことではなく、自分の性格で続けられる形を作ることだと思っています。衝動そのものは消せないので、出口を決めて、そこ以外に漏れないようにする。資産形成の本体はNISA×長期保有で、刺激はあくまで別枠です。
6. とはいえ、新NISAは総資産の3分の1
最後に全体の中での位置づけを。
2026年6月末時点の総資産は3,894万円で、新NISAの1,373万円はそのうちおよそ35%です。残りは特定口座の投資信託と現金。新NISAだけを見て一喜一憂しても、資産全体の話にはなりません。
それでも、非課税で473万円の含み益を抱えられている意味は大きいと思っています。同じ利益を特定口座で出していたら、売るときに96万円ほどが税金になっていた計算です。この差は、枠を埋め切るころにはもっと開きます。
7. まとめ
- 30ヶ月・投資総額900万円が、評価額1,373万円(含み益473万円、+52.5%)に。年間投資枠は2024年・2025年とも上限まで使い切りました
- 「+52.5%」は年率ではありません。年率にすると約35%で、実際に運用されていた期間は平均1年4ヶ月ほどでした
- 同じ買い方を年10%で回した場合の到達点は1,023万円。差の350万円は、相場の追い風と4月のスポット買いが生んだ分です
- そのスポット買いで増えた129万円のうち、6分の1は円安によるもの。そしてあれは思いつきではなく、「直近高値から20%下落」という決めてある基準に沿った行動です
後半戦の方針は変えません。月30万円を、枠を埋め切るまで淡々と。相場が良かったおかげでいい数字が並びましたが、悪いときも同じことをやれるかどうかが本番です。
生涯投資枠1,800万円の到達目指し、淡々と続けていきます。
あわせて読みたい
■注意
当ブログは資産運用を推奨する目的は一切ございません。
投資は自己責任で!!
ではまた!!
コメント