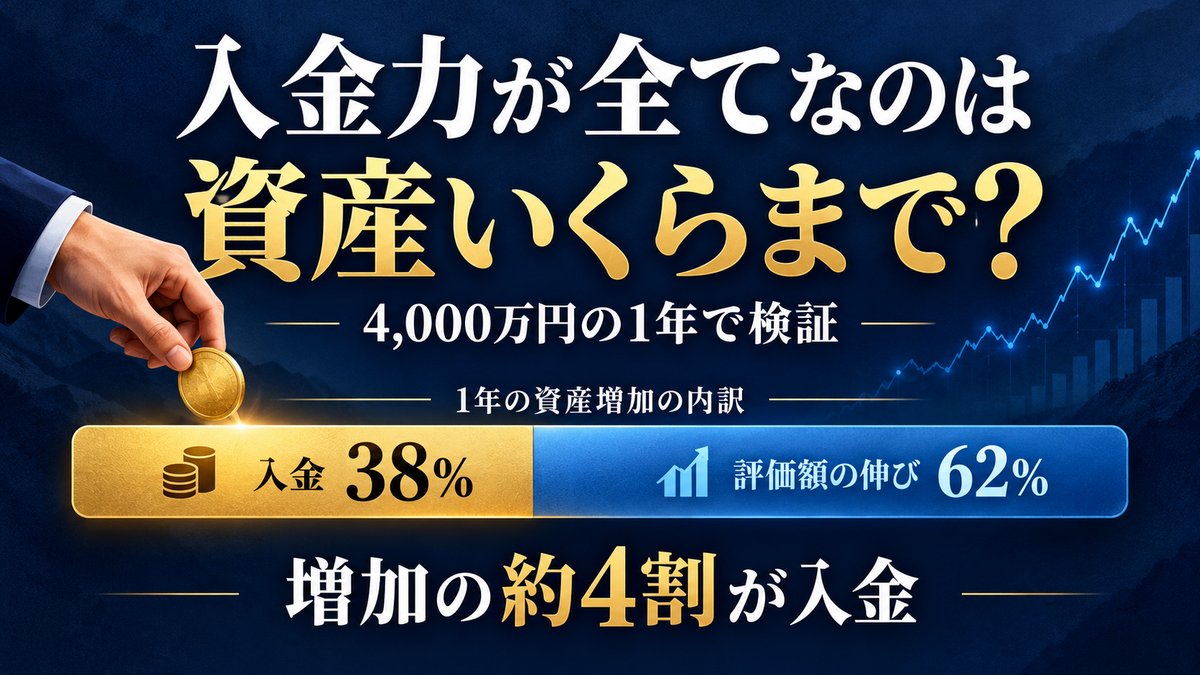
この記事の結論:入金が運用の伸びを上回るのは、年5%で考えると「年の入金額の20倍」の資産までです。私の1年(資産2,900万円→4,000万円)では、増えた1,077万円のうち入金は約4割で、主役は相場でした。それでも1週間単位では、いちばん資産を増やしたのはボーナスを振り替えた週でした。
はじめに
「資産形成は入金力が全て」とよく言われます。資産が少ないうちはそのとおりですが、資産が増えるほど、毎月の入金は値動きに埋もれた誤差のように見えてきます。私も4,000万円に近づいたころ、「この規模になったら、増えるも減るも相場次第だろう」と思い始めていました。
この記事では、入金力が全てと言えるのは資産いくらまでかを、試算と自分の口座の記録で確かめます。
- 試算:年の入金額と、資産が年5%増加した額が並ぶ資産額を出します
- 記録:2025年8月16日から2026年8月8日までの週次の記録51回と、2025年8月から2026年7月までの1年間の入金額を使います
- 判断の基準:資産の増加のうち、入金と相場(評価額の伸び)のどちらが大きかったかを、1年と1週間の2つの単位で比べます
ここでいう入金は、給料やボーナスから証券口座へ新しく入れたお金です。証券口座内で現金から追加買付した額とは別です。
1. 結論
- 入金と年5%の伸びが並ぶのは、年の入金額の20倍の資産。月5万円の入金なら1,200万円、月10万円なら2,400万円ほどです(試算)
- 私の1年では、資産の増加1,077万円のうち入金は404万円で約38%。この1年は相場が強く、主役は評価額の伸びでした
- それでも1週間単位では、1年で最も資産が増えた週は、相場が最も上げた週ではなく、夏のボーナスを振り替えた週でした(約173万円。相場が1位の週より約60万円多い)
- S&P500がマイナスだった週にも、年間5位の増加が起きています。冬のボーナスの週です
2. 入金力が全てなのは資産いくらまでか
先に、考え方を試算で示します。
資産に年5%の伸びがつくとすると、1年の伸びは「資産×5%」です。これが年の入金額と並ぶ資産額は、年の入金額÷5%=年の入金額の20倍になります。それより資産が小さいうちは、入金のほうが運用の伸びより大きくなります。
| 月の入金 | 年の入金 | 入金と年5%の伸びが並ぶ資産額 |
|---|---|---|
| 5万円 | 60万円 | 1,200万円 |
| 10万円 | 120万円 | 2,400万円 |
| 20万円 | 240万円 | 4,800万円 |
| 30万円 | 360万円 | 7,200万円 |
※試算です。年5%は考え方を示すための前提で、このブログの以前の試算(CFDの失敗談|コロナショックのロスカットで-393万円、資産が半分以下に)と同じ値です。将来の利回りの予想ではありません。税金・手数料は入れていません。利回りを3%にすると境目は入金の約33倍、7%なら約14倍になります。
以前、CFDで大負けしたあとの立て直しについて書いたときは、「資産1,000万円までは、リターンより入金力がすべて」という結論でした。月5万円の入金なら境目は1,200万円ほどなので、この試算とも合います。
私の入金は、ボーナスを除くと月およそ18万円、ボーナスを含めると1年で404万円でした。ボーナスを含めた年間入金額で見ると8,000万円ほどで並ぶことになります。試算の上では、資産4,000万円の私はまだ「入金の方が運用の伸びより影響する」位置にいます。
では、実際の1年はどうだったか。次の章で記録を見ます。
3. 1年で見ると、入金は資産の増加の何割か
2025年8月から2026年7月までの1年間で、証券口座へ入れた金額は 4,046,549円 です。
同じ期間に、運用資産は10,775,129円増えました(2025年8月16日の29,147,433円 → 2026年8月1日の39,922,562円)。
増えた1,077万円の内訳は、入金が404万円で約38%、残りの約673万円が評価額の伸びで約62%です。
試算どおりなら、資産3,000万〜4,000万円台に年5%がついても伸びは年150万〜200万円ほどで、入金のほうが大きいはずでした。ところがこの1年は相場が強く、評価額の伸びは入金の1.7倍ほどになりました。1年という単位で見れば、主役は相場でした。
入金の中身も分けておきます。入金404万円のうち約48%にあたる193万円が、ボーナス2回分です。入金の約半分は、年2回のまとまった振替でできています。
4. 1週間で影響するのは、入金か相場か
1年では相場が主役でした。では、1週間単位ではどうか。週次の記録から、資産の増加額が大きかった週を上から並べました。
| 順位 | 記録日 | 前週比 | うち現金の増加 | S&P500 週次(50回中の順位) |
|---|---|---|---|---|
| 1 | 2026/7/11 | +1,733,535円 | +1,100,000円(夏のボーナス) | +1.23%(13位) |
| 2 | 2026/4/18 | +1,129,453円 | +17円 | +4.54%(1位) |
| 3 | 2025/10/11 | +1,119,267円 | +118円 | -2.43%(49位) |
| 4 | 2026/4/11 | +1,116,690円 | -200,027円 | +3.56%(4位) |
| 5 | 2025/12/13 | +1,066,921円 | +833,638円(冬のボーナス) | -0.63%(39位) |
※記録は2025年8月16日から2026年8月8日までの51回で、そこから得られる週ごとの変化50回の中での順位です(2026年1月3日の週は記録していません)。金額はすべて証券口座の実額で、記録は毎週土曜の朝、米国市場が金曜の取引を終えたあとに取っています。S&P500の週次は金曜終値どうしの比較で、「相場が良かった週かどうか」の目安として載せています。私の資産にはNASDAQ100も為替の影響も含まれるため、両者の動きは一致しません。
1位と5位が、夏と冬のボーナスの週です。
2位の4月18日は、S&P500がこの1年で最も上げた週です。+4.54%。それでも増加は約113万円でした。
1位の7月11日は、S&P500では50回中13位の平凡な週です。それでも約173万円増えています。相場が1年でいちばん良い成績の週でも、ボーナス1回ぶんには60万円届きませんでした。
これが、4,000万円台での入金の大きさです。毎月の入金は相場に埋もれる傾向がありますが、ボーナスクラスの入金であればかなりの影響力があるということです。
5. 相場が下げた週でも、入金で資産は増えるか
表の5行目を見てください。
2025年12月13日。この週の増加は約107万円で、50回のうち5番目です。ところがこの週のS&P500はマイナス(-0.63%)で、相場の順位は50回中39位。決して良い週ではありません。
現金は+833,638円増えています。冬のボーナスを振り替えた週でした。
つまり、ボーナスクラスの入金の影響は、相場が上げているか下げているかと関係がありません。同じことが夏と冬の2回、記録に残っています。
評価額は上がったり下がったりして、しばしば元の場所に戻ります。入金は戻りません。一方通行で積み上がるので、相場が動かない期間でも、そのぶんだけ前に進みます。
入金するお金を用意したのは相場ではありません。毎月の入金もボーナスも、先取りで入れる。この地味な手続きを1年間止めなかったことが、上の表の1位と5位をつくっています。
6. 資産が停滞したとき、前に進めたのは何か
入金が「相場が動かない期間に前へ進む手段」になった実例が、資産4,000万円の手前の5週間です。
4,000万円の手前で、5週間ほとんど動かなかった
6月の中頃には、大台まであと41万円ほどのところに来ていました。ところがそこからが長かった。上がっては下がり、下がっては戻る。「来週こそ突破か」というところまで伸びて、翌週にはするっと戻される。
| 記録日 | 運用資産 | 前週比 | S&P500 週次 |
|---|---|---|---|
| 2026/5/30 | 39,138,934円 | +701,199円 | +1.43% |
| 2026/6/6 | 39,366,854円 | +227,920円 | -2.59% |
| 2026/6/13 | 38,614,260円 | -752,594円 | +0.65% |
| 2026/6/20 | 39,592,526円 | +978,266円 | +0.93% |
| 2026/6/27 | 38,938,313円 | -654,213円 | -1.95% |
| 2026/7/4 | 39,188,747円 | +250,434円 | +1.76% |
| 2026/7/11 | 40,922,282円 | +1,733,535円 | +1.23% |
5月30日から7月4日までの5週間で、資産は49,813円しか増えていません。その間も週ごとには最大98万円動いています。止まっていたのではなく、往復して同じ場所に戻っていたということです。
S&P500の列を見ると、この5週間に相場は下げも上げもしています。上下はしたが、4,000万円の壁は壊せなかった。節目の手前で足踏みが続くのは、想像以上にやきもきしました。
停滞を終わらせたのは、朝の振替だった
7月10日に壁を壊したのは、待っていた相場の上昇ではありませんでした。
この日に驚きはありませんでした。受け取る額は前の晩には分かっていて、そこからどれだけを口座へ回せば大台に届くのかも計算済みでした。節目を通過するのは、前夜のうちに決まっていたことになります。
翌朝、いつもの手順どおりに先取りぶんを振り替えました。11ヶ月追いかけた数字を動かしたのは相場ではなく、私が画面で操作を確定させたことでした。
その日の口座画面がこれです。
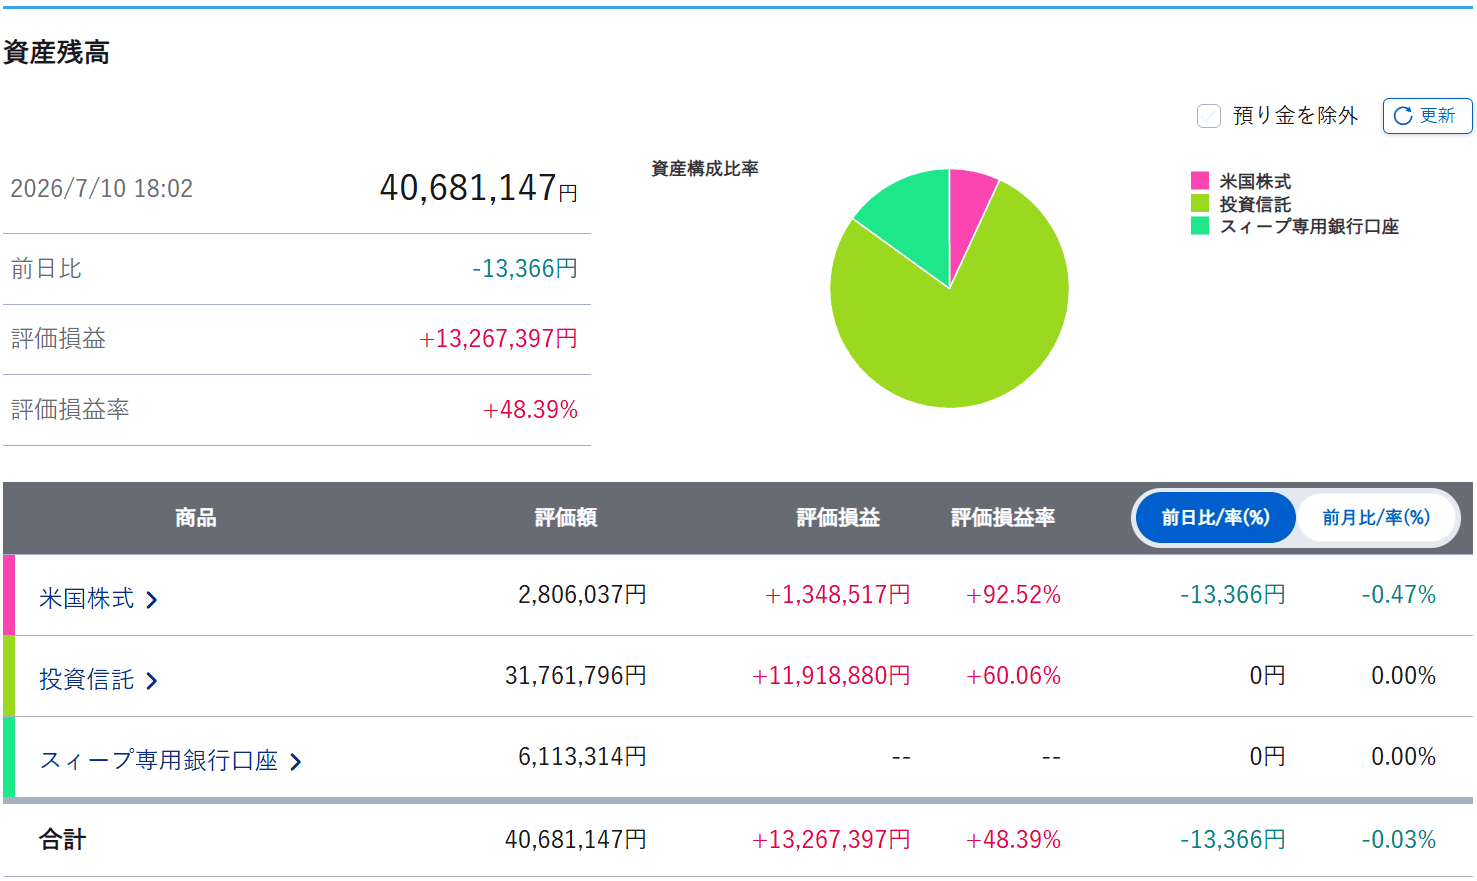
画面は7月10日の時点、週次の記録はその翌日(7月11日)です。
- この週の総資産の増加:+1,733,535円
- そのうち、現金として口座に入った額:+1,100,000円
増加のおよそ6割が、相場とは無関係に入ってきたお金でした。残りのおよそ63万円は評価額の変動です。この週のS&P500は+1.23%なので、悪くはないけれど、突出した週でもありません。
胸が高鳴るような場面ではなく、「読みどおりに来たな」と受け止めただけでした。
7. 資産が増えると、入金の役割はどう変わるか
ここまでの記録をまとめると、入金の役割は資産の大きさで変わります。
1週間単位で見ると、4,000万円台の資産は1週間に平均で約52万円動きます(50回の変化の絶対値の平均。直近25回では約59万円)。対して入金は、1年で404万円なので週あたり約8万円です。値動きを毎週眺めていると、入金が誤差に見えるのは自然です。
それでも、第2章の試算では、4,000万円の資産に年5%がついた伸び(年200万円)より、私の入金(年404万円)のほうが大きくなります。この1年は相場が強かったということです。
- 資産が少ないうち(月5万円の入金なら1,200万円ほどまで):入金は、資産を増やす主な手段です
- 4,000万円台:入金は、伸びの主役を相場と分け合いながら、相場が前に進めてくれない期間に確実に前へ進む手段になりました
第6章の5週間が、その実例です。相場は上下して同じ場所に資産を戻し、5週間で増えたのは5万円でした。最後に壁を壊したのはボーナスでした。
8. この記録が残した宿題:入金エンジンを降りたあと
最後に、ここまで書いていて自分に返ってきた話を書きます。
壁を壊してくれたのは、給与所得者としてのボーナスでした。Side-FIREは、その入金エンジンを自分から降ろす選択です。辞めればボーナスはありません。毎月の先取り入金もなくなります。
第6章のような停滞は、これからも必ず来ます。そのとき、いまの私には毎月の入金とボーナスという手がありますが、辞めたあとの私にはそれがない。「降りたあとに、何で前へ進むのか」という問いが残りました。
その答えは、取り崩しの設計のほうにあります。
-> FIREの取り崩し方と税金の計算|資産3,900万円で月12万円
目標の4,125万円には、この記録を取り終えた直後の2026年8月に一度届きました。その後は相場で上下しており、2026年10月31日時点の運用資産は約4,082万円です。目標の決め方と、届いたときに分かったことは次の2本に書いています。
-> サイドFIREにいくら必要か|生活費から逆算した私の4,125万円
-> 資産4,000万円台でサイドFIREの目標額に到達|株と現金の比率は設計どおりではなかった
まとめ
- 入金が年5%の伸びを上回るのは、年の入金額の20倍の資産まで。月5万円なら1,200万円、月10万円なら2,400万円ほど(試算)
- 私の1年では、増加1,077万円のうち入金は約38%。相場が強い年で、主役は評価額の伸びだった
- 1年で最も資産が増えた週は、相場が最も上げた週ではなくボーナスの週。その差は約60万円
- S&P500がマイナスの週にも年間5位の増加が起きている。ボーナスクラスの入金の影響は相場の方向と関係がない
- 4,000万円の手前で資産が5週間止まったとき、壁を壊したのはボーナスの振替だった
- 4,000万円台の入金は、伸びの主役を相場と分け合いながら、相場が動かない期間に確実に前へ進む手段になった
あわせて読みたい
- CFDの失敗談|コロナショックのロスカットで-393万円、資産が半分以下に
- FIREの取り崩し方と税金の計算|資産3,900万円で月12万円
- サイドFIREにいくら必要か|生活費から逆算した私の4,125万円
- 資産4,000万円台でサイドFIREの目標額に到達|株と現金の比率は設計どおりではなかった
- 運営者プロフィール・資産推移の全公開
■注意
当ブログは資産運用を推奨する目的は一切ございません。
記載の数値は筆者個人の記録であり、将来の成果を保証するものではありません。
投資は自己責任で!!
ではまた!!

コメント